Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
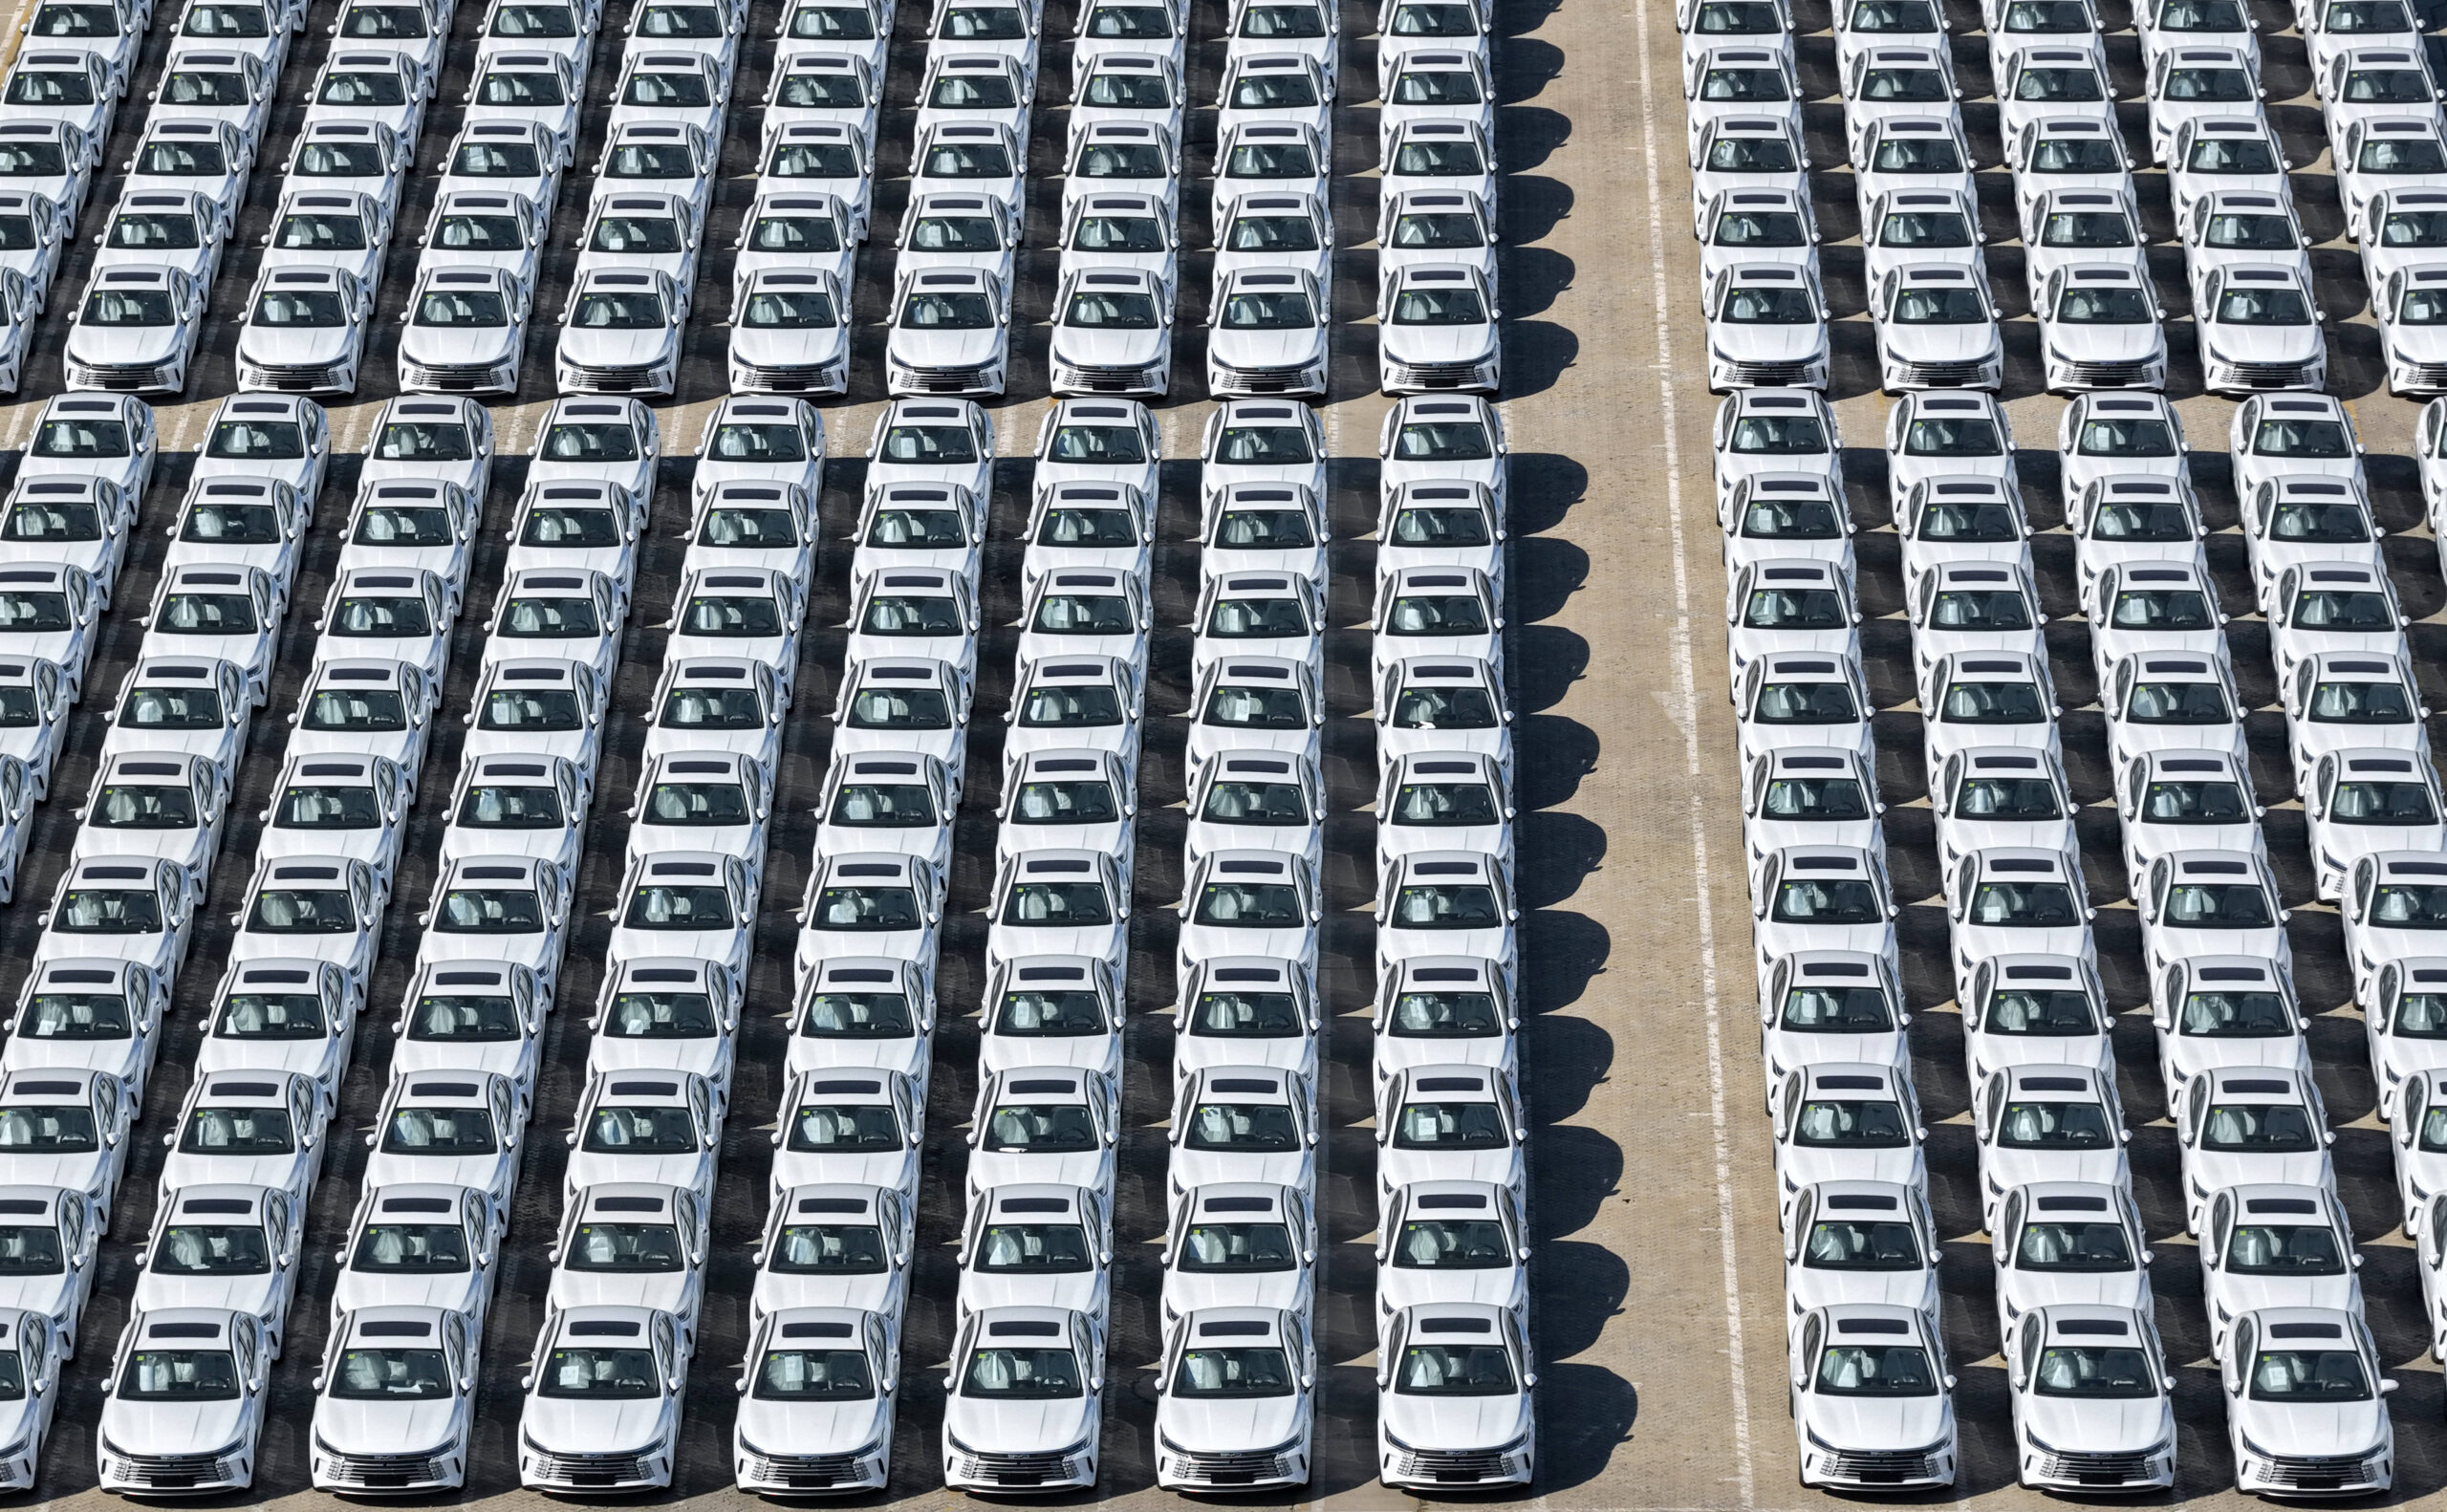
L’industrie automobile européenne est confrontée à une concurrence acharnée. En quelques années, et malgré la mise en place de droits de douane sur les véhicules électriques chinois en octobre 2024, des marques jusqu’alors peu connues telles que Geely, Xpeng, BYD, Neo ou Chery ont conquis 7 % du marché de l’Union européenne et semblent en passe d’atteindre les 10 %. À l’échelle mondiale, leur ascension est encore plus spectaculaire : elles ont exporté 7,1 millions de voitures en 2025, dont 2,5 millions de véhicules électriques, et leurs ventes ont doublé en un an. Depuis la pandémie, la Chine s’est hissée sans encombre au rang de leader du marché de l’électrification des transports : elle détient en effet les deux tiers du marché mondial des véhicules électriques. L’Union est loin derrière, avec seulement 15 % de ce nouveau marché. Alors qu’en Chine, les véhicules électriques sont devenus un secteur d’exportation clef connaissant une croissance vertigineuse, stimulée par la perturbation de l’approvisionnement mondial en pétrole, en Europe, ils sont désormais associés à la crise sans précédent du secteur automobile.
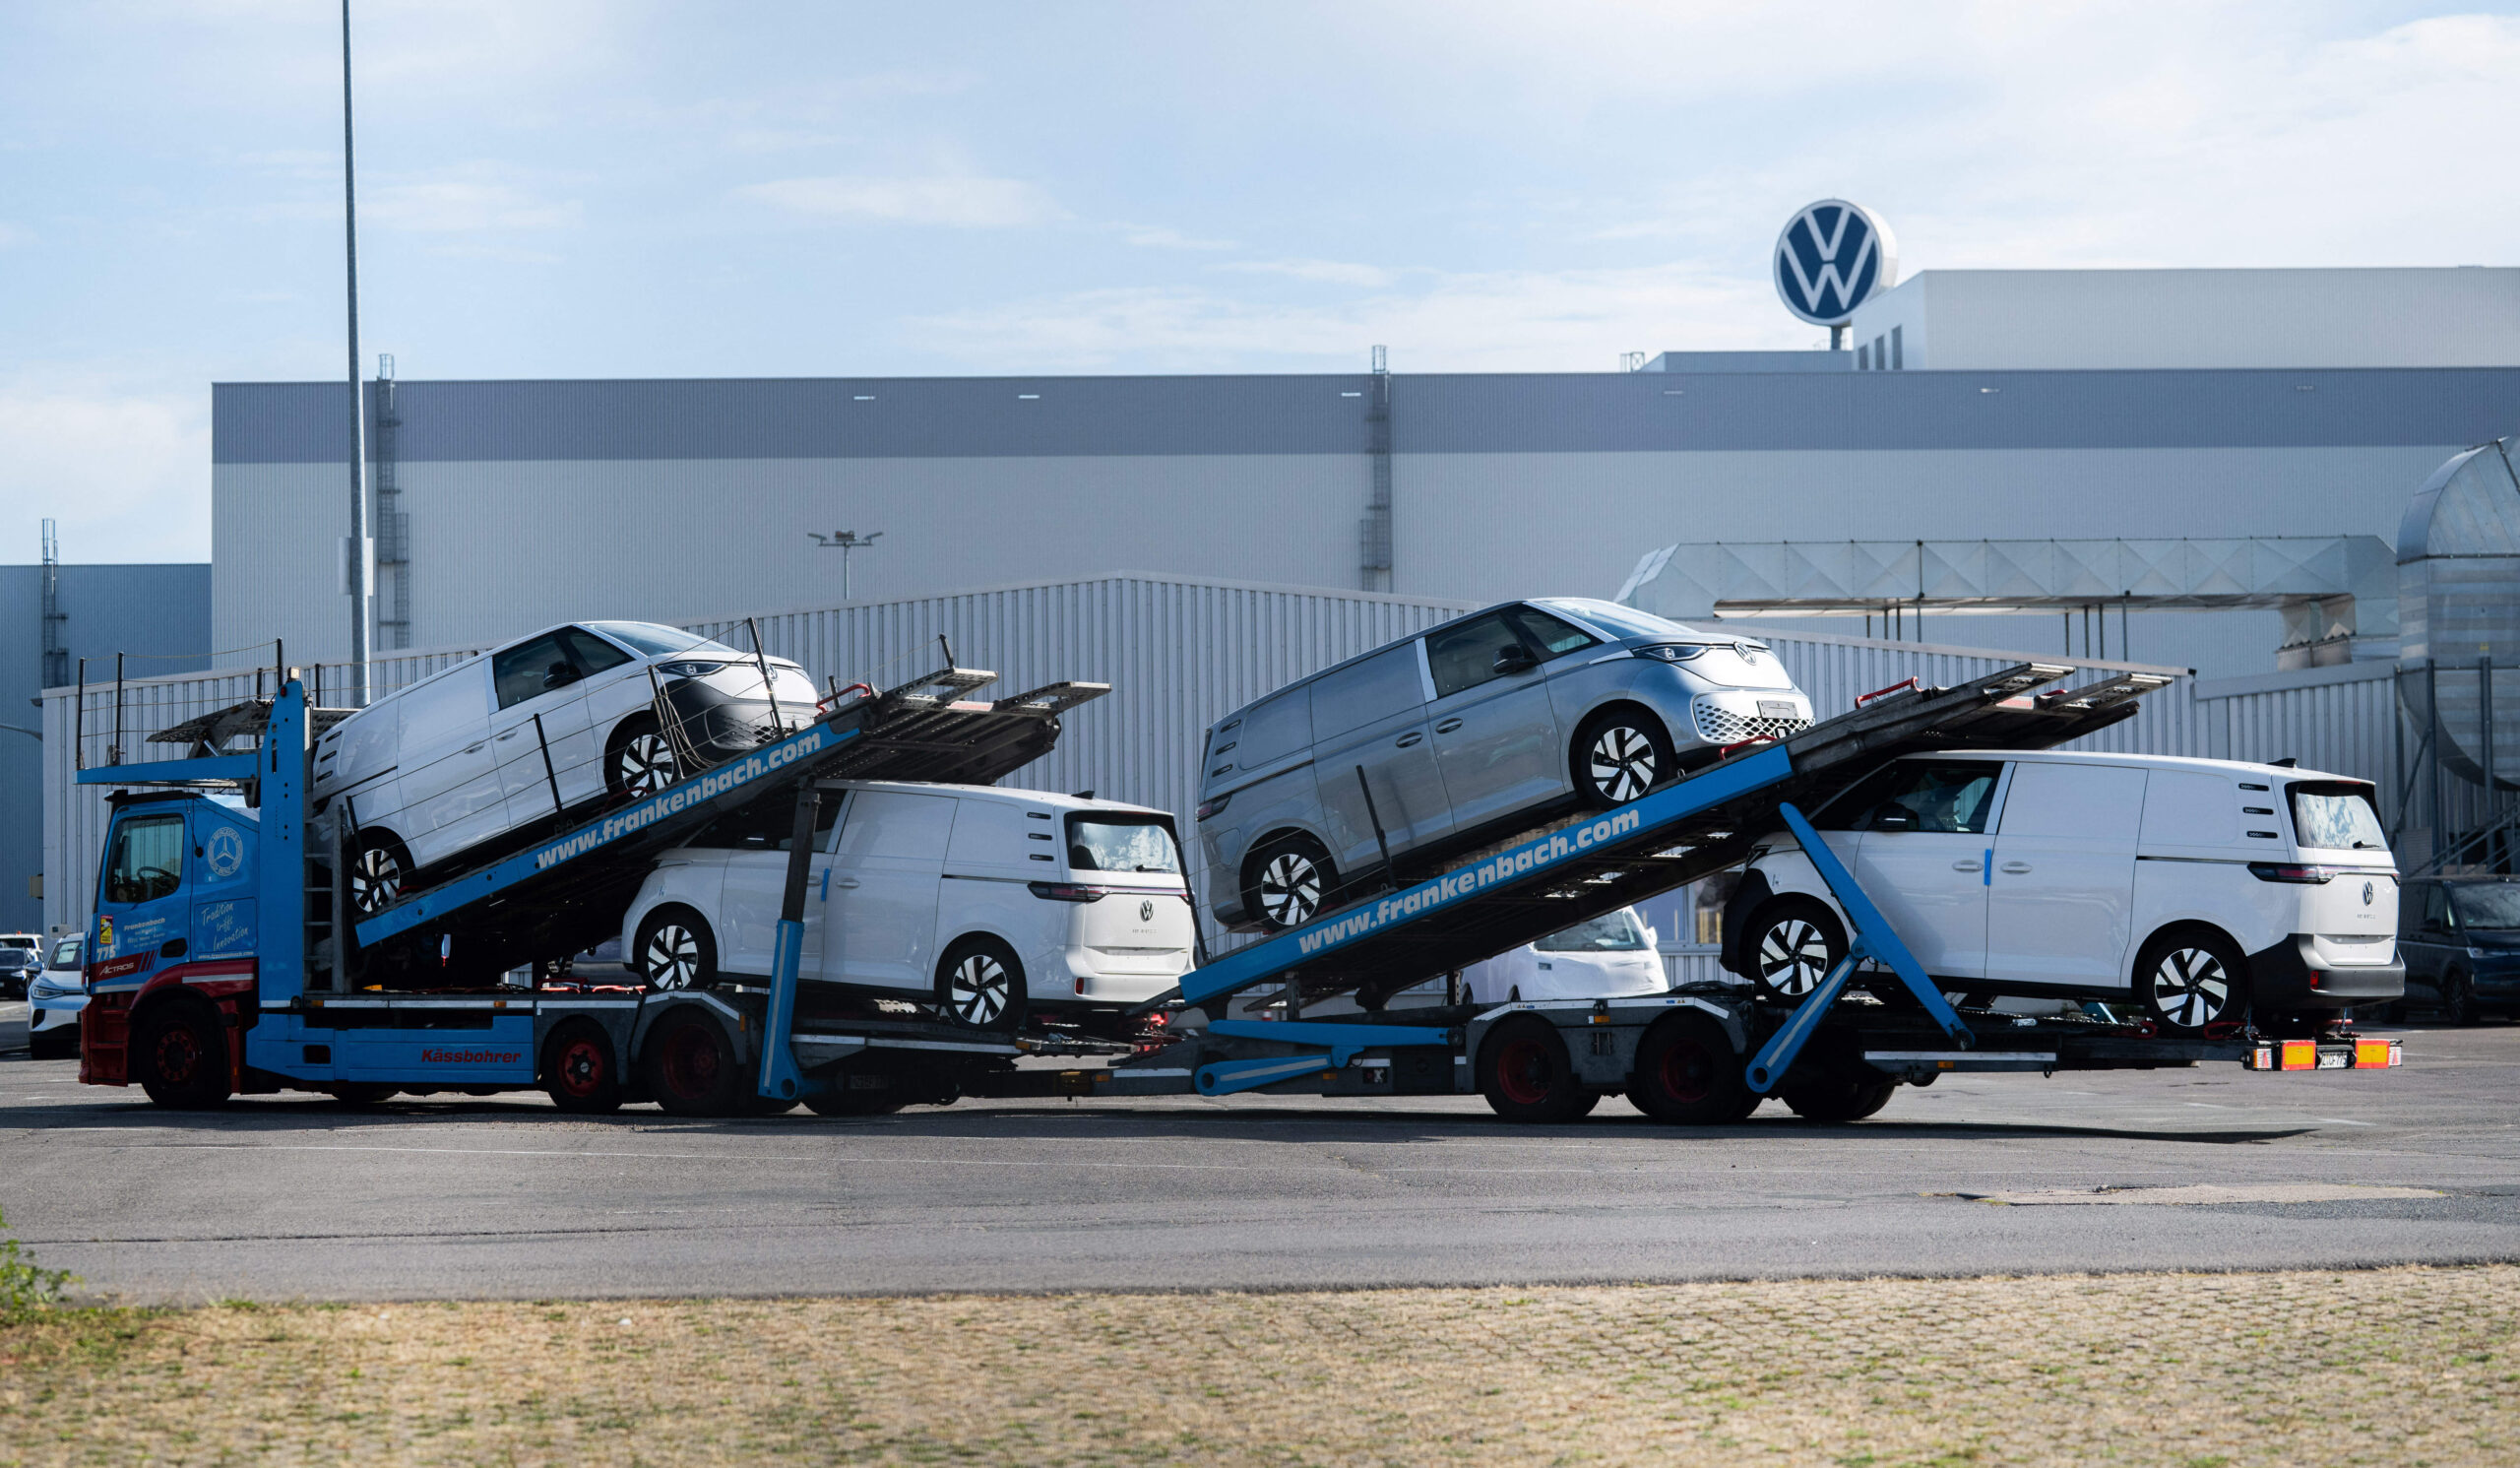
On parle beaucoup d’un « choc chinois 2.0 ». Dans l’automobile, il n’y a rien d’hypothétique. Et, contrairement au premier choc, qui avait principalement touché les segments manufacturiers à faible et moyenne technologie, celui-ci est plus douloureux. Il atteint le cœur même des avantages comparatifs que l’Europe pensait conserver : l’automobile, les pièces automobiles, les énergies renouvelables, l’électronique, tandis que les secteurs que l’Union considère comme ses goulets d’étranglement face à la Chine – pharmacie, moteurs d’avions long-courriers – pourraient à leur tour subir la disruption chinoise dans un avenir proche. Il s’agit précisément des secteurs où se concentre une grande partie de l’innovation européenne, qui génèrent les bénéfices réinvestis dans la recherche et les usines du futur, et qui versent les salaires qualifiés dont dépendent des régions industrielles entières. Perdre du terrain dans ces domaines revient à perdre la partie de l’économie qui finance et renforce les autres capacités.
Comment expliquer ce revirement historique ? Pendant plus d’un siècle, l’Europe a abrité certains des constructeurs automobiles les plus avancés au monde, les réseaux de fournisseurs les plus denses, les plus grandes institutions financières ainsi que le réseau le plus innovant d’institutions publiques génératrices de brevets. Pauvre en hydrocarbures et exposée au chantage énergétique russe, l’Europe avait en outre toutes les raisons de décarboner rapidement ses transports. Or, c’est précisément dans ce domaine que le continent a pris du retard sur la Chine, dont les constructeurs automobiles étaient encore invisibles il y a quinze ans.
Le « Great Greenlash »
La politique industrielle européenne a subi un « greenlash » : il ne s’agit pas d’un rejet en bloc de la décarbonation, comme dans les États-Unis de Trump, mais plutôt d’une tentative de ralentir ou d’édulcorer les engagements technologiques censés permettre cette transition. Les constructeurs automobiles européens et leur association professionnelle, l’ACEA, ont multiplié les pressions en faveur d’une plus grande « neutralité technologique », et de règles plus souples en matière de CO₂. Ils ont aussi appuyé pour conserver après 2035 les hybrides, les carburants synthétiques et les moteurs à combustion interne (MCI), arguant que la faiblesse des infrastructures de recharge, l’irrégularité de la demande des consommateurs et les coûts de production élevés rendent une transition brutale économiquement dangereuse.
Friedrich Merz a ainsi placé cet argument au cœur de la participation de l’Allemagne au débat européen : tout en insistant sur le fait que l’électrification reste la principale voie à suivre à long terme, il a fait valoir depuis son arrivée au pouvoir qu’il ne devrait pas y avoir d’« arrêt net » pour les MCI en 2035. L’électrification étant déjà une réalité chez les constructeurs chinois, cet horizon « de long terme » est surprenant. Ce « greenslash » apparaît comme un aveu d’échec de la transformation industrielle, mais aussi comme une réaction politiquement compréhensible visant à protéger l’emploi, les réseaux de fournisseurs et les capitaux irrécupérables.
Le risque de ce « greenlash » est toutefois double. Premièrement, il identifie à tort les causes de la crise, en l’attribuant aux ambitions européennes de décarbonation énoncées dans le Pacte vert et aux nombreuses initiatives qui en ont découlé, plutôt qu’à une politique industrielle verte trop timide. Deuxièmement, céder à l’argument de la « neutralité technologique » à un moment où le marché automobile hors des États-Unis est tout sauf neutre sur le plan technologique, pourrait certes préserver les actifs existants à court terme, mais aussi rendre le rattrapage technologique plus difficile à long terme.
Subventions chinoises ou esprit entrepreneurial chinois ?
Deux discours hantent aujourd’hui l’Europe. Le premier, défendu par la Commission et certains États membres, consiste à affirmer que les problèmes de l’Europe tiennent aux subventions chinoises massives et déloyales, ainsi qu’aux guerres des prix planifiées qui créent une surcapacité chez les champions industriels de Pékin. Ce discours n’est pas sans fondement mais, à lui seul, il ne permet pas de saisir les causes profondes du basculement.
Les calculs du Rhodium Group 1 montrent en effet que l’impact des subventions chinoises par véhicule reste modeste : 292 dollars pour BYD et 64 dollars pour Geely par rapport à Tesla. Selon Rhodium, l’avantage décisif réside dans l’intégration verticale mise en œuvre par des entreprises privées chinoises telles que BYD ou Geely. Initialement fabricant de batteries, BYD a changé la donne dans l’industrie automobile en plaçant la batterie au cœur de la plateforme technologique, ce qui lui confère un avantage de coût estimé à 2 369 dollars par véhicule.
Il y a ensuite un deuxième discours que l’on pourrait qualifier de « néo-schumpétérien » porté par de nombreux analystes du secteur, qui soulignent que la Chine a « gagné » la bataille des véhicules électriques, car les constructeurs automobiles évoluent dans une économie politique hypercapitaliste, libre des excès réglementaires européens, de ses prix élevés de l’énergie et d’une main-d’œuvre « surévaluée ». Pour ces raisons, ces entrepreneurs peuvent développer leurs entreprises à très grande échelle bien plus rapidement qu’en Europe. Selon eux, si l’État chinois joue un rôle, c’est uniquement pour freiner les choses ; et moins Pékin et les collectivités locales interviennent, mieux se porte l’entrepreneuriat chinois.
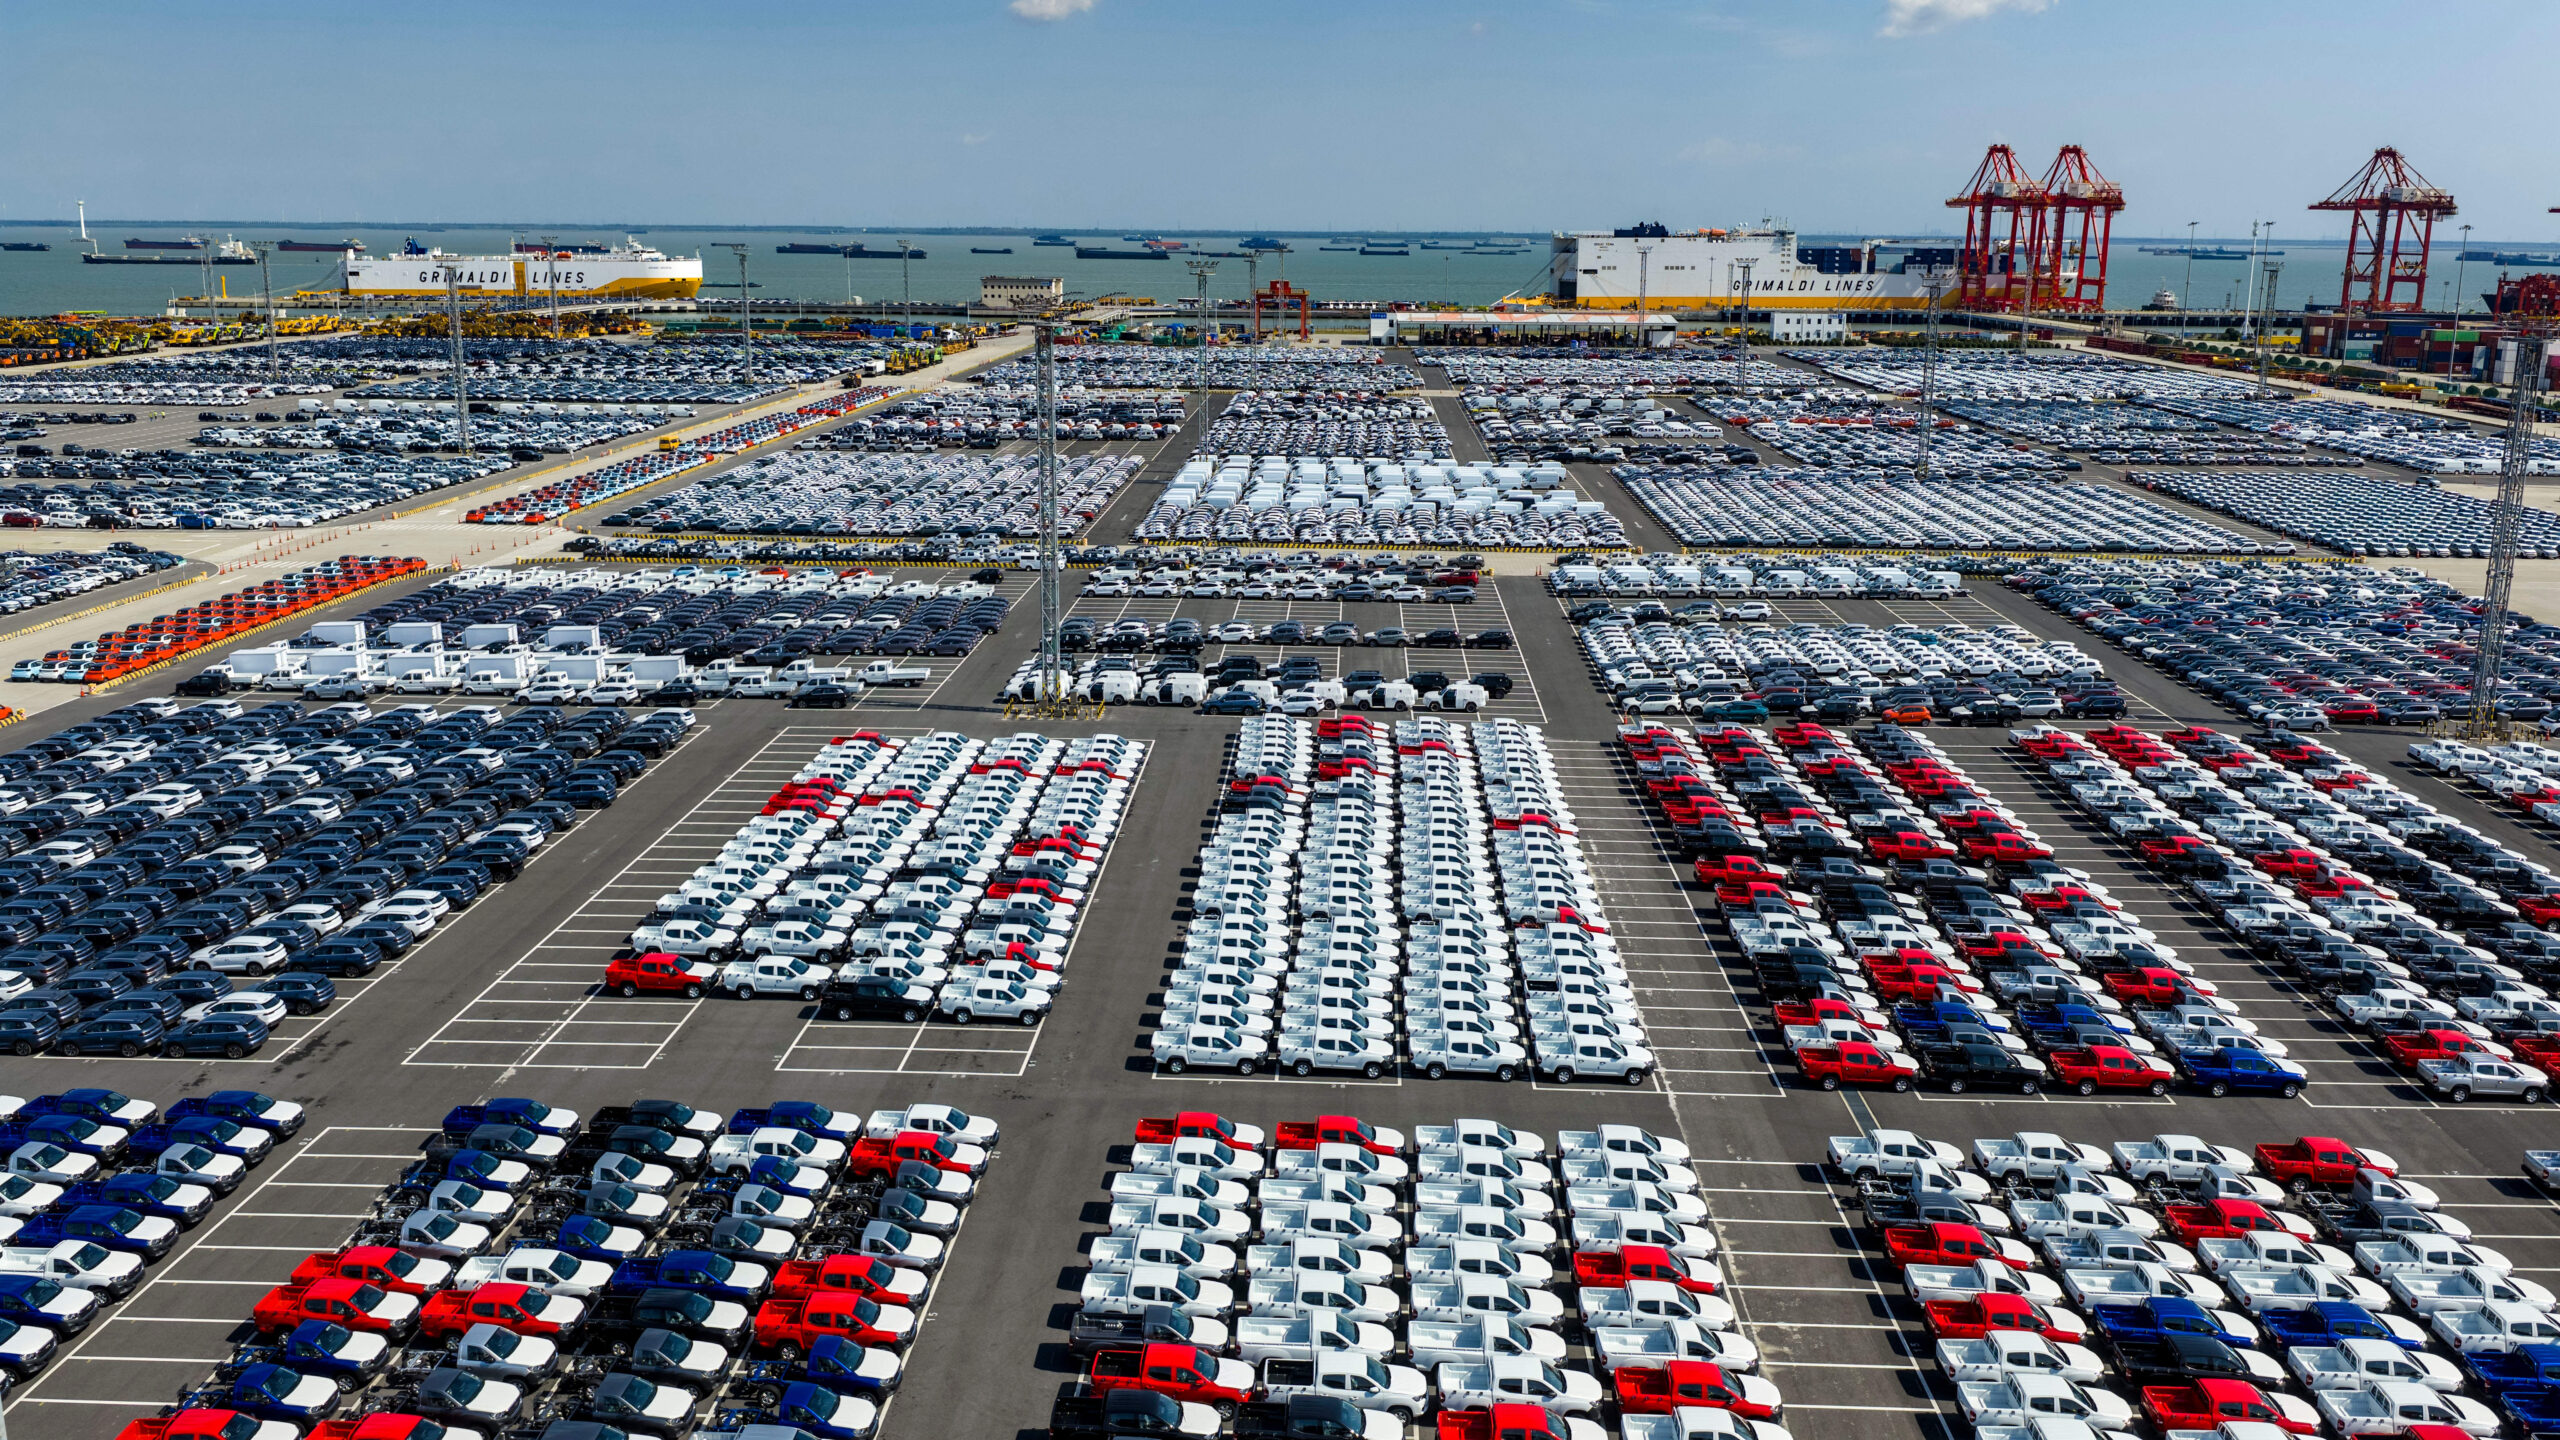
Cet argument présente de nombreux mérites. Les « leaders » des marchés chinois des véhicules électriques, des énergies renouvelables et de l’intelligence artificielle sont en grande majorité des entreprises privées. Warren Buffett a joué un rôle plus important que n’importe quelle entité publique chinoise dans le lancement de BYD. En outre, lorsque Pékin a effectivement parié sur les véhicules électriques, son soutien s’est concentré sur des entités publiques ou des coentreprises incluant des partenaires publics, tandis que le secteur a été développé par des entreprises privées qui ont, pour ainsi dire, défié les directives. En Chine, les entrepreneurs du secteur des nouvelles technologies avaient tout intérêt à prendre des risques, car l’Europe maîtrisait déjà l’ingénierie de pointe des MCI. Ils ne pouvaient donc s’imposer qu’en développant à très grande échelle une technologie que les Européens ne maîtrisaient pas sur l’ensemble de la chaîne de valeur. Dans cette logique, et c’est précisément la leçon de Wan Gang, l’avantage de la Chine pouvait résider uniquement dans sa capacité à miser sur des ruptures technologiques radicales.
Mais si l’esprit d’entreprise suffisait, pourquoi un géant chinois du thermique s’est-il converti à l’électrique quand ses homologues européens ne l’ont pas fait ?
Geely, le géant chinois du moteur thermique, a commencé par suivre la voie classique du constructeur automobile, gravissant la chaîne de valeur par le biais d’acquisitions multiples. Il a racheté Volvo en 2010, puis Lotus et une participation dans Daimler. L’entreprise est ainsi devenue un leader du marché des MCI, tout aussi installée dans ses routines et ses réseaux de concessionnaires que n’importe quelle marque allemande. C’était la « VW chinoise », comme me l’a confié un dirigeant chinois. Mais, encouragée par le gouvernement chinois qui avait fait des véhicules électriques une priorité et alourdie par les coûts d’investissement liés à l’expansion des MCI, Geely s’est convertie aux véhicules électriques bien plus vite que Volkswagen : elle est ainsi devenue le numéro deux chinois du véhicule électrique, derrière BYD.
Volkswagen est profondément implantée sur le marché chinois via une coentreprise qui, pendant plusieurs décennies, a vendu plus de voitures que n’importe quelle autre entreprise en Chine. Malgré cela, elle a eu beaucoup plus de mal à atteindre les objectifs de Geely. Et pour cause, dans les années 2010, l’État allemand et l’Union proposaient des incitations bien moins fortes pour l’électrification de la gamme. L’entreprise était aussi prisonnière de ses engagements envers le Mittelstand dépendant des MCI et étroitement lié au monde politique, et dont les sous-traitants (pistons, boîtes de vitesses, pompes d’injection…) étaient structurellement condamnés à être les perdants de la transition électrique, en raison de l’absence d’une véritable politique industrielle pour absorber ce coût d’ajustement, comme celle mise en place par la Chine pour ses propres secteurs.
Le soutien public en faveur des véhicules électriques en Europe a été tardif et hésitant, tant du côté de l’offre que de la demande. Volkswagen s’est donc lancée dans l’électrification avec bien moins d’enthousiasme que Geely, tandis que BMW, Stellantis, Renault et Daimler ont fait encore moins d’efforts. Geely et VW, deux géants du secteur des MCI partis du même point de départ et ayant obtenu des résultats opposés, montrent que les positions dominantes n’ont jamais été le facteur décisif. Seul le régime de politiques publiques dans lequel chacun évoluait l’a été.
En résumé, le discours sur le dumping chinois considère la coordination avancée entre l’État et le secteur privé (la planification) comme une distorsion à sanctionner, tandis que le discours néo-schumpétérien la considère comme secondaire, car elle ne fait que soutenir des dynamiques déjà présentes au sein des entreprises. Aucun de ces discours ne parvient à identifier la cause de la divergence entre l’Europe et la Chine : l’absence de planification de la chaîne de valeur des véhicules électriques et de sa coévolution avec la planification stratégique des entreprises. Cette synergie, semée de contradictions et d’échecs en Chine comme tout pari d’une telle envergure, explique mieux pourquoi l’Europe a laissé à la Chine le soin de construire le futur « électrostate ».
Coévolution : quand la stratégie d’entreprise et la politique d’État se transforment mutuellement
La coévolution entre la planification d’État et celle des entreprises se produit lorsque la première modifie les incitations auxquelles les secondes réagissent, tant du côté de l’offre que de la demande. Et elle intervient t quand, la manière dont ces dernières réagissent à ce plan, façonne de manière dynamique ce que le premier peut exiger d’elles à l’étape suivante 2. Un consultant allemand exerçant en Chine note que la planification chinoise est « un système bayésien de mise à jour cognitive qui réagit aux changements du marché pour mieux le piloter ». L’absence d’un système équivalent en Europe empêche de mener à bien des changements prométhéens tels que le passage de la propulsion à moteur thermique à la propulsion électrique.
Une transition technologique de cette ampleur ne saurait reposer uniquement sur la réglementation, les subventions ou l’audace de certaines entreprises. Elle exige une mobilisation d’ampleur pour coordonner l’ensemble des chaînes de valeur porteuses de la nouvelle technologie, tout en organisant le déclin méthodique de l’ancienne, en gérant les pertes et les gains au fur et à mesure. Sans cela, la réglementation, les prix du carbone et les critères ESG ne font que fixer des objectifs politiquement vulnérables, et les entreprises optimisent leurs trajectoires en restant prudentes, plutôt que de rompre avec leur trajectoire actuelle grâce à un soutien étatique crédible et durable.
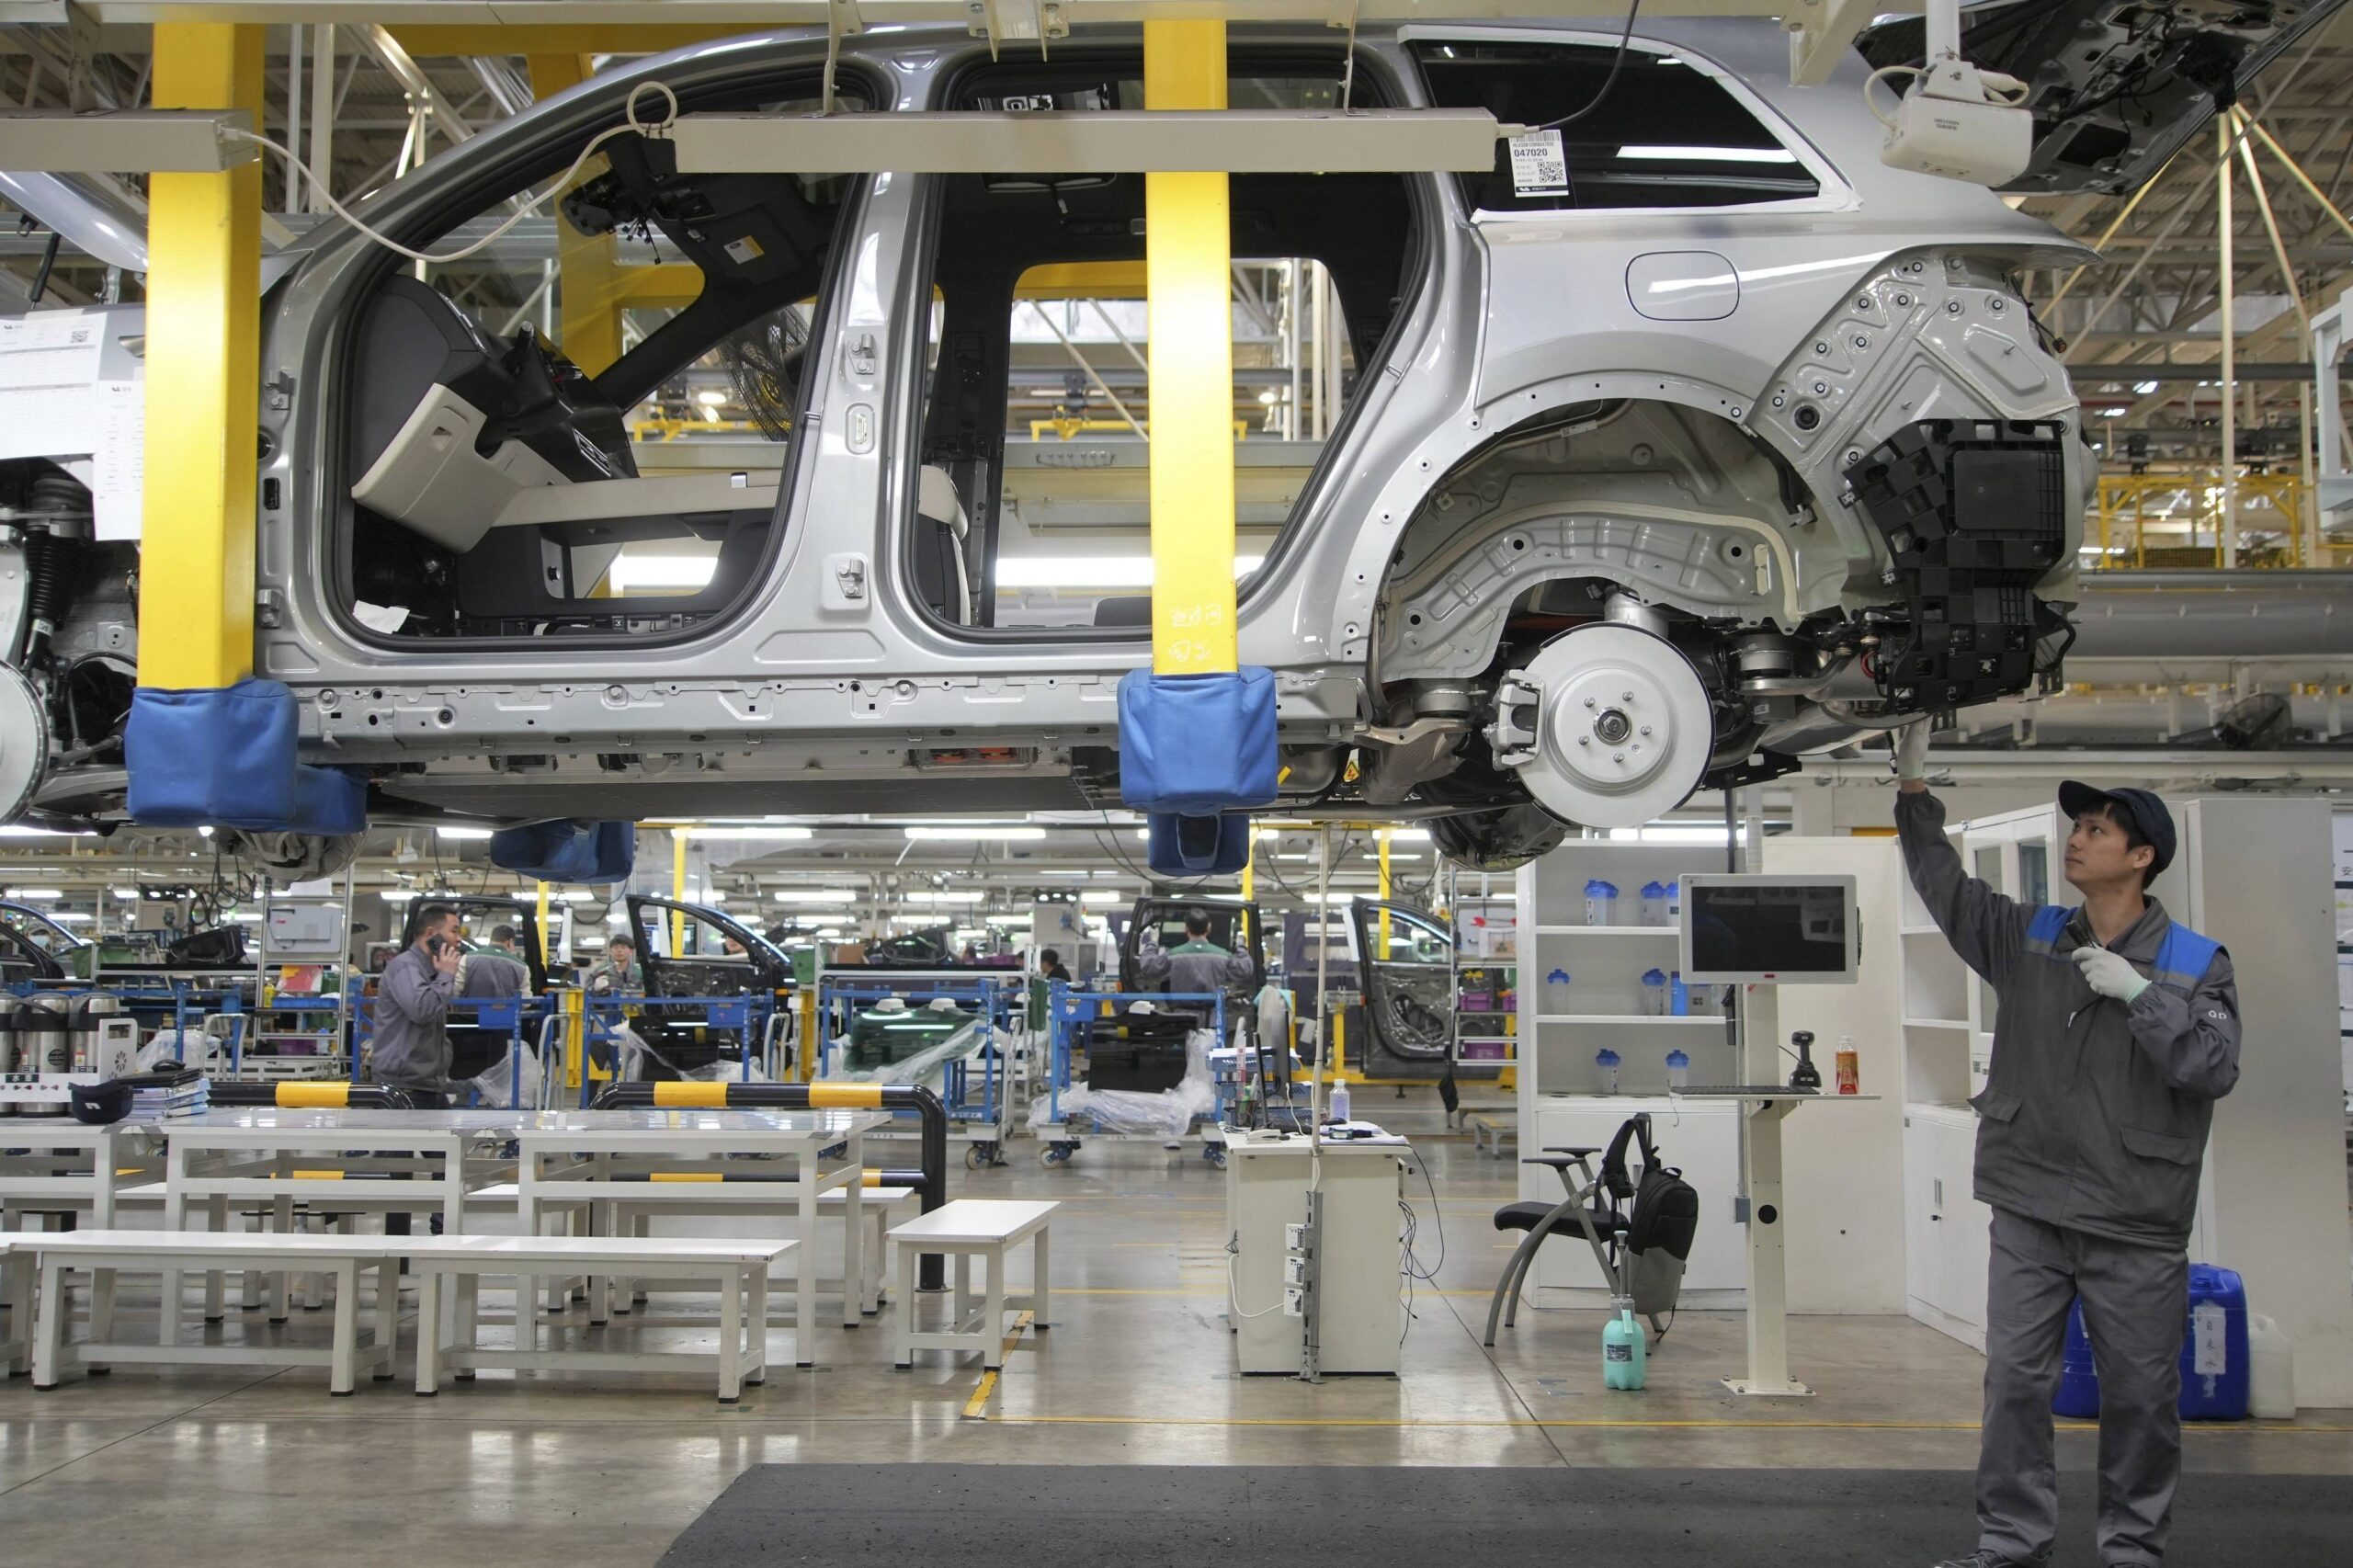
Dans le cas spécifique des véhicules électriques, l’État doit intervenir de manière coordonnée dans cinq domaines pour réussir la transition et garantir la compétitivité industrielle : la sécurisation des minerais critiques, la production de batteries, l’électronique embarquée, la gestion de la demande via des subventions conditionnelles, et le déploiement des infrastructures de recharge. En Europe, où cette coordination a fait défaut, les géants de l’automobile ont cherché à se protéger contre le risque, en misant simultanément sur des voitures à MCI plus efficaces, en retardant les investissements, et finalement, en s’opposant à une électrification plus rapide. En Chine, où le système a d’abord été testé, puis déployé à grande échelle tout en gagnant en sophistication, un écosystème de véhicules électriques hyper-compétitif a vu le jour.
Des minerais critiques aux batteries
Les batteries représentent 30 à 40 % du coût total d’un véhicule électrique. Avant de se lancer dans une expansion massive, Pékin avait prévu d’asseoir sa domination dans le domaine des batteries. Pendant des décennies, la Chine a consacré d’importantes ressources à son autonomie stratégique en matière d’extraction des minéraux critiques, et surtout, de technologies de traitement, au point de devenir un passage obligé pour ces dernières. Tandis que l’exploitation minière des minéraux critiques était largement entre les mains du secteur privé, la fusion – qui ne générait pratiquement rien, voire aucun profit – devait être assurée par de grandes entreprises publiques. Ne disposant pas d’une chaîne d’approvisionnement en cobalt et en lithium transformés, ni soumise aux taxes à l’exportation chinoises ni aux risques liés au contrôle des exportations, l’industrie européenne des batteries pour véhicules électriques était d’emblée beaucoup moins compétitive, et se concentrait sur des solutions de recyclage de batteries plus complexes, à l’instar de Northvolt.
Dès 2015, le gouvernement central chinois a publié une « liste blanche » des fournisseurs de batteries éligibles aux subventions, excluant de fait les producteurs étrangers LG Chem, Samsung SDI et Panasonic. Dans le même temps, les subventions n’ont pas été accordées à tout va, mais directement liées aux progrès réalisés en matière de densité énergétique et d’efficacité de production. Sans surprise, BYD et CATL, qui s’étaient déjà montrées redoutablement efficaces et disposaient de bases industrielles, sont devenus des acteurs clef de cette révolution en améliorant rapidement la composition chimique de leurs batteries, leurs procédés de fabrication et leurs structures de coûts.
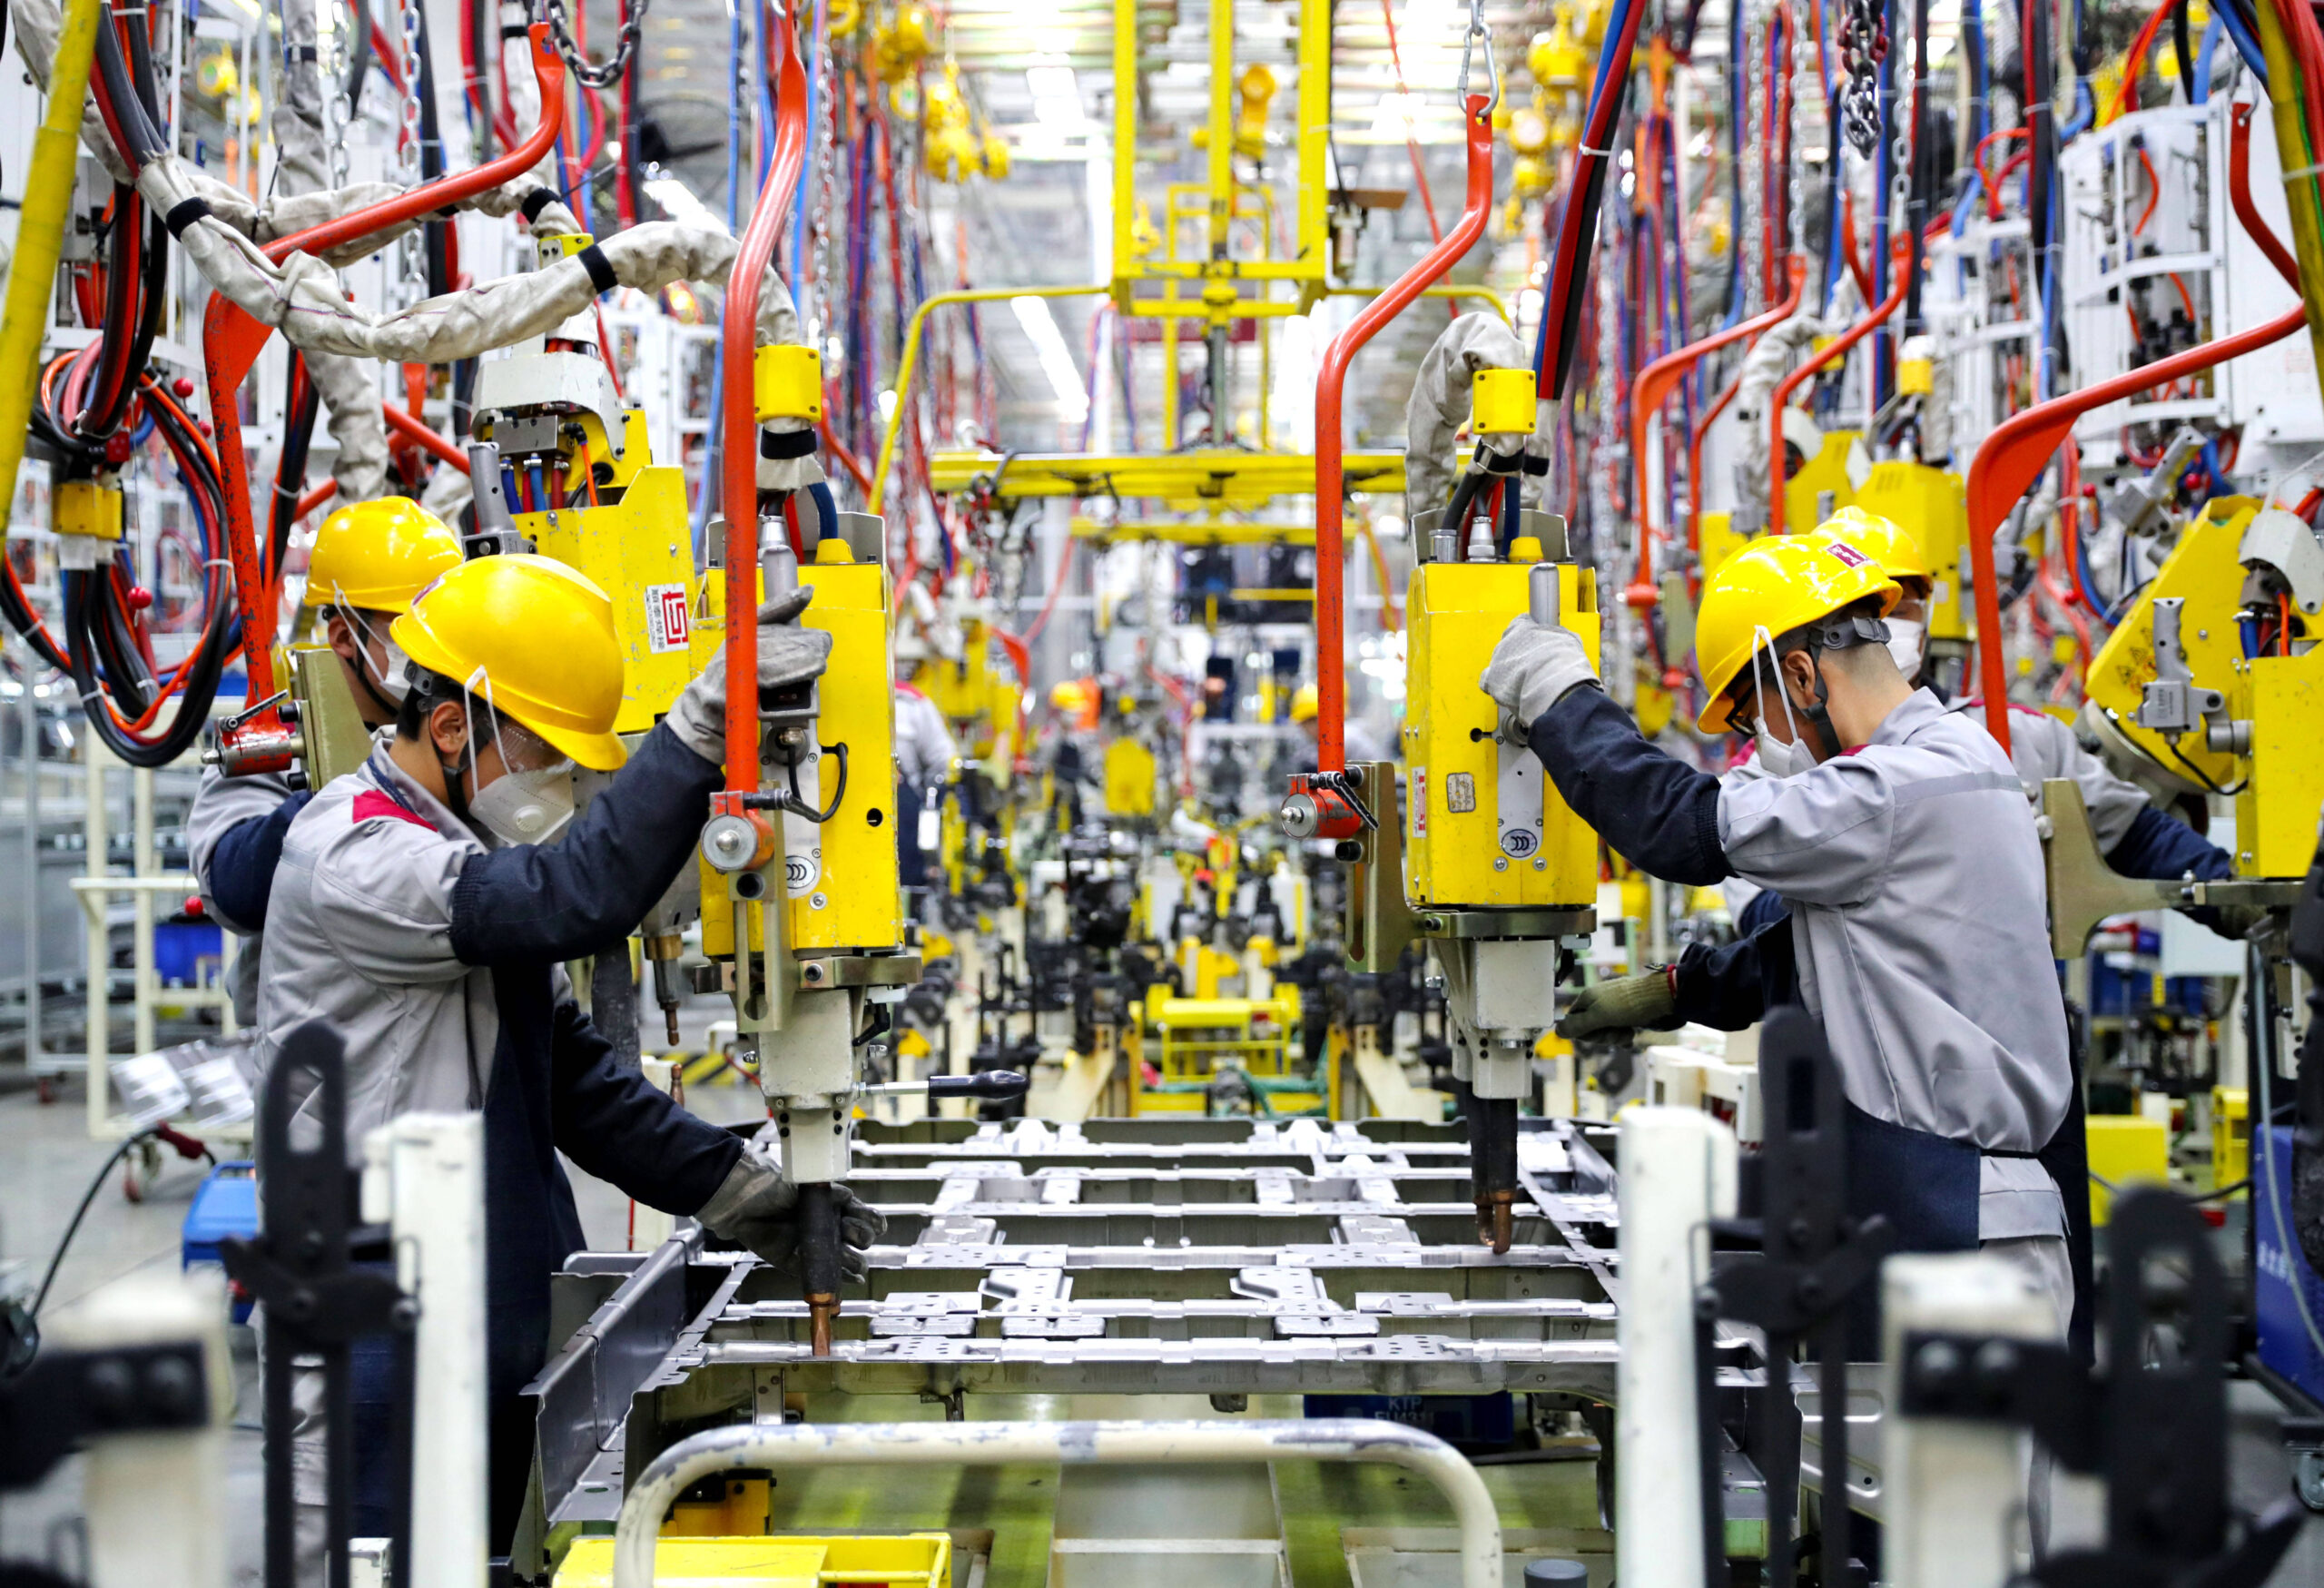
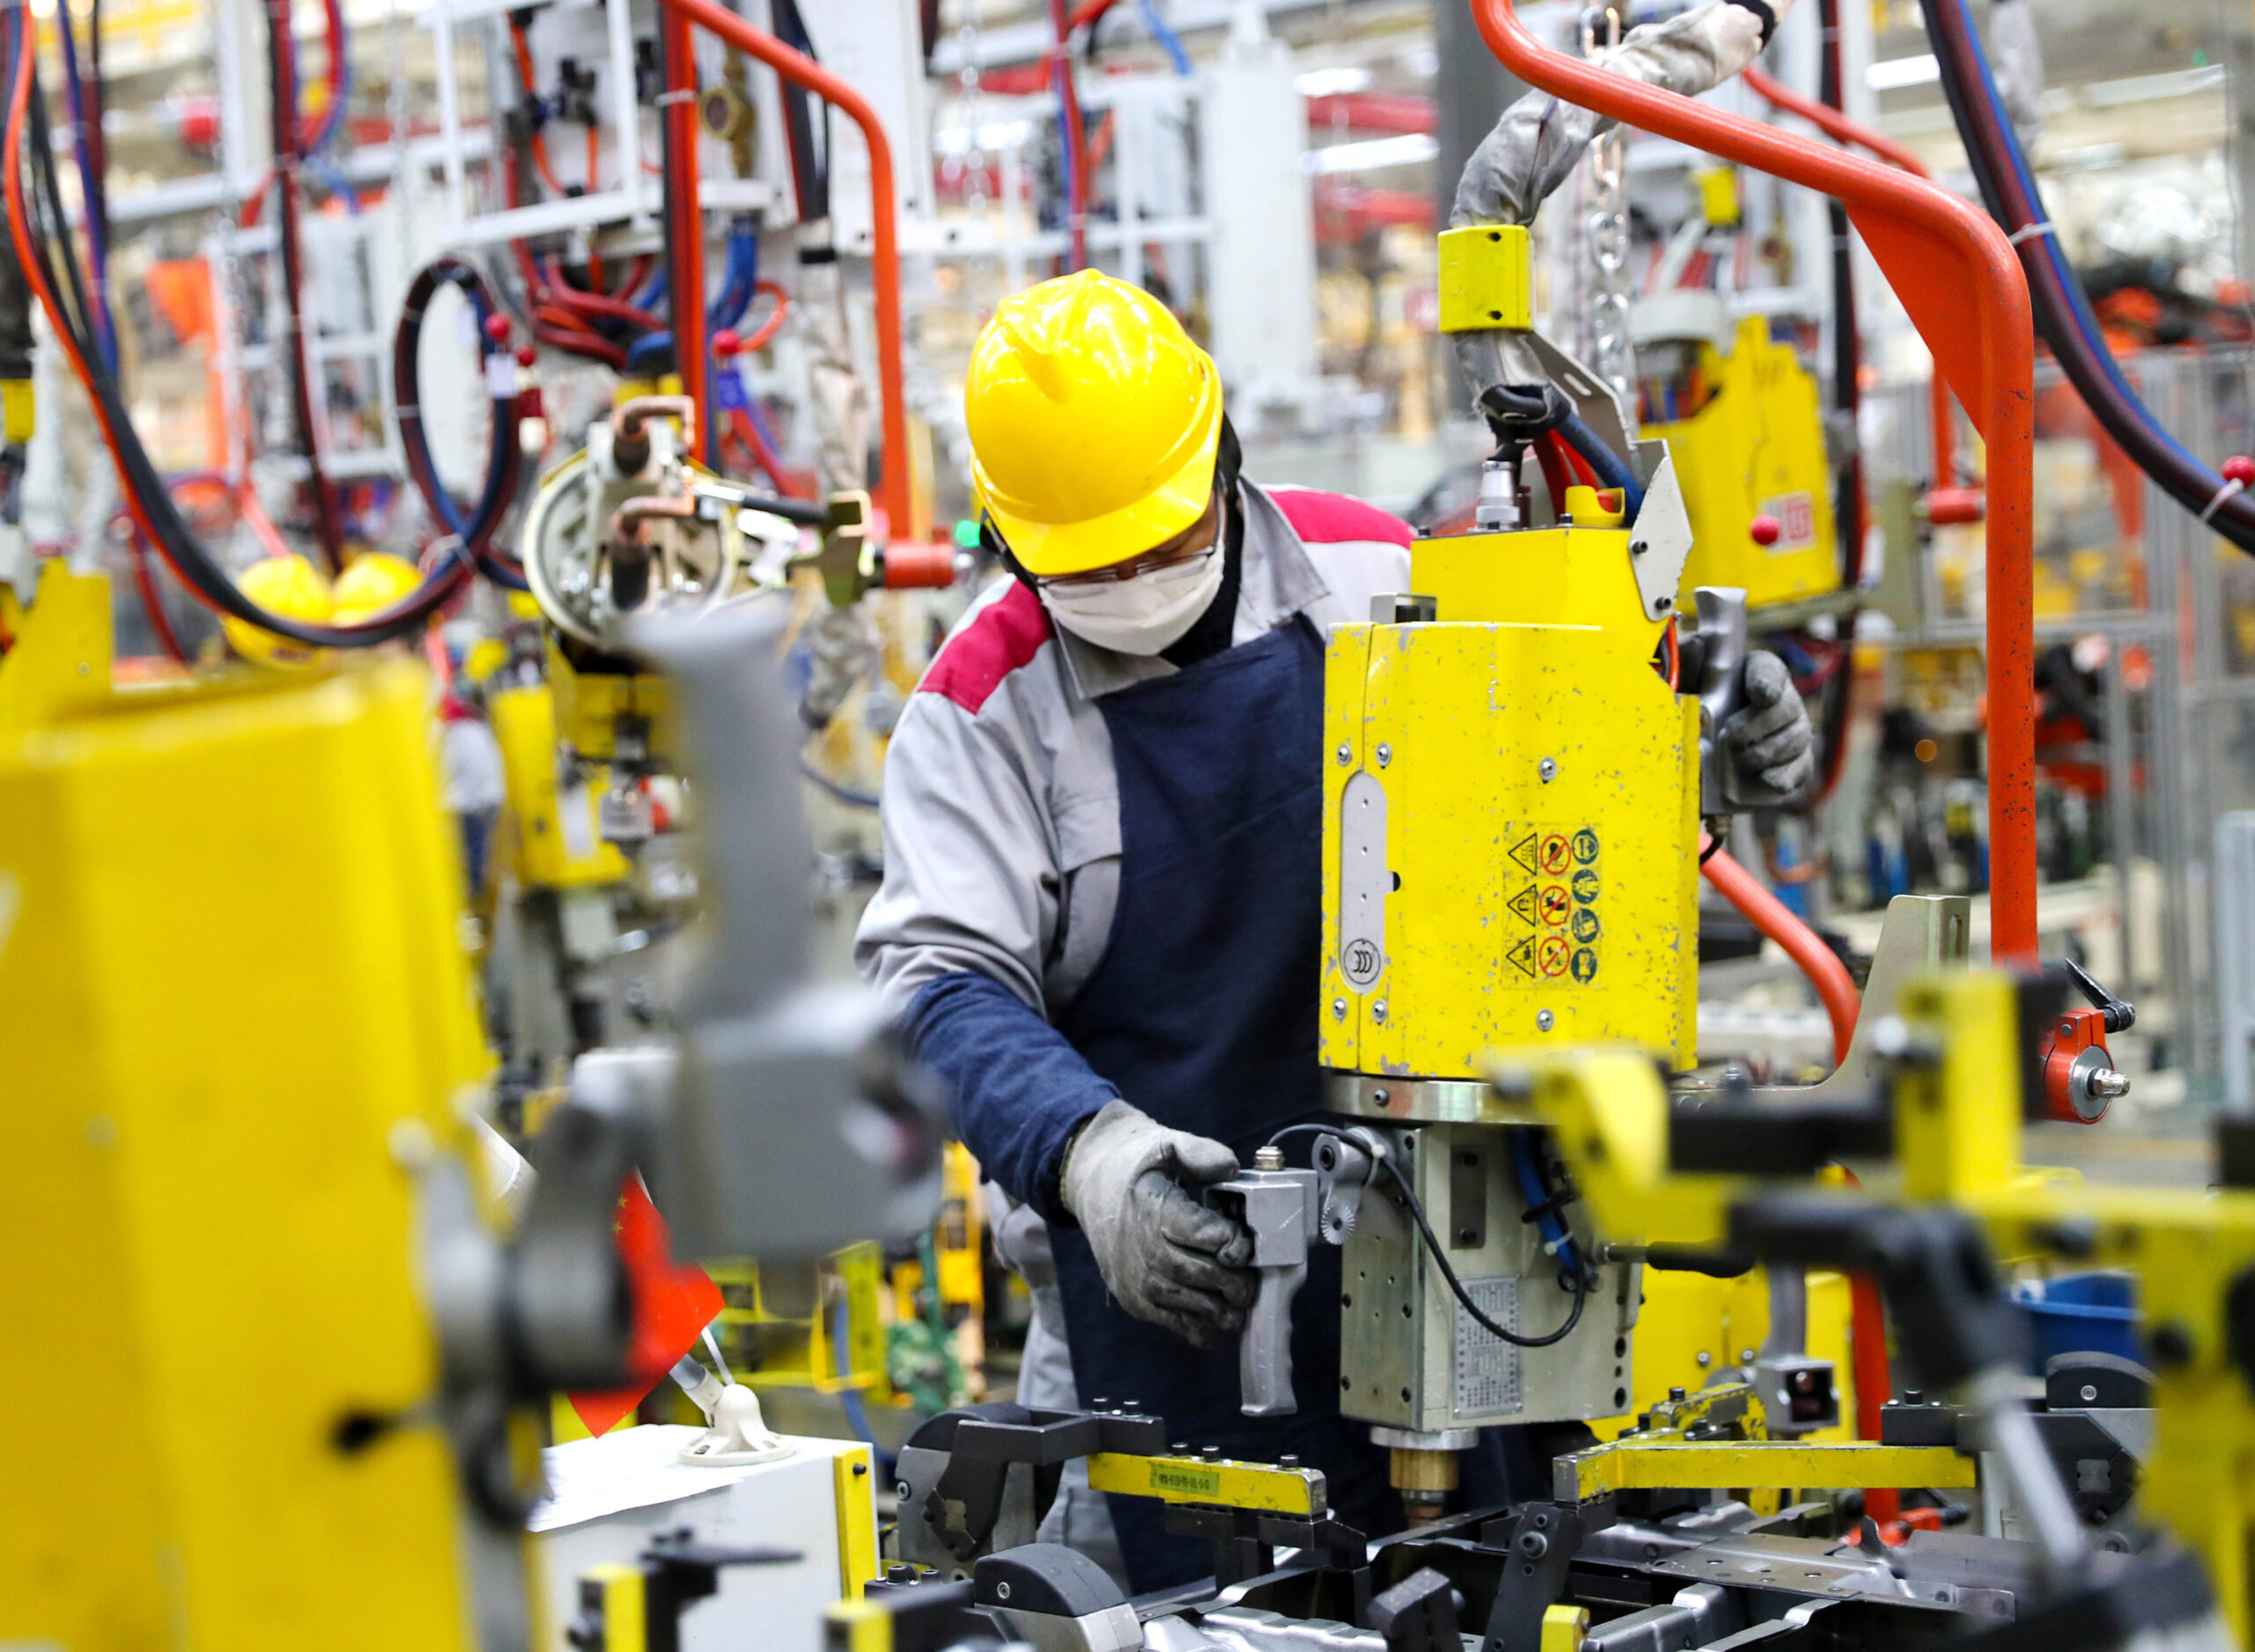
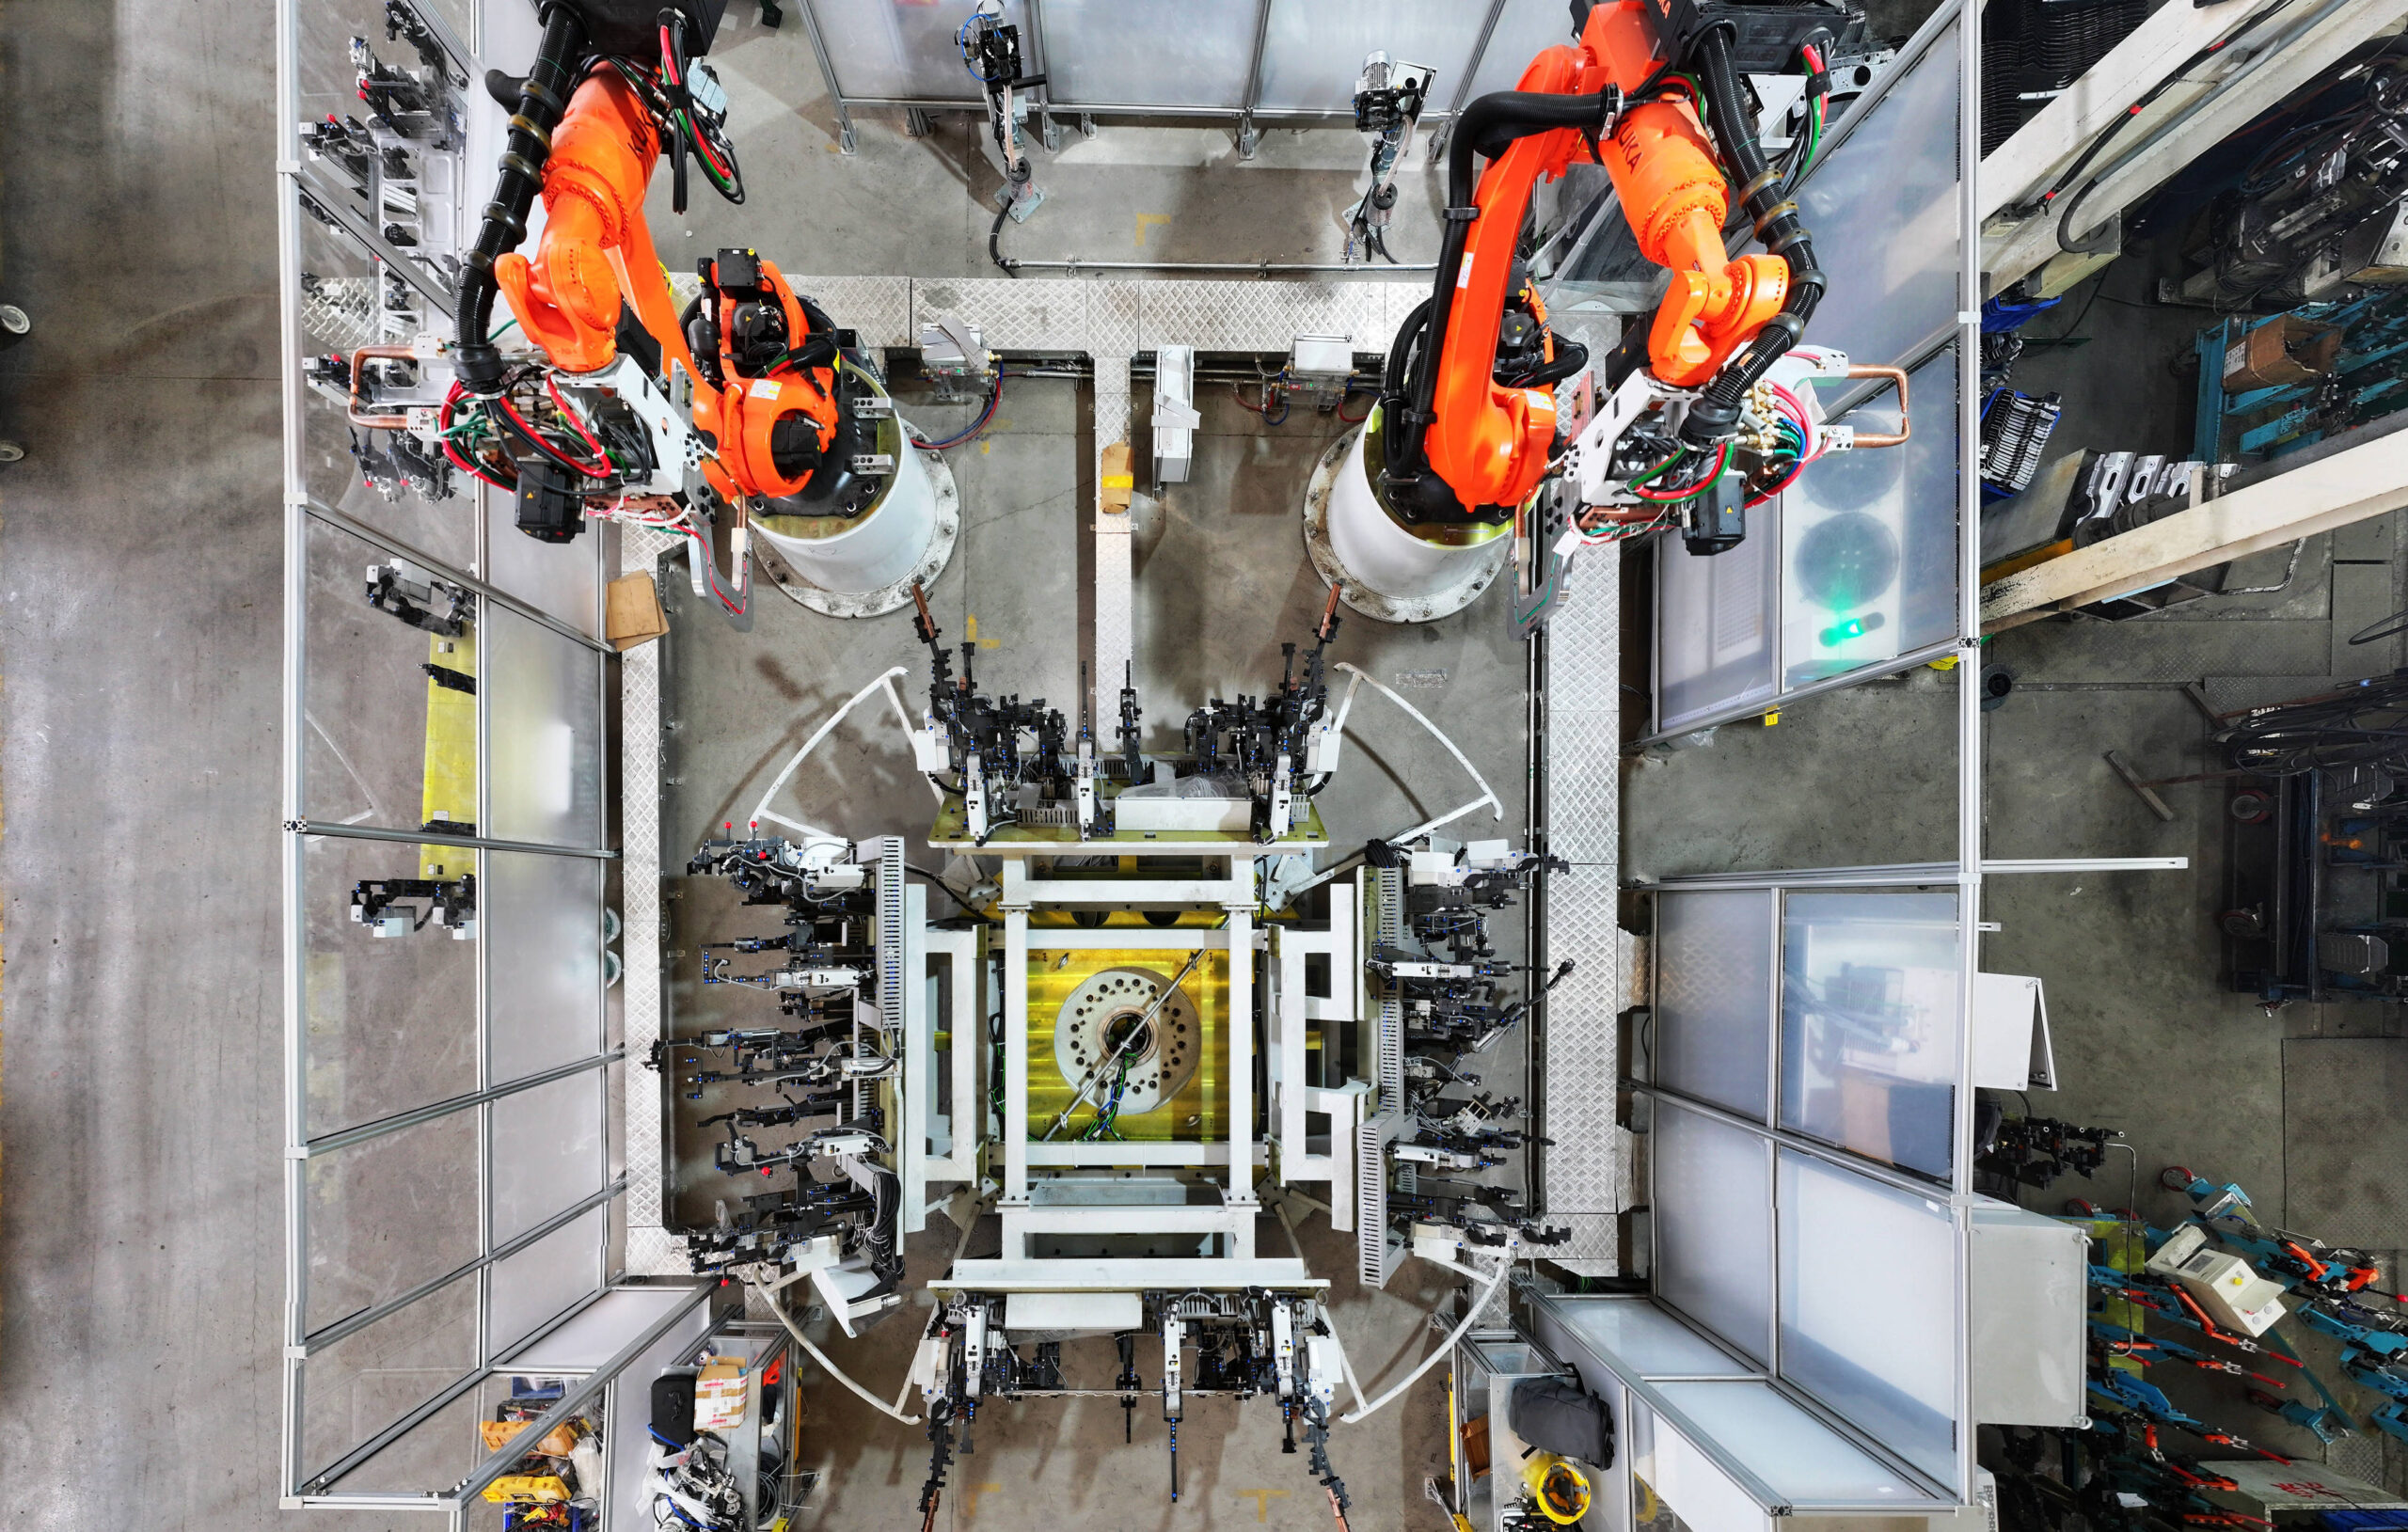
L’État a alors adopté une attitude néo-mercantiliste vis-à-vis des Coréens et des Japonais, protégeant ainsi ses « jeunes pousses » du secteur des batteries. L’intervention de l’État à ce stade de leur développement était déterminante puisqu’elle pouvait permettre ou empêcher leur expansion à grande échelle jusqu’à une domination mondiale. Les volumes de production considérables qui ont résulté de ces initiatives ont généré de puissants effets d’apprentissage, qui ont à leur tour permis d’améliorer la puissance, la sécurité et la fiabilité des batteries tout en réduisant les coûts et en renforçant les bénéfices destinés à de futurs investissements. Discrètement, un fonds chinois d’orientation industrielle a également pris une participation dans CATL avant son introduction en bourse, ce qui allait permettre à l’entreprise de lever les fonds nécessaires pour étendre sa base de production à la hauteur de la demande prévue dans le prochain plan quinquennal. Au début des années 2020, les entreprises chinoises ont de plus en plus établi des références en matière de coûts et d’échelle pour le secteur, tout en s’assurant des positions dominantes dans le traitement des cathodes, les matériaux d’anodes, la fabrication de composants et dans d’autres maillons de la chaîne de valeur. En revanche, le pari européen sur Northvolt pour obtenir une autonomie en matière de batteries a échoué, en raison à la fois des faibles capacités opérationnelles et d’une mauvaise gestion de la demande en véhicules électriques de l’Union – qui n’a pas su garantir des infrastructures de recharge adéquates – et par les États membres, avec leurs programmes de subventions désordonnés. Lorsque les retards de production et la hausse des taux d’intérêt ont affaibli son bilan, ni le gouvernement suédois ni le gouvernement allemand ne sont intervenus pour stabiliser l’entreprise, bien que Volkswagen en ait été le premier actionnaire (21 %). Les meilleurs espoirs de l’Europe en matière d’autonomie en batteries reposent sur le succès des start-ups françaises, qui sont néanmoins confrontées à des problèmes similaires à ceux de Northvolt lors de la montée en cadence industrielle 3. L’avenir, semble-t-il, appartient, au mieux, à des coentreprises entre fabricants de batteries européens et asiatiques 4 basées dans l’Union.
Électronique embarquée : fragmentation et vulnérabilité
Les véhicules électriques ne sont pas seulement des batteries sur roues, mais aussi des ordinateurs sur roues. La faiblesse structurelle des constructeurs automobiles allemands en matière d’électronique embarquée s’est révélée au grand jour lors de la pénurie de semi-conducteurs de 2020-2022. Dépendants de fournisseurs de premier rang tels que Bosch et Continental pour leurs puces et leurs unités de contrôle, et s’appuyant sur des architectures fragmentées spécifiques à chaque modèle, les constructeurs européens ne disposaient pas de l’intégration électronique interne qui leur aurait permis de repenser rapidement leurs systèmes lorsque la pénurie a frappé. Il en a résulté des arrêts de production prolongés chez Volkswagen, BMW et Daimler. Loin de constituer un signal d’alarme, cette crise n’a guère changé la donne et aucune pression n’a été exercée par l’Union ou les gouvernements des États membres pour stabiliser ce maillon clef de la chaîne de valeur des véhicules électriques.
L’Europe manquait également de géants du numérique capables d’investir dans les composants électroniques des véhicules électriques, comme l’a fait Amazon aux États-Unis avec la conduite autonome et les logiciels embarqués, ou comme l’ont fait Huawei, Alibaba et Tencent en Chine. L’allemand SAP, bien que dominant dans les logiciels d’entreprise, ne s’est jamais diversifié vers les infrastructures cloud ou les plateformes en temps réel exigées par les nouvelles fonctionnalités automobiles. Bosch n’a commencé que récemment à combler ce vide, notamment en prenant en 2023, aux côtés d’Infineon et de NXP, 10 % de l’ESMC, la future usine de puces de TSMC à Dresde, subventionnée à hauteur de 5 milliards d’euros par Berlin dans le cadre du règlement européen sur les puces. Trop peu, trop tard.

À ce moment-là, les entreprises chinoises spécialisées s’étaient déjà solidement implantées sur ce marché, détenues par les géants des plateformes numériques que l’Union n’avait pas su développer dans les années 2010, alors que la Chine menait une politique industrielle dotée de moyens considérables pour assurer son autonomie numérique vis-à-vis des États-Unis. Les constructeurs automobiles chinois, en partenariat avec les gouvernements provinciaux et municipaux, ont alors tiré parti de ces géants de l’économie numérique, des écosystèmes électroniques denses du delta de la rivière des Perles et des milliers de fournisseurs de composants autour de Shenzhen, créant ainsi des pôles d’activité pour l’électronique des véhicules électriques sans véritable concurrence à l’échelle mondiale. Il est impossible d’ignorer le rôle de la planification étatique au niveau provincial dans leur croissance : marchés publics, capital-risque des collectivités locales (les fameux « fonds d’orientation gouvernementaux »), incitations fiscales, écosystèmes de commercialisation des innovations techniques issues des universités, investissements massifs dans le développement de compétences sur mesure pour l’industrie de l’électronique des véhicules électriques. Tous ces éléments s’inscrivaient dans des programmes du gouvernement central tels que « Made in China 2025 », ainsi que dans des initiatives antérieures, ciblant explicitement les semi-conducteurs, l’électronique de puissance et les logiciels embarqués en tant que technologies stratégiques ayant des retombées sur le secteur automobile. Certes, le prix à payer pour la concurrence au niveau provincial pour la concrétisation de tout cela, a été la duplication des efforts et la surcapacité. Les Européens peuvent pointer du doigt cette situation avec suffisance, mais ce qui compte, c’est le résultat final : alors que la Chine d’aujourd’hui abrite des entreprises de renommée mondiale dans ce domaine technologique, l’Europe, autrefois leader en la matière, est pratiquement absente.
Il est important de noter que la Chine a bâti cette industrie électronique compétitive sous contrôle local, en partie en réaction aux contrôles à l’exportation américains sur les puces et leur fabrication, une contrainte à laquelle l’Europe n’a jamais été confrontée. En termes de développement, la Chine a transformé les semi-conducteurs et l’électronique en atouts stratégiques à usage général grâce à une action étatique coordonnée, réduisant ainsi efficacement la part de marché de Nvidia dans le pays à près de 0.
Gérer la demande
L’incertitude et les perturbations liées à la demande constituent la menace la plus importante pour une nouvelle technologie tentant d’atteindre une échelle commerciale viable. Or, c’est précisément sur ce point que le contraste entre la Chine et l’Europe est le plus marqué. Les mesures européennes de relance axées sur la demande, comme l’« Umweltbonus » allemand ou la prime écologique française, ont subventionné sans distinction les véhicules hybrides rechargeables et les véhicules électriques, sans imposer d’exigences minimales en matière d’autonomie ou autres critères techniques. Les hybrides rechargeables ont ainsi représenté environ 40 % des véhicules subventionnés par l’Umweltbonus, alors même que leurs émissions réelles s’avéraient deux à quatre fois supérieures aux valeurs homologuées. En 2019, un tiers des véhicules électriques européens affichaient encore une autonomie réelle inférieure à 250 kilomètres ; les premières versions de la BMW i3 et de la VW e-Golf, équipées de batteries de moins de 30 kWh, visaient davantage à respecter les normes applicables aux flottes qu’à miser sur la compétitivité mondiale.
À l’inverse, la Chine a explicitement exclu du soutien public les véhicules ne respectant pas certains seuils de densité énergétique et d’autonomie, tout en réprimant activement la demande de véhicules à MCI en offrant des plaques d’immatriculation électriques gratuites et en imposant des quotas et des tirages au sort pour les véhicules thermiques. Il est essentiel de noter que les subventions ont été accordées aux constructeurs et non aux consommateurs. Les constructeurs ont donc été contraints à se lancer dans une course technologique, tout en restant sous étroite surveillance de l’État.
Le déploiement des infrastructures de recharge constitue un autre aspect essentiel de la gestion de la demande : sans réseaux de recharge denses, l’angoisse liée à l’autonomie suffirait à elle seule à dissuader les acheteurs tardifs, quelles que soient la qualité du véhicule ou l’importance des subventions. Les deux blocs ont identifié ce besoin très tôt. L’Union a adopté sa directive sur les carburants alternatifs en 2014, qui a ensuite été renforcée par une réglementation, mais la fragmentation des compétences entre États membres a produit des résultats très inégaux : les Pays-Bas et les pays scandinaves ont mis en place des réseaux denses, tandis que l’Allemagne, l’Europe du Sud et l’Europe de l’Est ont pris du retard. Même lorsque le programme NextGenerationEU a été voté, les exigences en matière de recharge se limitaient au réseau routier paneuropéen RTE-T, les États membres accordant une attention inégale au reste du territoire. Il en a résulté que, rapporté à la population, la Chine, pays dont le PIB par habitant est inférieur à celui de l’État membre le plus pauvre de l’Union, a déployé une infrastructure de recharge deux fois plus importante qu’en Europe au moment où l’industrie des véhicules électriques prenait de l’ampleur. Par conducteur titulaire d’un permis, l’écart se creuse encore davantage : 40 bornes de recharge pour 100 000 conducteurs dans les grandes villes chinoises contre 14 en moyenne dans l’Union, soit un rapport de près de trois pour un, ce qui explique en grande partie pourquoi l’adoption massive a été plus importante en Chine qu’en Europe. Jusqu’en 2024, seuls environ 60 % des corridors routiers prévus dans l’Union répondaient aux objectifs d’espacement fixés par la réglementation européenne.
Les droits de douane : une gestion des symptômes
Traiter le problème uniquement par le biais des droits de douane revient à s’attaquer à un symptôme tout en laissant intact le déficit de coordination entre les cinq maillons de la chaîne de valeur. L’Union européenne a déployé des instruments correctifs tels que la réglementation sur les matières premières critiques ou les projets d’intérêt européen commun relatifs aux batteries. Pourtant, l’échec de Northvolt suggère que ces instruments restent fragmentés, procycliques et difficiles à mobiliser lorsque les start-ups européennes se heurtent aux obstacles liés à leur expansion, ce qui explique précisément leur insuffisance structurelle.
La comparaison sino-allemande suggère une lecture politico-économique différente : l’Union a adopté une intervention réglementaire axée sur les émissions et portant sur l’offre dans le secteur automobile européen, sans offrir d’équivalent à la capacité de coordination des entités publiques et privées chinoises en matière de réorganisation de la chaîne de valeur autour de l’électrification. En l’absence de telles formes de coordination profondes entre l’État et le marché, le fait de privilégier la conformité réglementaire a donné naissance à des véhicules conçus pour atteindre un seuil minimal, mais rarement pour rivaliser à l’échelle mondiale. Pékin a quant à elle provoqué sa propre « destruction créatrice », en associant systématiquement la répression de la demande de véhicules thermiques à la mise en place méthodique d’une offre électrique compétitive sur cinq maillons de la chaîne de valeur.
Recourir aux droits de douane est également plus facile que de s’atteler à la tâche plus ardue – mais plus essentielle – consistant à réduire les coûts du capital et de l’énergie pour les producteurs basés dans l’Union. Les véhicules électriques sont fabriqués à partir de matériaux dont la transformation s’effectue à des prix de l’énergie plusieurs fois supérieurs à ceux pratiqués en Chine. La Suède a proposé aux producteurs d’acier vert, des tarifs d’électricité inférieurs à ceux de la Chine afin de devancer les producteurs chinois sur ce marché. Cette initiative n’a toutefois pas fait école, et ce, bien que la chaîne de valeur automobile soit extrêmement gourmande en énergie. De plus, les véhicules financiers publics existants en Europe coordonnent rarement leurs actions au-delà des frontières pour intégrer les « hyperscalers » potentiels à une même chaîne de valeur ; par ailleurs, ils rejettent la spécialisation sectorielle que les fonds d’orientation industrielle chinois ont déployée avec tant d’efficacité, pour des sous-secteurs ciblés, y compris ceux liés à la chaîne de valeur des véhicules électriques 5. Enfin, alors que la banque centrale chinoise a orchestré le déblocage de plus de quatre mille milliards d’euros de crédit vert à des taux avantageux, la BCE a résisté aux appels en faveur de mesures équivalentes, malgré les demandes d’abandon de la neutralité du marché formulées par certains de ses plus hauts responsables 6.
Le « miroir chinois » dans lequel l’Europe ne peut s’empêcher de se regarder
La Chine impose une réalité évidente : sans une coordination étatique crédible s’étendant aux minerais raffinés, aux batteries, à l’électronique, à la demande et aux infrastructures, et sans imposer de discipline aux industriels historiques au lieu de se contenter de protéger leur marge de manœuvre, le marché et les règles européens ne suffiront pas à changer les acteurs qui occupent les positions dominantes.
La grande asymétrie est politique : l’État chinois a la capacité d’imposer des pertes concentrées et immédiates aux technologies dominantes et aux bassins d’emploi associés, sans avoir à négocier ce choix avec les syndicats, les parlements nationaux ou les publics décisifs sur le plan électoral. C’est précisément ce qu’aucun gouvernement allemand ou français ne peut faire. La Chine pose ainsi un problème épineux à l’Europe : trouver un équivalent démocratiquement acceptable, sous peine de voir l’Europe perdre la course par défaut. Le rejet du Pacte vert européen apparaît ainsi comme une réaction politique prévisible, face à une réglementation ayant fixé une destination sans organiser les moyens collectifs.
Ce que la Chine impose en fin de compte dépasse le champ d’action de la seule industrie automobile. Le capitalisme réglementé européen a longtemps suffi à discipliner un marché unique déjà mature, où la tâche consistait principalement à arbitrer entre des intérêts industriels établis. Or, ce même système réglementaire, autrefois efficace, s’avère mal équipé pour disputer le leadership technologique dans un secteur industriel naissant, face à un État chinois qui planifie l’ensemble de la chaîne de valeur avant même que le marché n’existe.
La leçon à tirer n’est pas qu’il faut reproduire le dirigisme chinois, mais trouver une version européenne du dirigisme en matière de planification de la chaîne de valeur, compatible avec les valeurs européennes et les contrepoids démocratiques. Ce n’est plus une option idéologique parmi d’autres à débattre. C’est devenu une condition de la survie industrielle.
Cette prise de conscience ravive une vieille intuition issue de la tradition dirigiste de Jean Monnet : pour maîtriser les grandes transitions technologiques, il faut disposer d’une expertise et d’institutions en matière de planification indicative, d’une coordination entre l’État, le capital et les universités afin de faire émerger de nouveaux champions nationaux, de tirer parti du rôle de l’État en tant qu’actionnaire et stratège, de fixer les conditions d’accès au marché pour les concurrents, mais aussi d’instaurer des règles et de favoriser la compétitivité des nouveaux secteurs encouragés afin d’éviter tout « assistanat aux entreprises ».
Que cela vise à favoriser l’émergence de nouvelles entreprises actives notamment dans le secteur automobile, comme l’a fait la Chine, à redynamiser des acteurs historiques forts d’un siècle d’existence, ou à mettre en place des coentreprises avec les Chinois dans le cadre d’une version judicieusement conçue de la loi sur l’accélérateur industriel, importe peu. Ce qui importe davantage, c’est que la chaîne de valeur soit solidement ancrée dans l’Union.
Cet héritage élaboré par certains fondateurs du projet européen a été trop rapidement relégué au rang de curiosité historique par quatre décennies de consensus néolibéral, une approche économique qui ne pouvait perdurer que tant que l’Europe dominait les technologies clefs du marché mondial des exportations industrielles, aujourd’hui bouleversé par les industriels chinois et l’État qui les soutient. Le contre-exemple chinois, jusqu’ici tenu à distance comme une aberration de politique économique, nous oblige à relire l’histoire économique récente à rebours.
Sources
- Gregor William. « Why Are Chinese EVs So Cheap ? ». Rhodium Group. 2026.
- Ban, Cornel, and Vera Scepanovi. « Das Auto and the second China shock : Industrial policy and the disruption of technological incumbency. ». Politics and Governance 14 : 11456. 2026.
- Ban, Cornel, and Imogen Liu. « The emperor has no batteries : Europe’s uneven bid for battery strategic autonomy. » No. ax56z_v1. Center for Open Science. 2025.
- Whitfield, Lindsay, Felix Maile, and Tobias Wuttke. « Europe’s Emerging EV Battery Industry : The Interplay Between Firm Strategies and Government Industrial Policies. » Centre for Business and Development Studies. 2026.
- Li, Xuan, and Ban, Cornel. « Financing technological innovation in China : Neo-developmental financial statecraft through government guidance funds » Review of International Political Economy 33.1 : 131-161. 2026.
- Ban, Cornel, and Quorning, Stine. « Green monetary transitions ? Central banking and climate finance in Europe and China. » Socio-Economic Review : mwag003. 2026.
