
Pruebe el Grand Continent. Ideas y análisis que no se encuentran en ningún otro sitio. Pero que pronto verá por todas partes. En su bandeja de entrada a partir de 8 euros al mes.
La industria automovilística europea se enfrenta a una competencia feroz. En pocos años, y a pesar de la imposición de aranceles a los vehículos eléctricos chinos en octubre de 2024, marcas hasta entonces poco conocidas como Geely, Xpeng, BYD, Neo o Chery han conquistado el 7 % del mercado de la Unión Europea y parecen estar a punto de alcanzar el 10 %. A escala mundial, su ascenso es aún más espectacular: exportaron 7,1 millones de coches en 2025, de los cuales 2,5 millones eran vehículos eléctricos, y sus ventas se duplicaron en un año. Desde la pandemia, China se ha aupado sin dificultad al primer puesto en el mercado de la electrificación del transporte: de hecho, acapara dos tercios del mercado mundial de vehículos eléctricos. La Unión Europea se queda muy atrás, con solo el 15 % de este nuevo mercado. Mientras que en China los vehículos eléctricos se han convertido en un sector de exportación clave que experimenta un crecimiento vertiginoso, impulsado por la perturbación del suministro mundial de petróleo, en Europa se asocian ahora a la crisis sin precedentes del sector del automóvil.
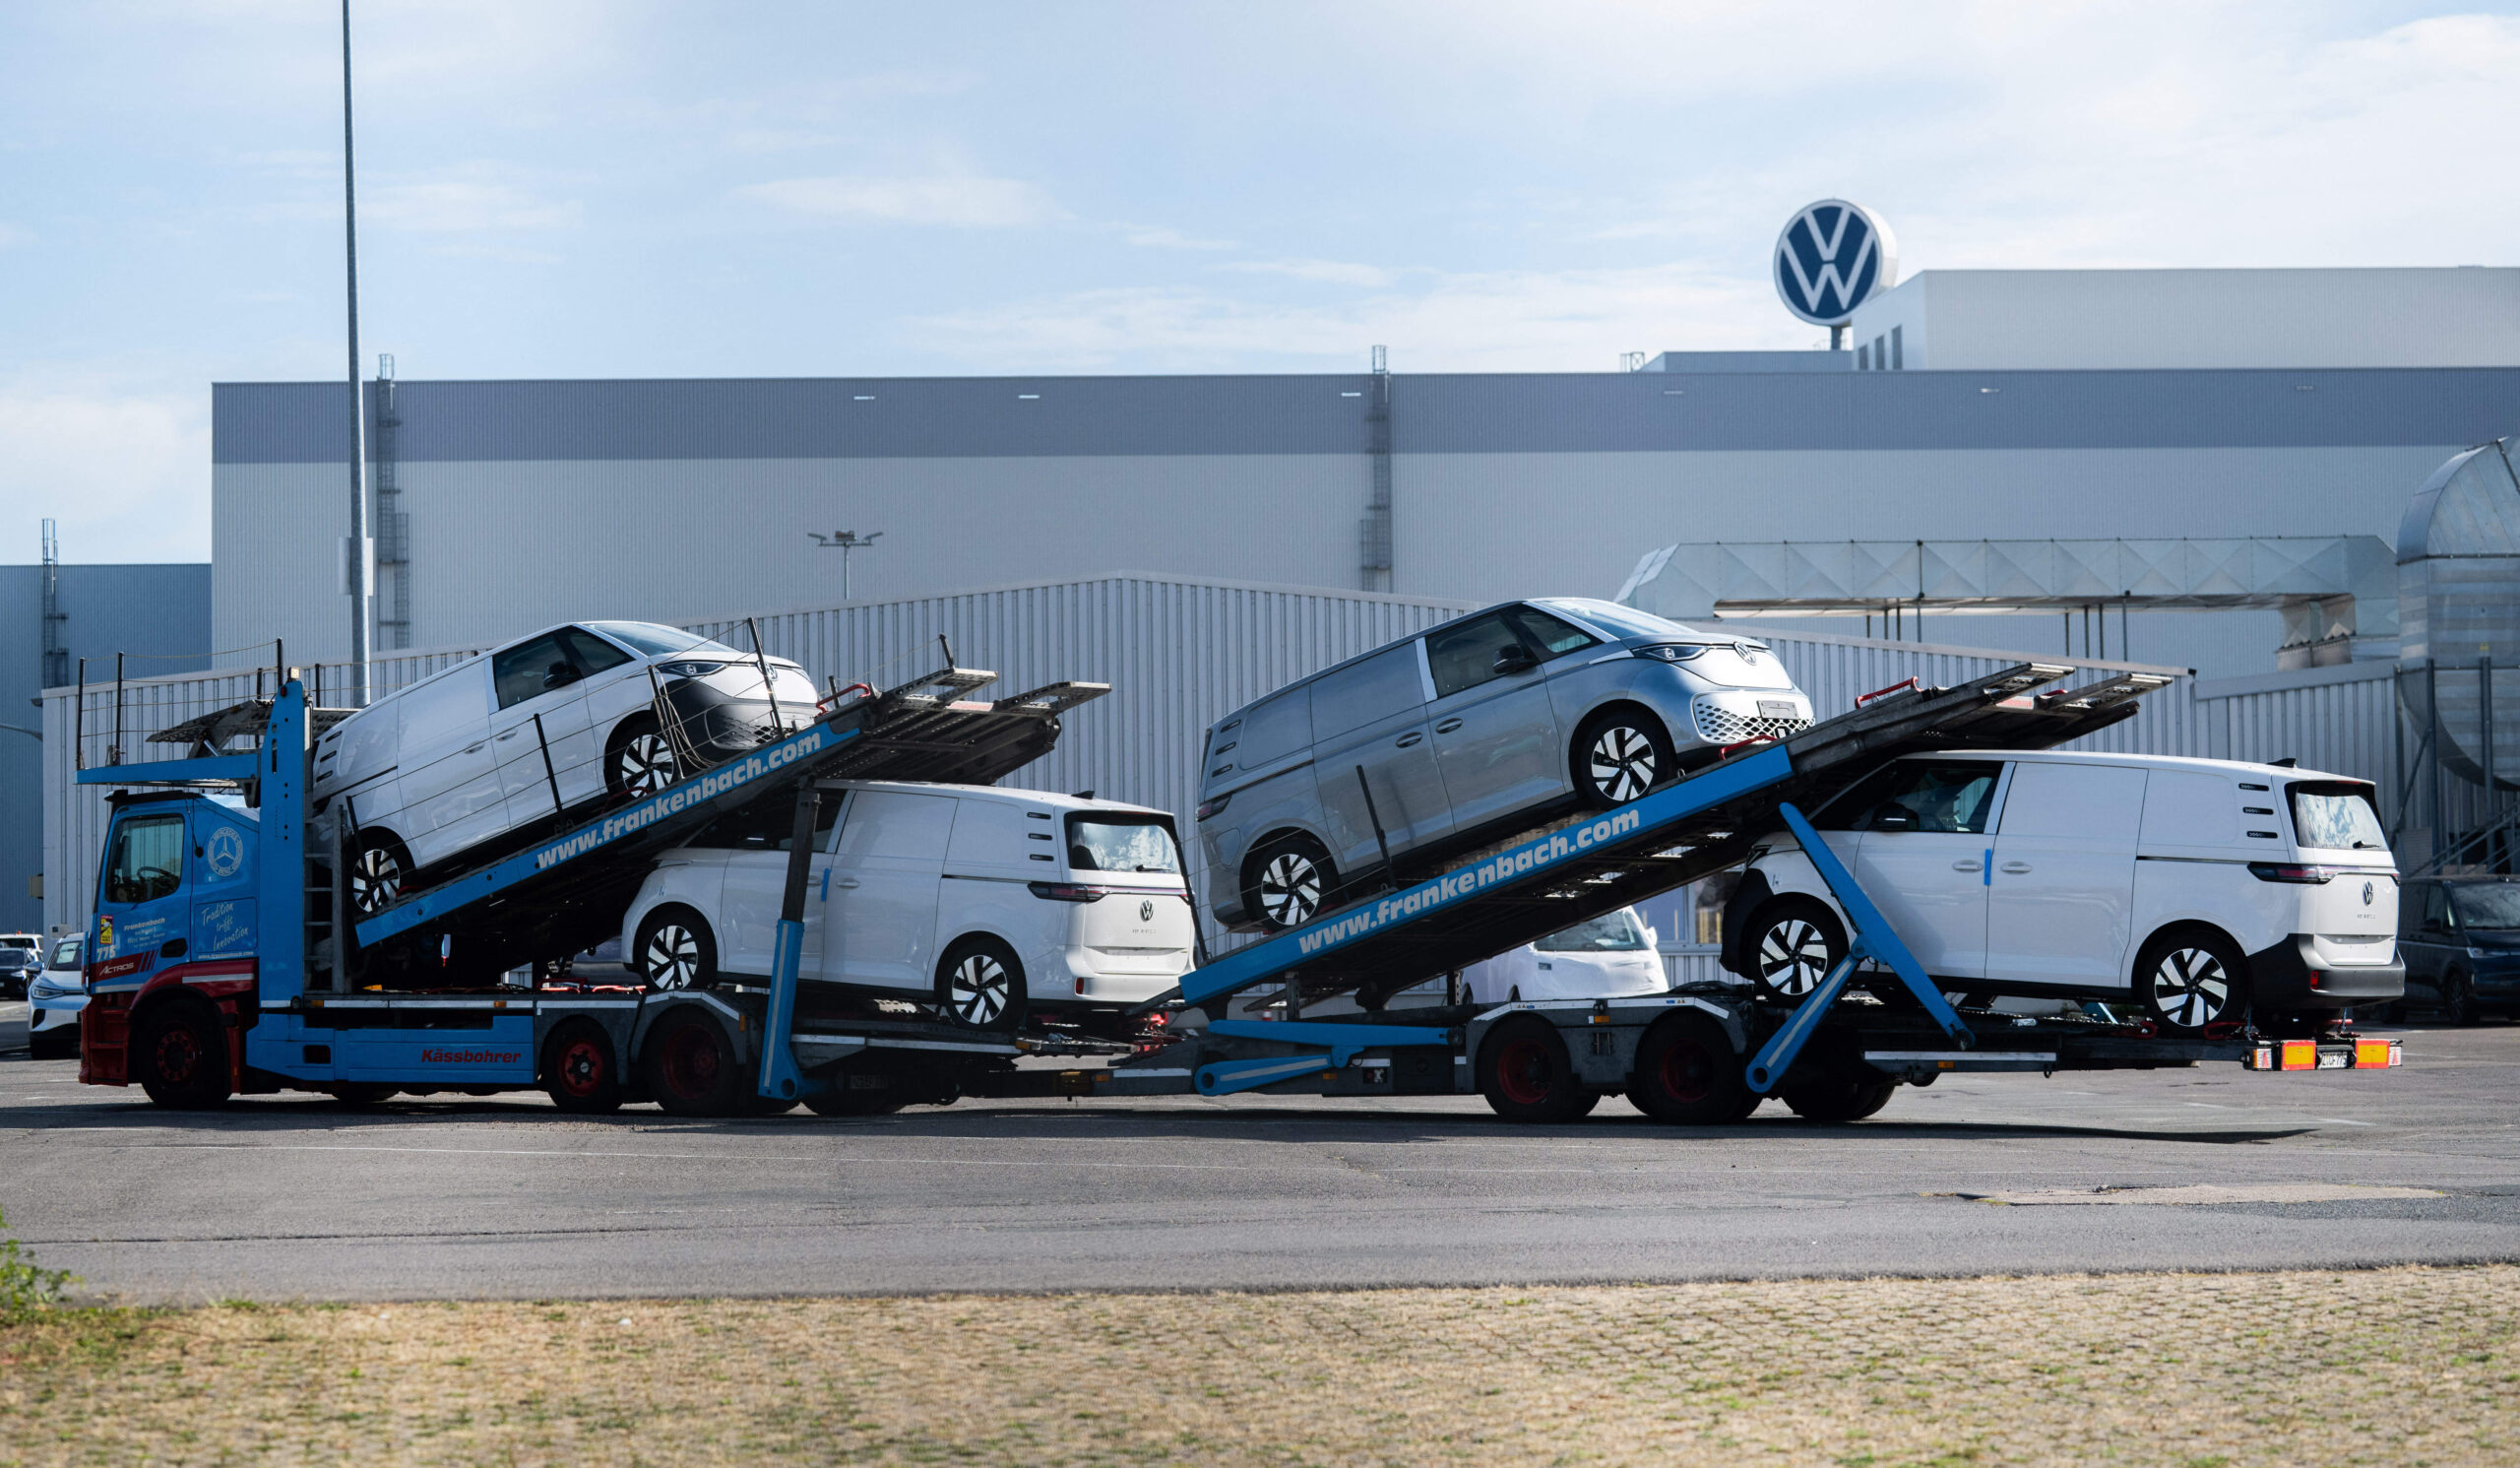
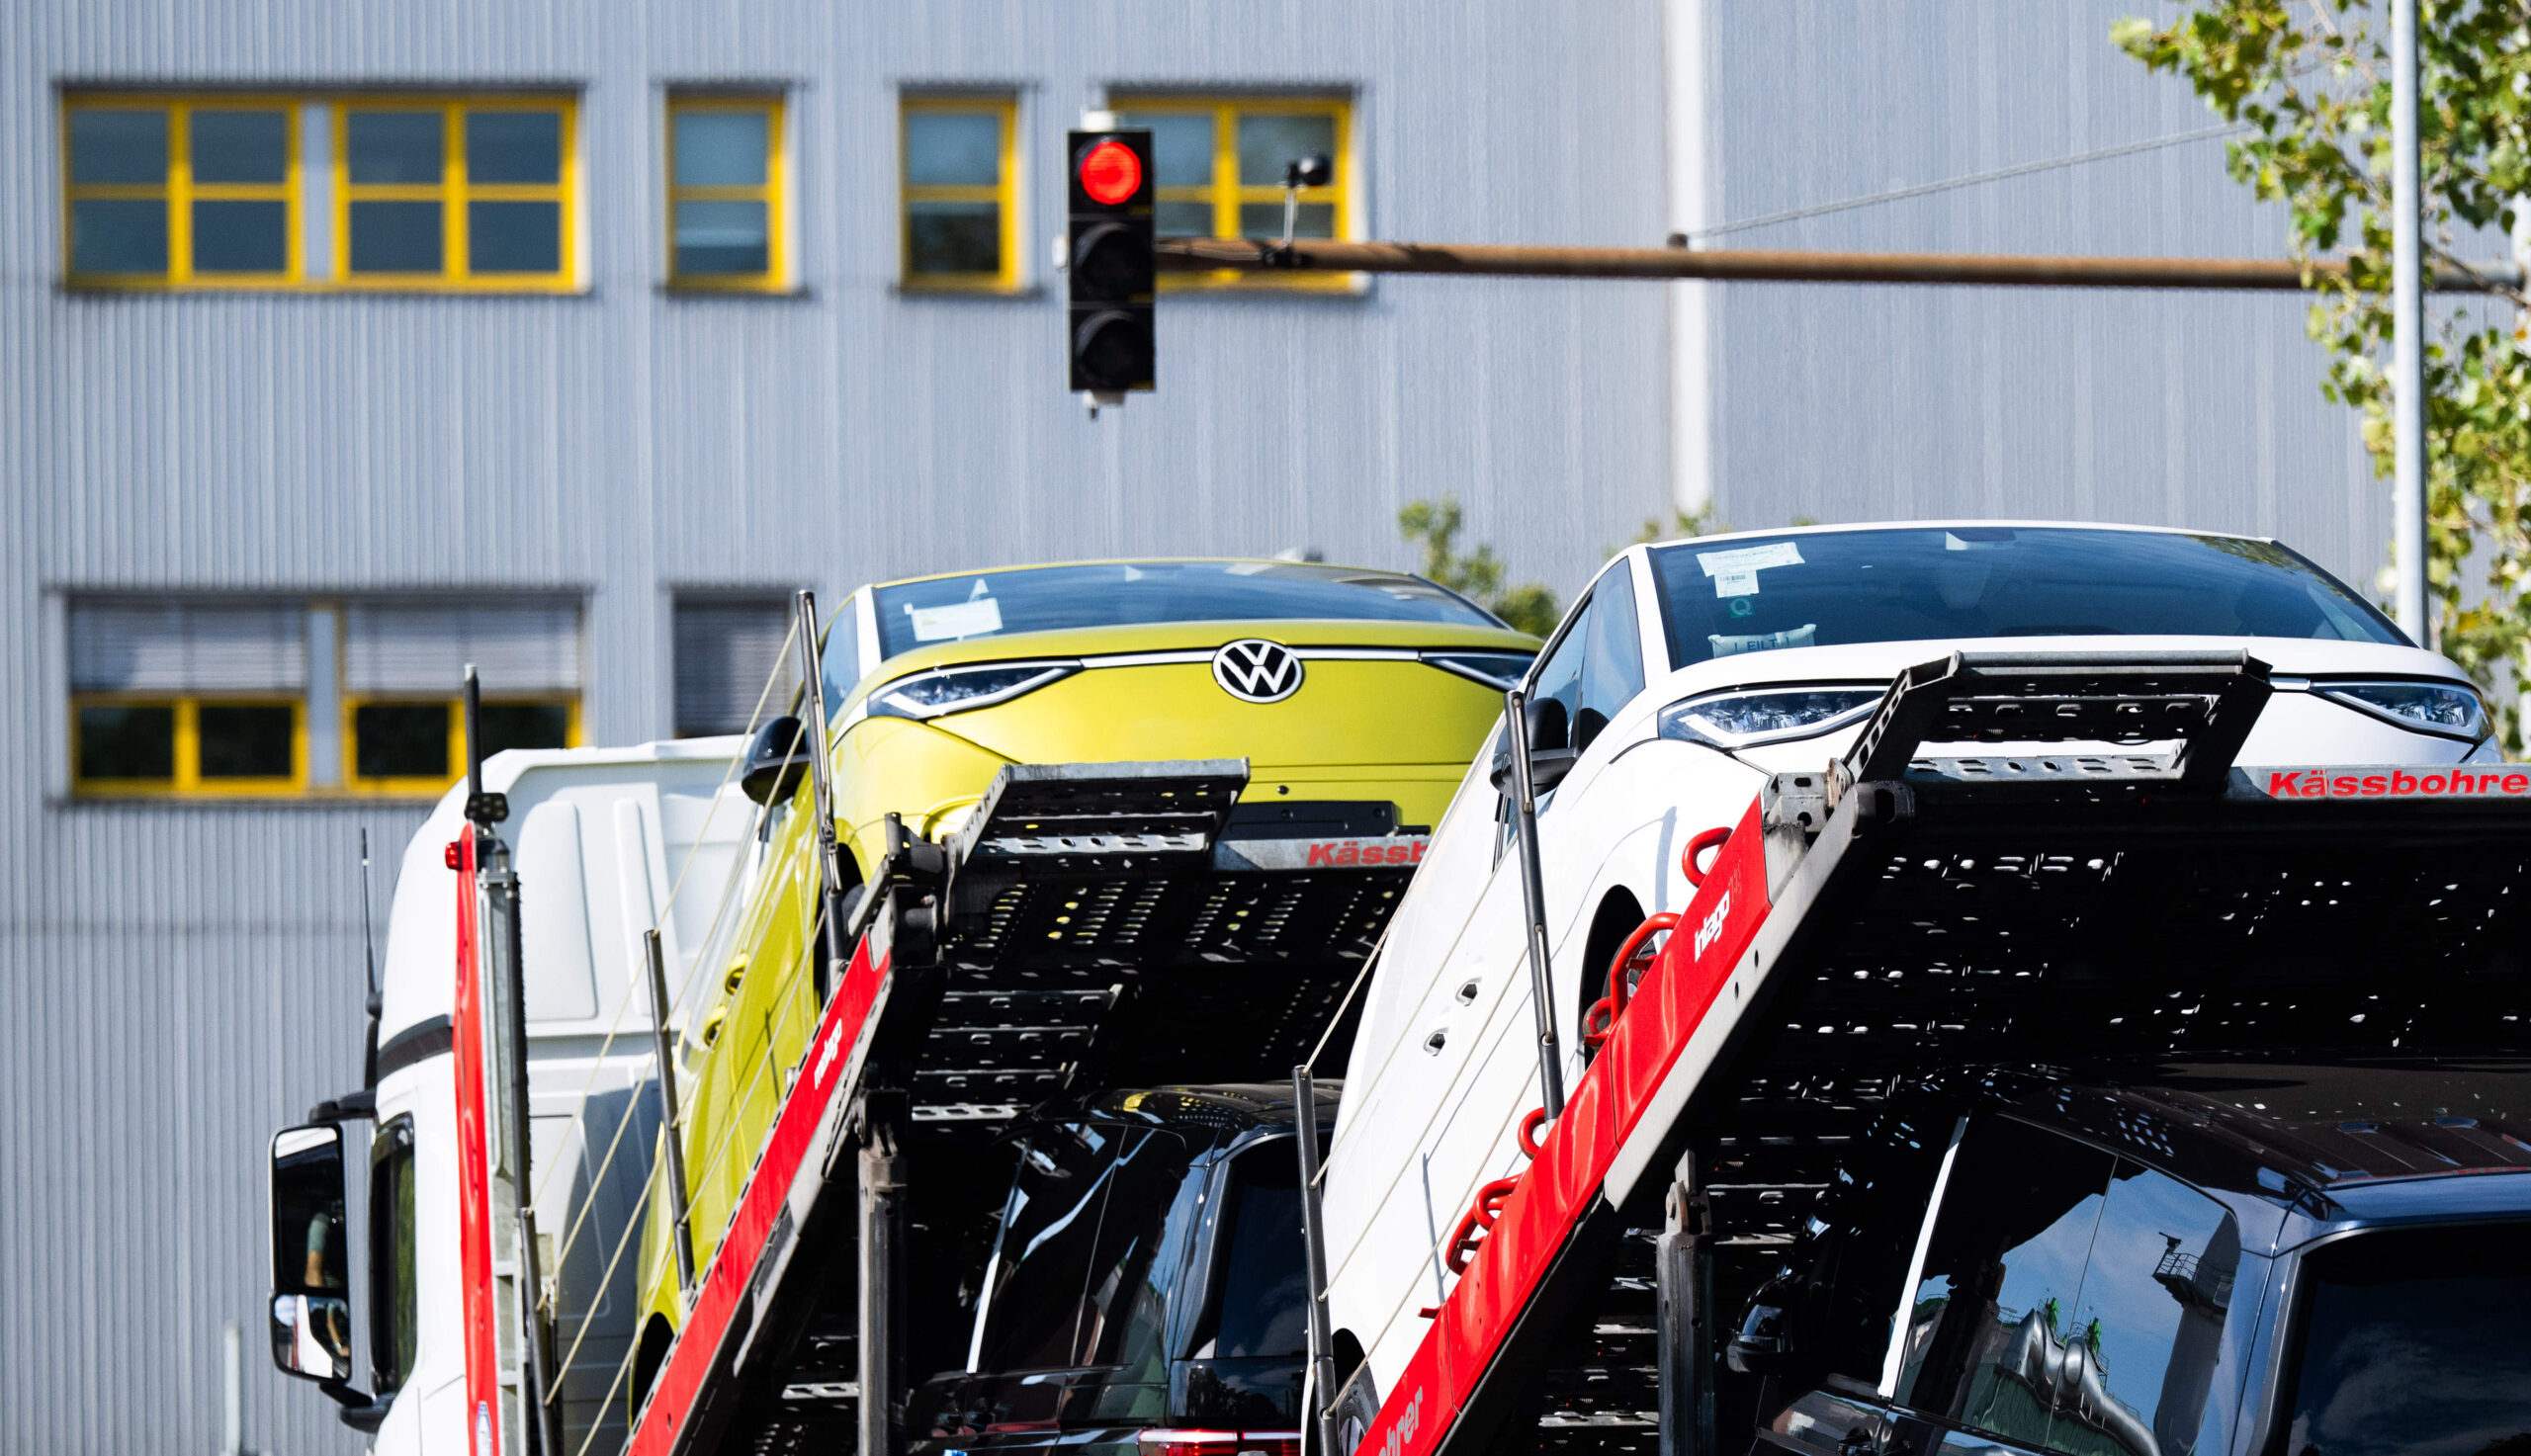
Se habla mucho de un «choque chino 2.0». En el sector del automóvil, no hay nada hipotético. Y, a diferencia del primer choque, que afectó principalmente a los segmentos manufactureros de baja y media tecnología, este es más doloroso. Ataca el núcleo mismo de las ventajas comparativas que Europa creía conservar: la automoción, los componentes de automoción, las energías renovables y la electrónica, mientras que los sectores que la Unión considera sus puntos débiles frente a China —la industria farmacéutica y los motores de aviones de largo recorrido— podrían, a su vez, sufrir la disrupción china en un futuro próximo. Se trata precisamente de los sectores en los que se concentra gran parte de la innovación europea, que generan los beneficios que se reinvierten en investigación y en las fábricas del futuro, y que pagan los salarios cualificados de los que dependen regiones industriales enteras. Perder terreno en estos ámbitos equivale a perder la parte de la economía que financia y refuerza el resto de capacidades.
¿Cómo se explica este giro histórico? Durante más de un siglo, Europa ha albergado a algunos de los fabricantes de automóviles más avanzados del mundo, las redes de proveedores más densas, las instituciones financieras más importantes y la red más innovadora de instituciones públicas generadoras de patentes. Con escasos recursos de hidrocarburos y expuesta al chantaje energético ruso, Europa tenía, además, todas las razones para descarbonizar rápidamente su sector del transporte. Sin embargo, es precisamente en este ámbito donde el continente se ha quedado rezagado respecto a China, cuyos fabricantes de automóviles eran aún desconocidos hace quince años.
El «Great Greenlash»
La política industrial europea ha sufrido un «greenlash»: no se trata de un rechazo generalizado a la descarbonización, como en los Estados Unidos de Trump, sino más bien de un intento de frenar o suavizar los compromisos tecnológicos que se supone que deben permitir esta transición. Los fabricantes de automóviles europeos y su asociación profesional, la ACEA, han intensificado las presiones a favor de una mayor «neutralidad tecnológica» y de normas más flexibles en materia de CO₂. También han abogado por mantener, más allá de 2035, los híbridos, los combustibles sintéticos y los motores de combustión interna (MCI), alegando que la escasa infraestructura de recarga, la irregularidad de la demanda de los consumidores y los elevados costos de producción hacen que una transición brusca resulte económicamente peligrosa.
Friedrich Merz ha situado así este argumento en el centro de la participación de Alemania en el debate europeo: aunque ha insistido en que la electrificación sigue siendo la principal vía a seguir a largo plazo, ha defendido desde su llegada al poder que no debería haber una «parada en seco» para los vehículos de combustión interna en 2035. Dado que la electrificación ya es una realidad entre los fabricantes chinos, este horizonte «a largo plazo» resulta sorprendente. Este «greenslash» parece una admisión del fracaso de la transformación industrial, pero también una reacción políticamente comprensible destinada a proteger el empleo, las redes de proveedores y el capital irrecuperable.
Sin embargo, el riesgo de este «greenlash» es doble. En primer lugar, identifica erróneamente las causas de la crisis, atribuyéndola a las ambiciones europeas de descarbonización recogidas en el Pacto Verde y a las numerosas iniciativas derivadas de él, en lugar de a una política industrial verde demasiado tímida. En segundo lugar, ceder al argumento de la «neutralidad tecnológica» en un momento en el que el mercado del automóvil fuera de Estados Unidos es todo menos neutral desde el punto de vista tecnológico podría, sin duda, preservar los activos existentes a corto plazo, pero también dificultar la recuperación tecnológica a largo plazo.
¿Subvenciones chinas o espíritu emprendedor chino?
Hoy en día, dos discursos dominan el debate en Europa. El primero, defendido por la Comisión y algunos Estados miembros, consiste en afirmar que los problemas de Europa se deben a las subvenciones chinas masivas y desleales, así como a las guerras de precios planificadas que generan un exceso de capacidad en los gigantes industriales de Pekín. Este discurso no carece de fundamento, pero, por sí solo, no permite comprender las causas profundas de este cambio de rumbo.
Los cálculos del Rhodium Group 1 muestran, de hecho, que el impacto de las subvenciones chinas por vehículo sigue siendo modesto: 292 dólares para BYD y 64 dólares para Geely, en comparación con Tesla. Según Rhodium, la ventaja decisiva radica en la integración vertical llevada a cabo por empresas privadas chinas como BYD o Geely. BYD, que en un principio se dedicaba a la fabricación de baterías, ha cambiado las reglas del juego en la industria automovilística al situar la batería en el centro de su plataforma tecnológica, lo que le confiere una ventaja en términos de costos estimada en 2.369 dólares por vehículo.
Por otra parte, existe un segundo discurso que podríamos calificar de «neoschumpeteriano», defendido por numerosos analistas del sector, que destacan que China ha «ganado» la batalla de los vehículos eléctricos, puesto que los fabricantes de automóviles operan en una economía política hipercapitalista, libre de los excesos normativos europeos, de sus elevados precios de la energía y de una mano de obra «sobrevalorada». Por estas razones, estos empresarios pueden desarrollar sus empresas a gran escala mucho más rápidamente que en Europa. Según ellos, si el Estado chino desempeña algún papel, es únicamente para frenar el proceso; y cuanto menos intervengan Pekín y las administraciones locales, mejor le va al espíritu empresarial chino.
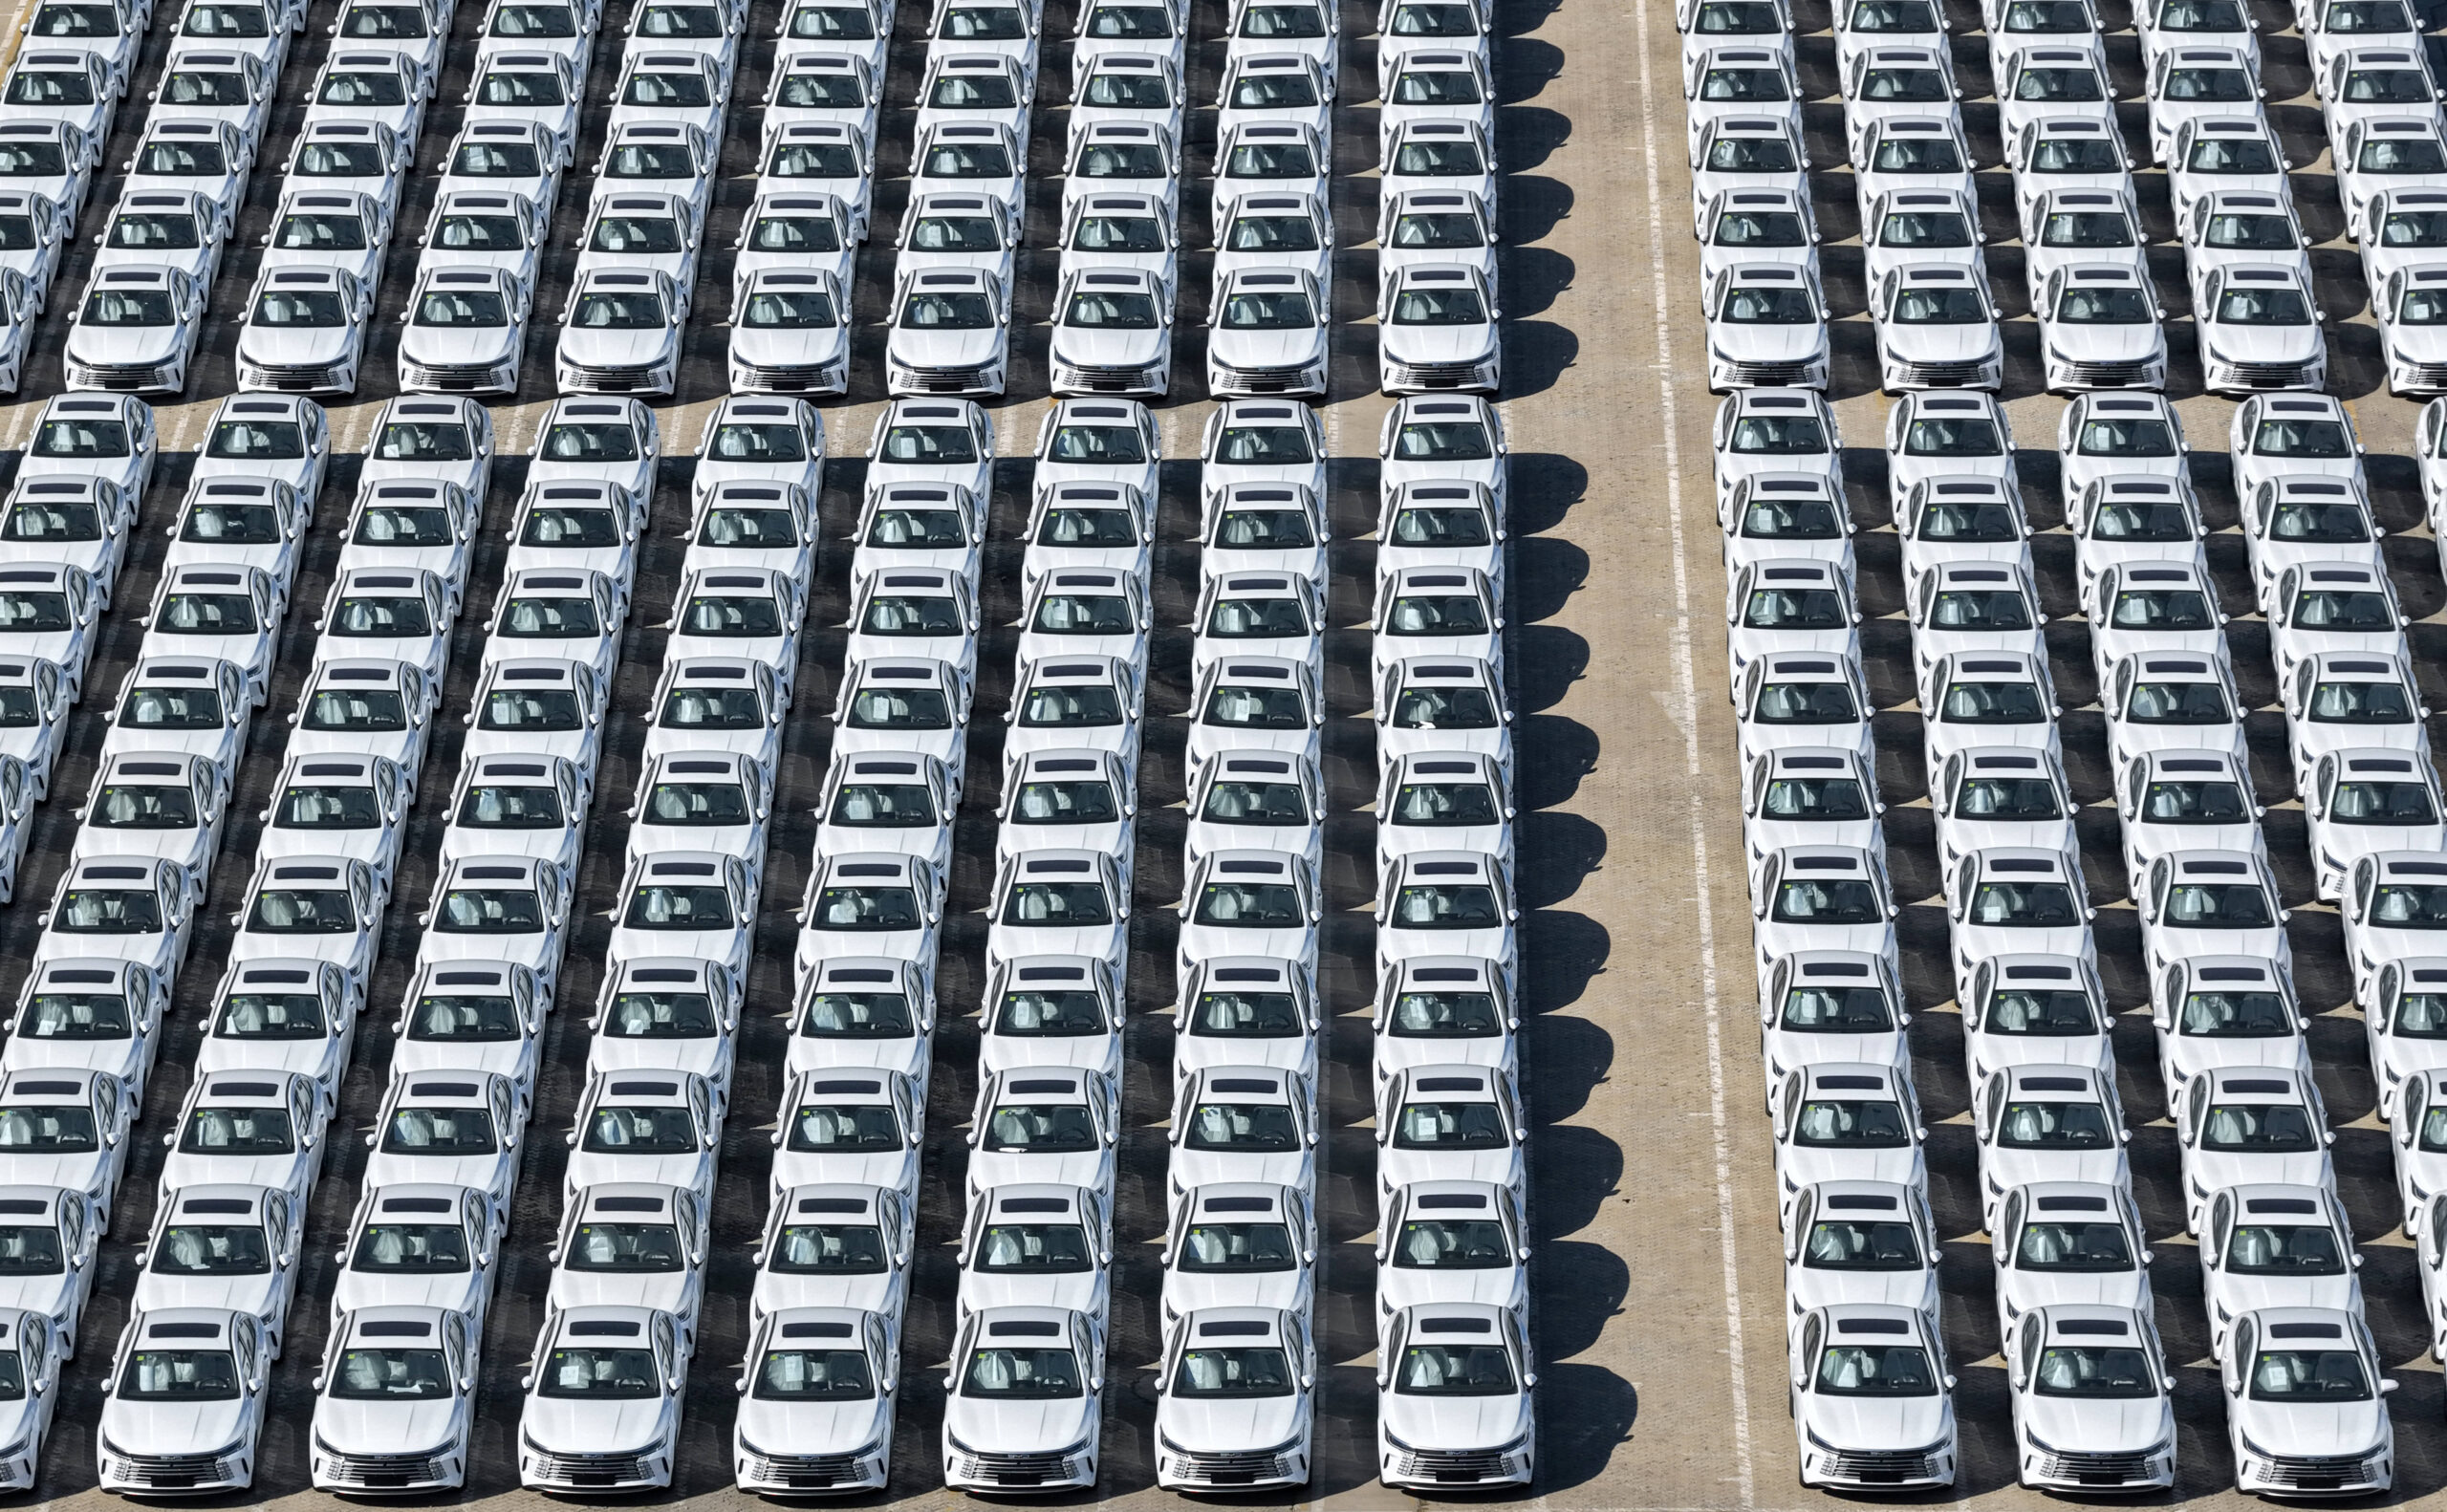
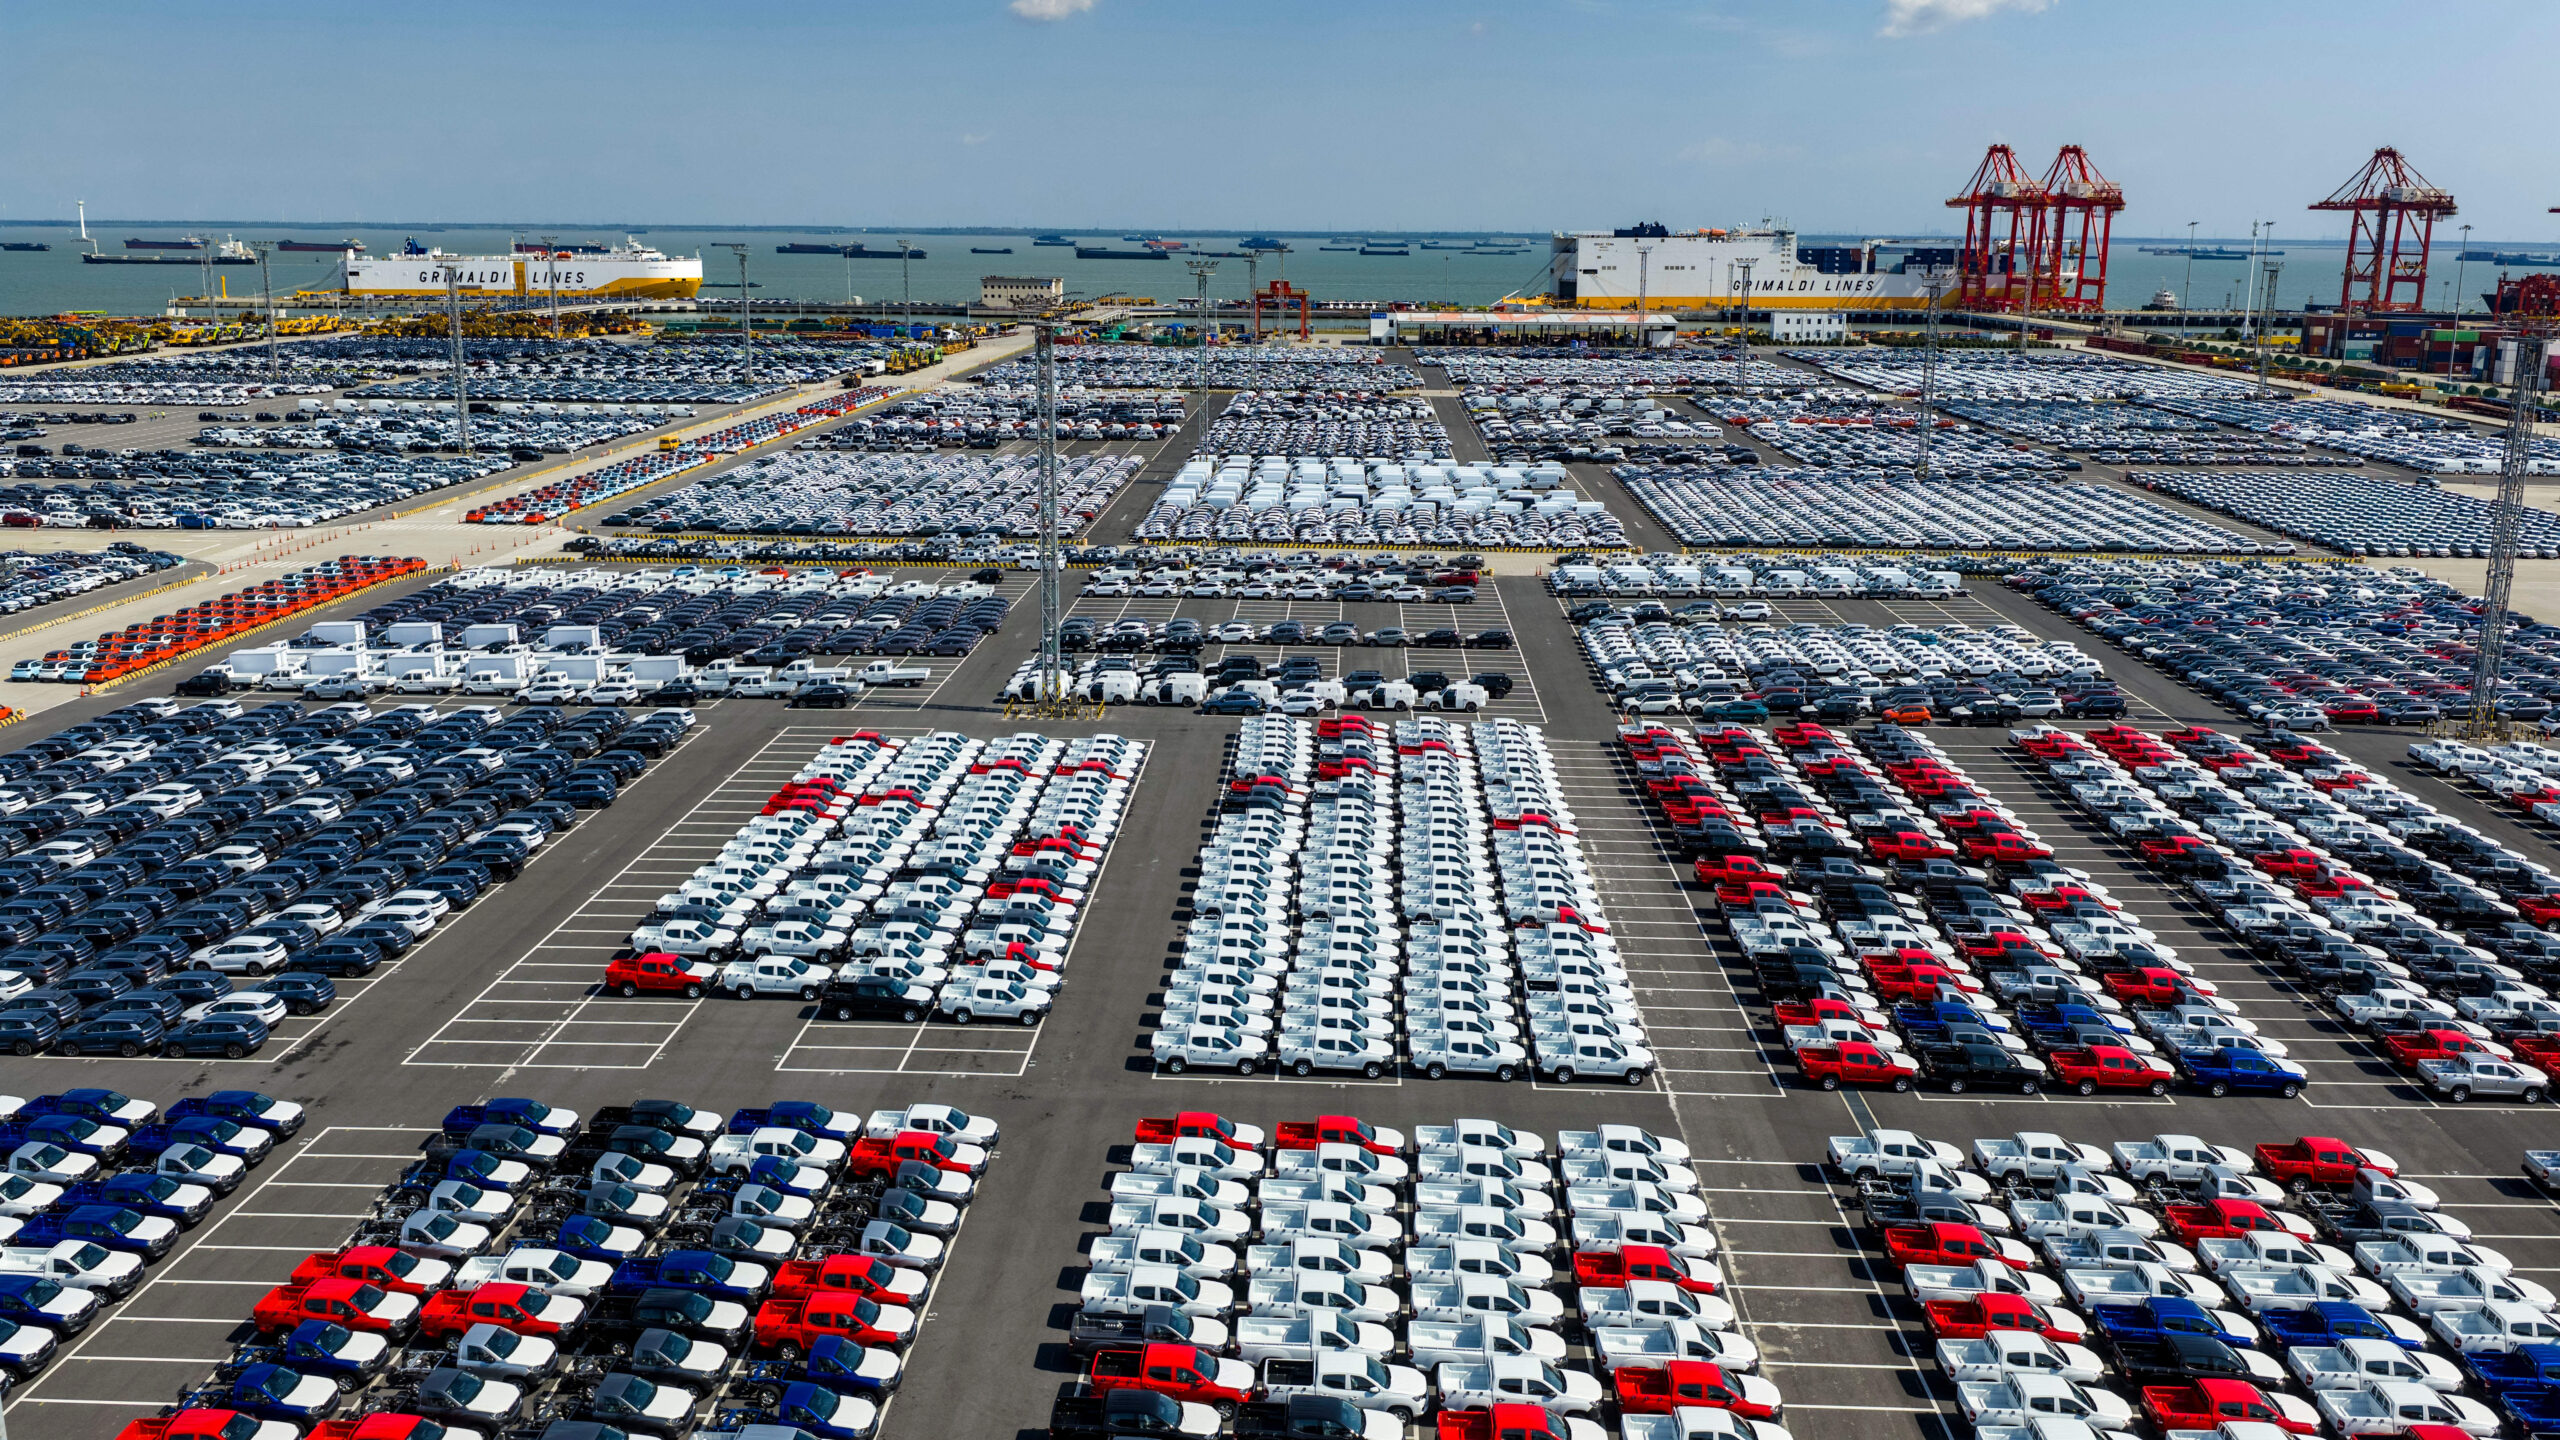
Este argumento tiene muchos méritos. Los «líderes» de los mercados chinos de vehículos eléctricos, energías renovables e inteligencia artificial son, en su gran mayoría, empresas privadas. Warren Buffett desempeñó un papel más importante que cualquier entidad pública china en el lanzamiento de BYD. Además, cuando Pekín apostó de verdad por los vehículos eléctricos, su apoyo se centró en entidades públicas o en empresas conjuntas con socios públicos, mientras que el sector fue desarrollado por empresas privadas que, por así decirlo, desafiaron las directrices. En China, a los emprendedores del sector de las nuevas tecnologías les convenía asumir riesgos, ya que Europa ya dominaba la ingeniería de vanguardia de los MCI. Por lo tanto, solo podían imponerse desarrollando a gran escala una tecnología que los europeos no dominaban en toda la cadena de valor. Siguiendo esta lógica, y esta es precisamente la lección de Wan Gang, la ventaja de China solo podía residir en su capacidad para apostar por avances tecnológicos radicales.
Pero si bastara con el espíritu emprendedor, ¿por qué un gigante chino del sector térmico se ha pasado a la electricidad cuando sus homólogos europeos no lo han hecho?
Geely, el gigante chino de los motores de combustión, comenzó siguiendo la trayectoria clásica de un fabricante de automóviles, ascendiendo en la cadena de valor mediante múltiples adquisiciones. Adquirió Volvo en 2010, y posteriormente Lotus y una participación en Daimler. De este modo, la empresa se convirtió en líder del mercado de los vehículos de combustión interna, tan arraigada en sus rutinas y redes de concesionarios como cualquier marca alemana. Era el «VW chino», tal y como me confió un directivo chino. Sin embargo, animada por el gobierno chino —que había convertido los vehículos eléctricos en una prioridad— y lastrada por los costos de inversión relacionados con la expansión de los MCI, Geely se pasó a los vehículos eléctricos mucho más rápido que Volkswagen: de este modo, se ha convertido en el número dos chino en vehículos eléctricos, solo por detrás de BYD.
Volkswagen está profundamente arraigada en el mercado chino a través de una empresa conjunta que, durante varias décadas, ha vendido más coches que cualquier otra empresa en China. A pesar de ello, le ha costado mucho más alcanzar los objetivos de Geely. Y con razón: en la década de 2010, el Estado alemán y la Unión Europea ofrecían incentivos mucho menos cuantiosos para la electrificación de la gama. La empresa también se veía limitada por sus compromisos con el Mittelstand, dependiente de las MCI y estrechamente vinculado al mundo político, cuyos subcontratistas (cojinetes, cajas de cambios, bombas de inyección…) estaban estructuralmente condenados a ser los perdedores de la transición eléctrica, debido a la ausencia de una verdadera política industrial que absorbiera ese costo de ajuste, como la que puso en marcha China para sus propios sectores.
El apoyo público a los vehículos eléctricos en Europa ha sido tardío y vacilante, tanto por el lado de la oferta como por el de la demanda. Por ello, Volkswagen se ha lanzado a la electrificación con mucho menos entusiasmo que Geely, mientras que BMW, Stellantis, Renault y Daimler han realizado aún menos esfuerzos. Geely y VW, dos gigantes del sector de los vehículos de motor que partieron del mismo punto de partida y obtuvieron resultados opuestos, demuestran que las posiciones dominantes nunca han sido el factor decisivo. El único factor decisivo ha sido el marco de políticas públicas en el que se movía cada uno.
En resumen, el discurso sobre el dumping chino considera que la coordinación avanzada entre el Estado y el sector privado (la planificación) es una distorsión que debe sancionarse, mientras que el discurso neoschumpeteriano la considera secundaria, ya que no hace más que respaldar dinámicas ya presentes en el seno de las empresas. Ninguno de estos discursos logra identificar la causa de la divergencia entre Europa y China: la ausencia de planificación de la cadena de valor de los vehículos eléctricos y de su coevolución con la planificación estratégica de las empresas. Esta sinergia, plagada de contradicciones y fracasos en China —como cualquier apuesta de tal envergadura—, explica mejor por qué Europa ha dejado en manos de China la tarea de construir el futuro «electroestado».
Coevolución: cuando la estrategia empresarial y la política estatal se transforman mutuamente
La coevolución entre la planificación estatal y la de las empresas se produce cuando la primera modifica los incentivos a los que reaccionan las segundas, tanto por el lado de la oferta como por el de la demanda. Y se produce cuando la forma en que estas últimas reaccionan ante dicho plan determina de manera dinámica lo que la primera puede exigirles en la siguiente etapa. 2 Un consultor alemán que ejerce en China señala que la planificación china es «un sistema bayesiano de actualización cognitiva que reacciona a los cambios del mercado para gestionarlo mejor». La ausencia de un sistema equivalente en Europa impide llevar a cabo cambios prometeicos como la transición de la propulsión con motor térmico a la propulsión eléctrica.
Una transición tecnológica de esta envergadura no puede basarse únicamente en la normativa, las subvenciones o la audacia de algunas empresas. Exige una movilización a gran escala para coordinar todas las cadenas de valor que impulsan la nueva tecnología, al tiempo que se organiza el declive metódico de la antigua y se gestionan las pérdidas y las ganancias sobre la marcha. Sin ello, la normativa, los precios del carbono y los criterios ESG no hacen más que fijar objetivos políticamente vulnerables, y las empresas optimizan sus trayectorias manteniéndose prudentes, en lugar de romper con su trayectoria actual gracias a un apoyo estatal creíble y sostenible.
En el caso concreto de los vehículos eléctricos, el Estado debe intervenir de forma coordinada en cinco ámbitos para que la transición sea un éxito y garantizar la competitividad industrial: el abastecimiento de minerales críticos, la producción de baterías, la electrónica de a bordo, la gestión de la demanda mediante subvenciones condicionadas y el despliegue de infraestructuras de recarga. En Europa, donde ha faltado esta coordinación, los gigantes del sector del automóvil han tratado de protegerse frente al riesgo, apostando simultáneamente por coches con MCI más eficientes, retrasando las inversiones y, finalmente, oponiéndose a una electrificación más rápida. En China, donde el sistema se probó primero y luego se implantó a gran escala al tiempo que ganaba en sofisticación, ha surgido un ecosistema de vehículos eléctricos hipercompetitivo.
Desde los minerales críticos hasta las baterías
Las baterías representan entre el 30 % y el 40 % del costo total de un vehículo eléctrico. Antes de embarcarse en una expansión masiva, Pekín tenía previsto afianzar su dominio en el sector de las baterías. Durante décadas, China ha dedicado importantes recursos a su autonomía estratégica en materia de extracción de minerales críticos y, sobre todo, de tecnologías de procesamiento, hasta el punto de convertirse en un paso obligado para estas últimas. Mientras que la explotación minera de los minerales críticos estaba en gran medida en manos del sector privado, la transformación —que generaba muy pocos beneficios, o ninguno— debía correr a cargo de grandes empresas públicas. Al no disponer de una cadena de suministro de cobalto y litio transformados, ni estar sujeta a los aranceles de exportación chinos ni a los riesgos relacionados con el control de las exportaciones, la industria europea de baterías para vehículos eléctricos resultaba, desde el principio, mucho menos competitiva y se centraba en soluciones de reciclaje de baterías más complejas, como las de Northvolt.
Ya en 2015, el gobierno central chino publicó una «lista blanca» de proveedores de baterías con derecho a recibir subvenciones, lo que supuso, de hecho, la exclusión de los fabricantes extranjeros LG Chem, Samsung SDI y Panasonic. Al mismo tiempo, las subvenciones no se concedieron de forma indiscriminada, sino que se vincularon directamente a los avances logrados en materia de densidad energética y eficiencia productiva. Como era de esperar, BYD y CATL, que ya habían demostrado ser tremendamente eficaces y contaban con bases industriales, se convirtieron en actores clave de esta revolución al mejorar rápidamente la composición química de sus baterías, sus procesos de fabricación y sus estructuras de costos.
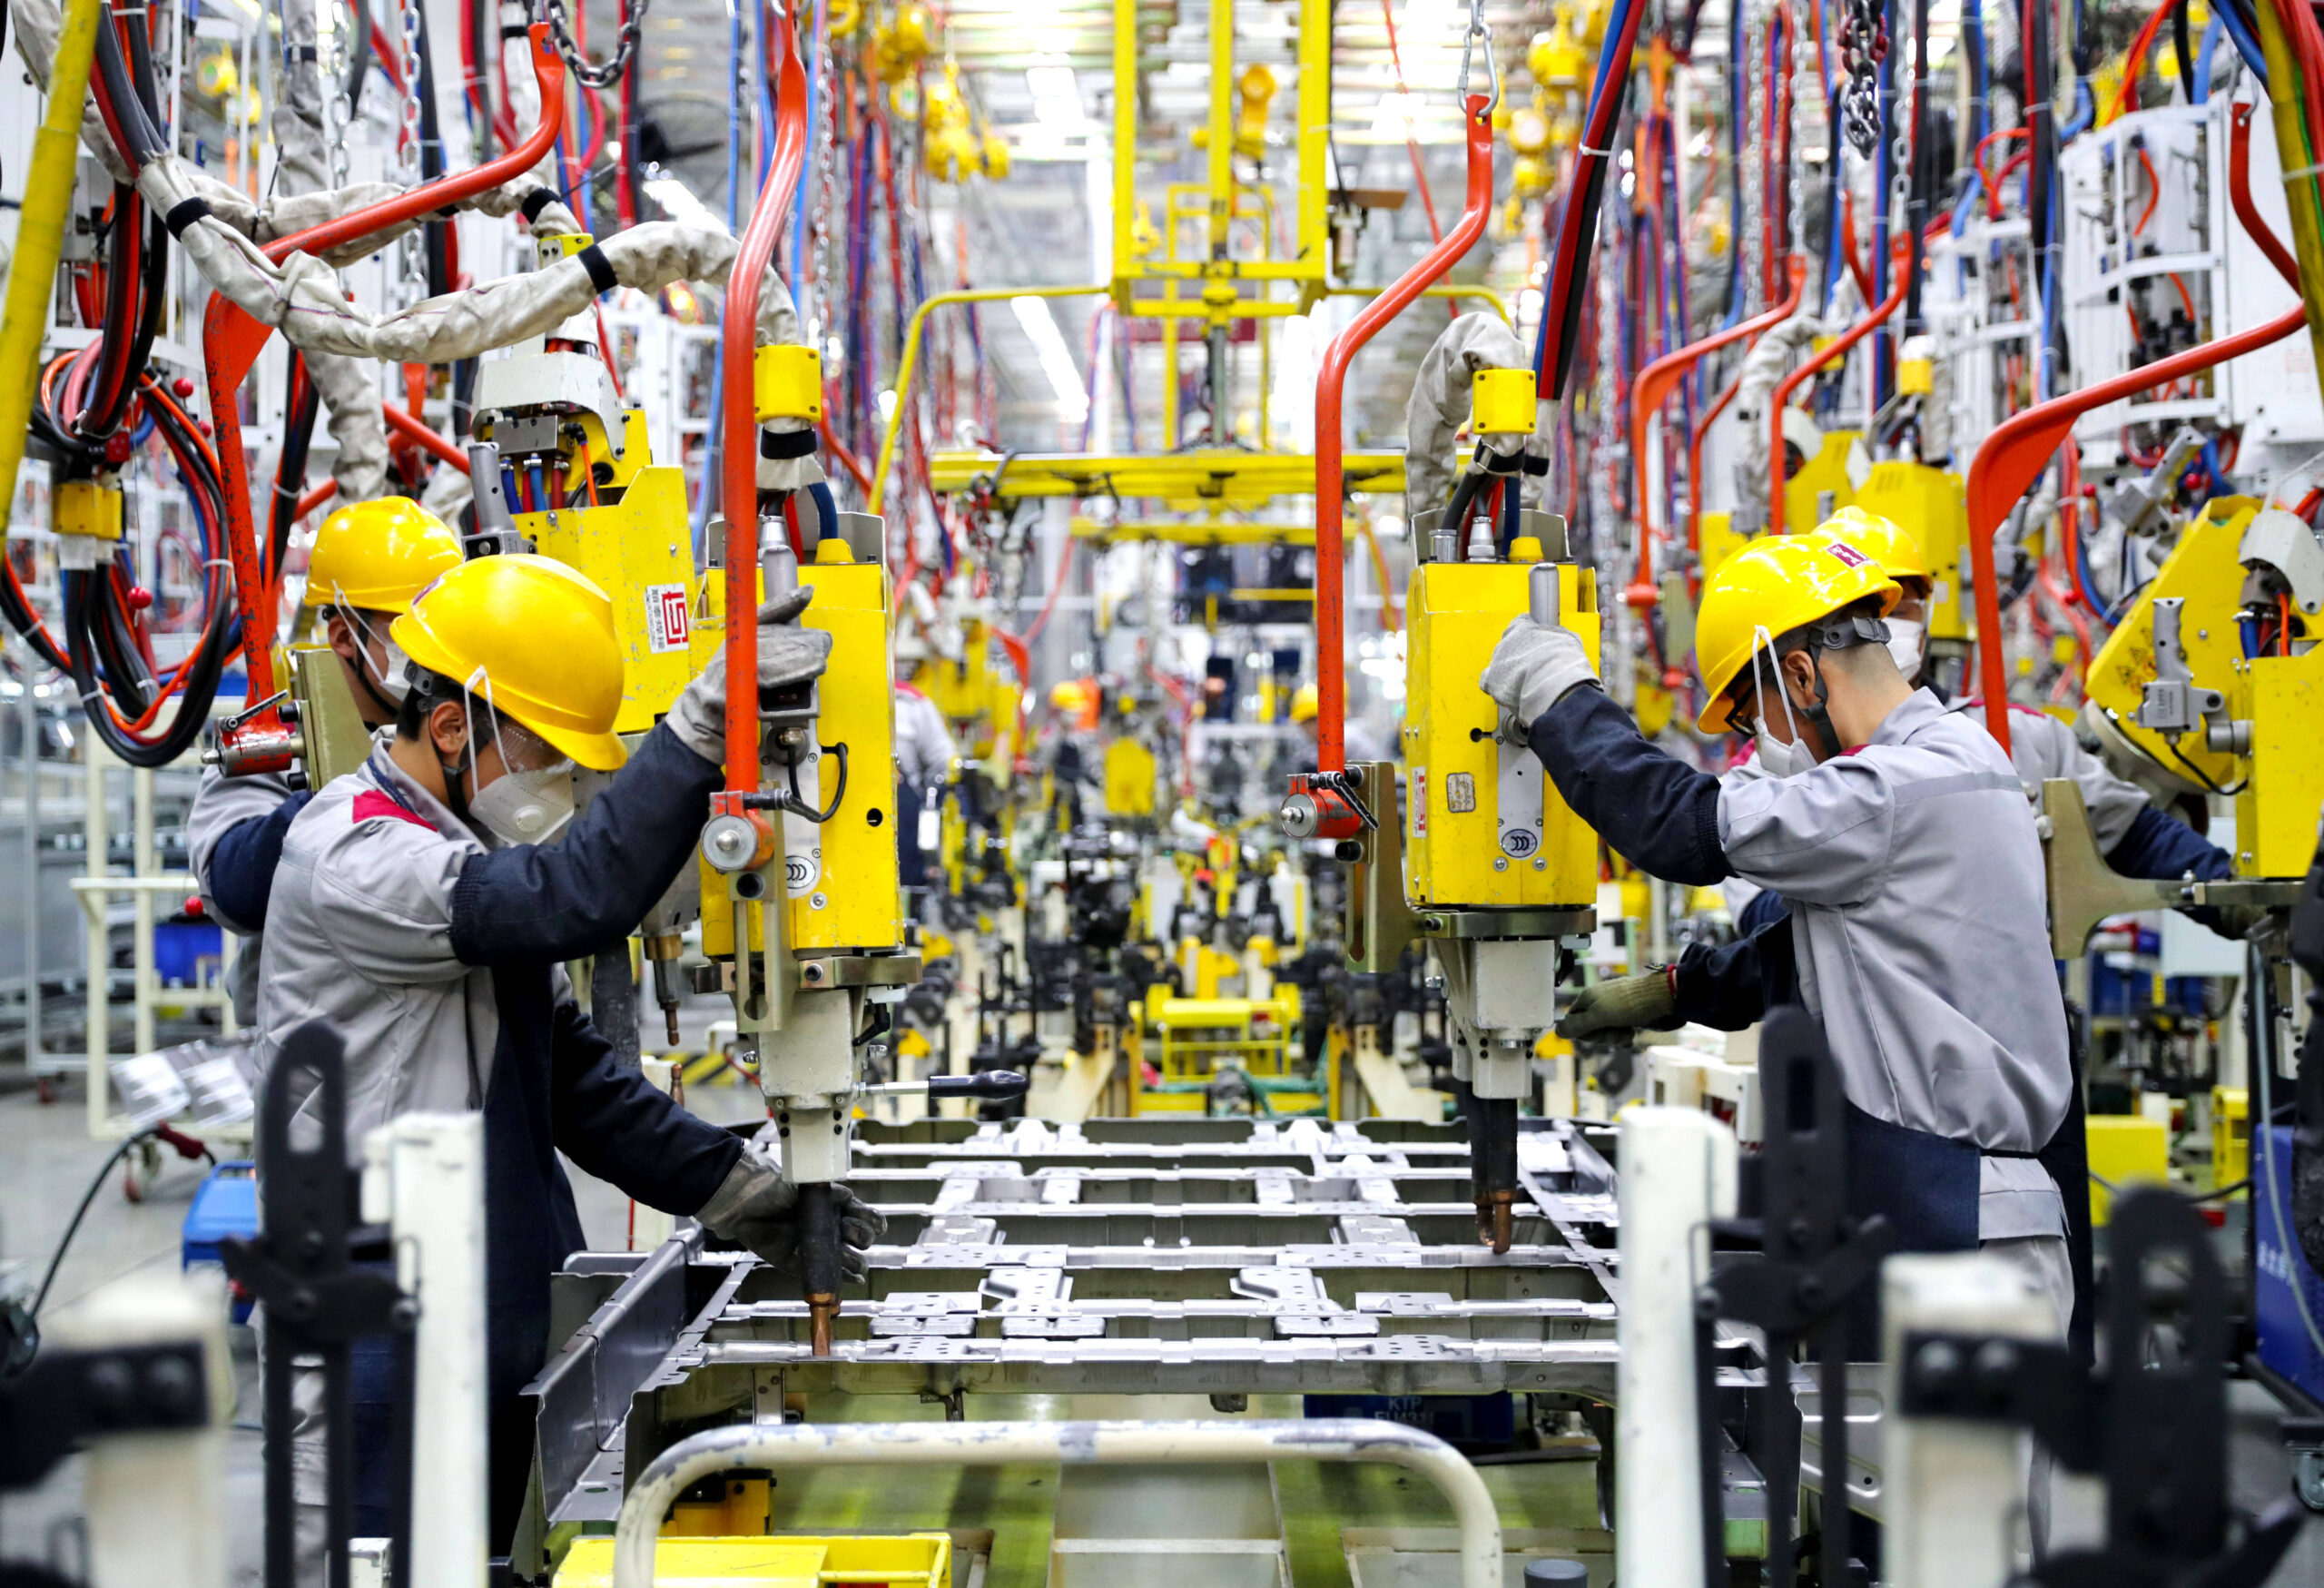
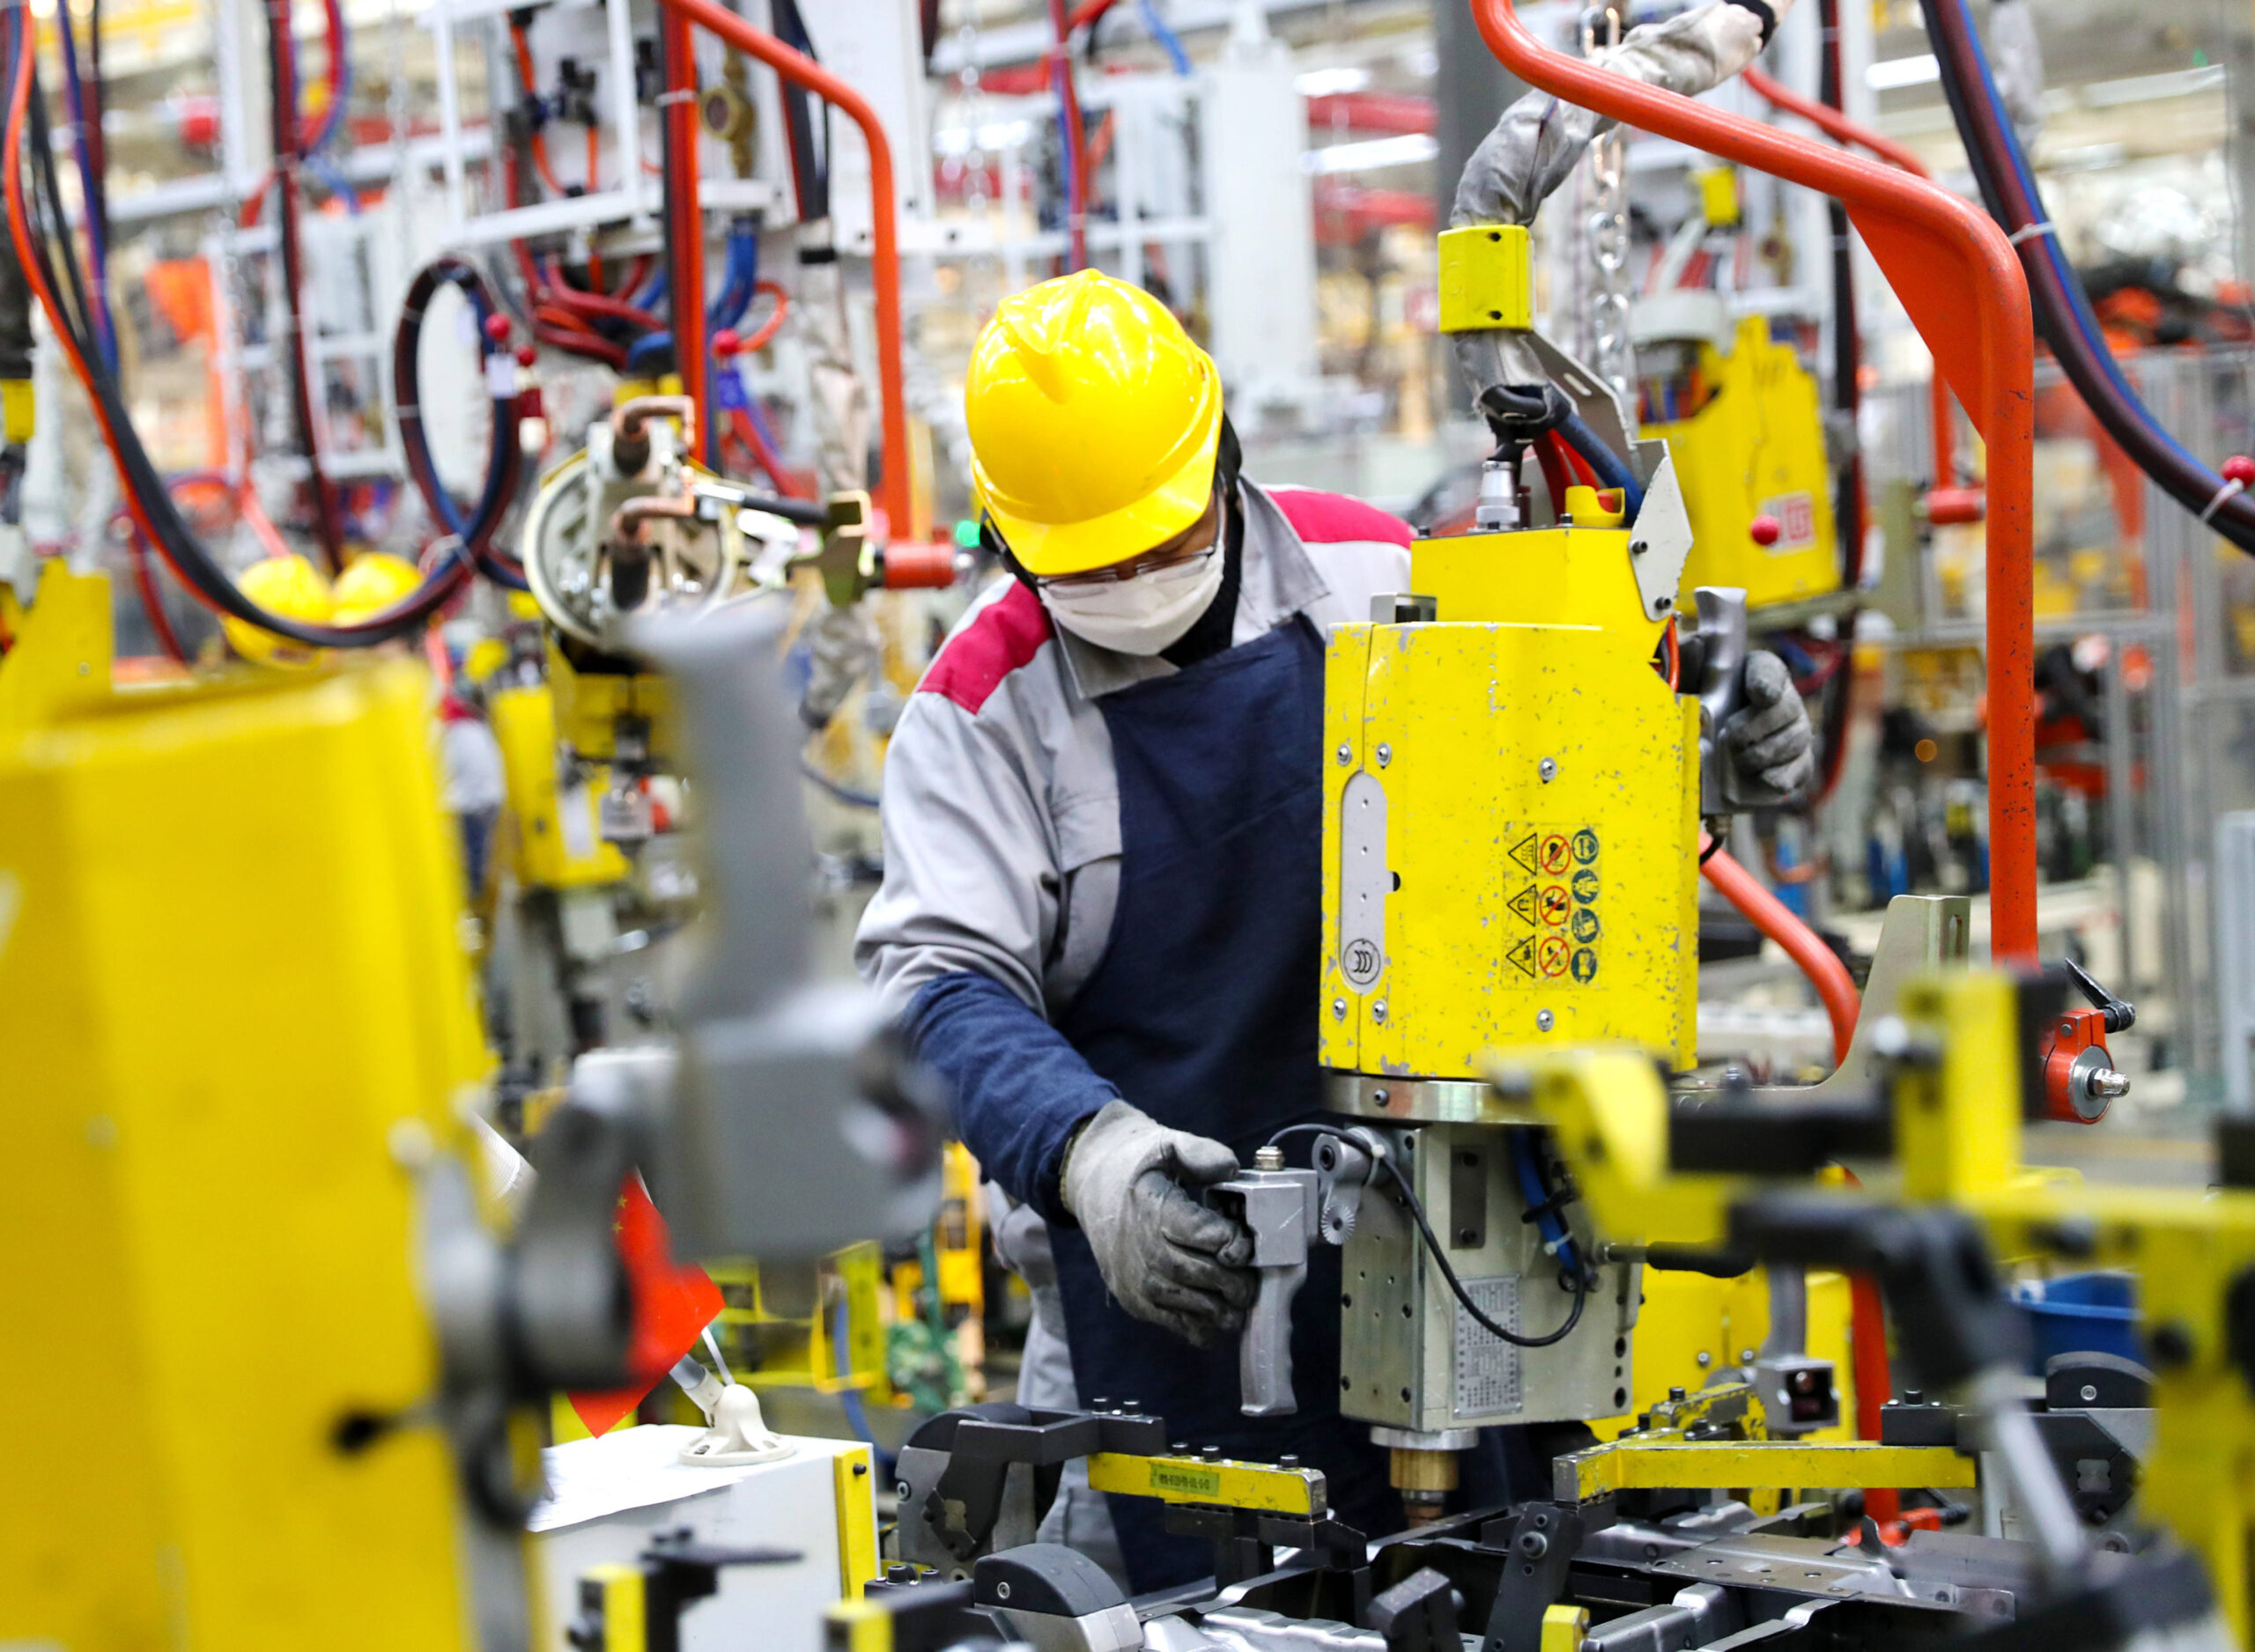
El Estado adoptó entonces una actitud neomercantilista frente a los coreanos y los japoneses, protegiendo así a sus «empresas emergentes» del sector de las baterías. La intervención del Estado en esta fase de su desarrollo fue decisiva, ya que podía facilitar o impedir su expansión a gran escala hasta alcanzar el dominio mundial. Los considerables volúmenes de producción resultantes de estas iniciativas generaron potentes efectos de aprendizaje, que a su vez permitieron mejorar la potencia, la seguridad y la fiabilidad de las baterías, al tiempo que se reducían los costos y se reforzaban los beneficios destinados a futuras inversiones. De forma discreta, un fondo chino de orientación industrial también adquirió una participación en CATL antes de su salida a bolsa, lo que permitiría a la empresa recaudar los fondos necesarios para ampliar su base de producción a la altura de la demanda prevista en el próximo plan quinquenal. A principios de la década de 2020, las empresas chinas se han ido convirtiendo cada vez más en referentes en materia de costos y escala para el sector, al tiempo que se han asegurado posiciones dominantes en el procesamiento de cátodos, los materiales de ánodos, la fabricación de componentes y en otros eslabones de la cadena de valor. Por el contrario, la apuesta europea por Northvolt para lograr la autosuficiencia en materia de baterías ha fracasado, debido tanto a la escasa capacidad operativa como a una mala gestión de la demanda de vehículos eléctricos por parte de la Unión —que no supo garantizar unas infraestructuras de recarga adecuadas— y de los Estados miembros, con sus programas de subvenciones descoordinados. Cuando los retrasos en la producción y la subida de las tasas de interés debilitaron su balance, ni el gobierno sueco ni el alemán intervinieron para estabilizar la empresa, a pesar de que Volkswagen fuera su principal accionista (21 %). Las mayores esperanzas de Europa en materia de autonomía en baterías residen en el éxito de las start-ups francesas, que, sin embargo, se enfrentan a problemas similares a los de Northvolt a la hora de alcanzar la escala industrial. 3 El futuro, al parecer, pertenece, en el mejor de los casos, a las empresas conjuntas entre fabricantes de baterías europeos y asiáticos 4 con sede en la Unión.
Electrónica de a bordo: fragmentación y vulnerabilidad
Los vehículos eléctricos no son solo baterías con ruedas, sino también computadoras con ruedas. La debilidad estructural de los fabricantes de automóviles alemanes en materia de electrónica de a bordo quedó al descubierto durante la escasez de semiconductores de 2020-2022. Dependientes de proveedores de primer nivel como Bosch y Continental para sus chips y unidades de control, y basándose en arquitecturas fragmentadas específicas para cada modelo, los fabricantes europeos carecían de la integración electrónica interna que les hubiera permitido rediseñar rápidamente sus sistemas cuando se produjo la escasez. Esto provocó paradas prolongadas de producción en Volkswagen, BMW y Daimler. Lejos de constituir una señal de alarma, esta crisis apenas ha cambiado la situación y ni la Unión ni los gobiernos de los Estados miembros han ejercido presión alguna para estabilizar este eslabón clave de la cadena de valor de los vehículos eléctricos.
Europa también carecía de gigantes digitales capaces de invertir en los componentes electrónicos de los vehículos eléctricos, tal y como ha hecho Amazon en Estados Unidos con la conducción autónoma y el software integrado, o como lo han hecho Huawei, Alibaba y Tencent en China. La empresa alemana SAP, aunque es líder en software empresarial, nunca se ha diversificado hacia las infraestructuras en la nube ni hacia las plataformas en tiempo real que exigen las nuevas funcionalidades de los automóviles. Bosch no ha empezado hasta hace poco a cubrir este vacío, en particular al adquirir en 2023, junto con Infineon y NXP, el 10 % de ESMC, la futura fábrica de chips de TSMC en Dresde, subvencionada con 5.000 millones de euros por Berlín en el marco del reglamento europeo sobre chips. Demasiado poco, demasiado tarde.

En aquel momento, las empresas chinas especializadas ya se habían afianzado firmemente en este mercado, en manos de los gigantes de las plataformas digitales que la Unión no había sabido desarrollar en la década de 2010, mientras que China llevaba a cabo una política industrial dotada de medios considerables para garantizar su autonomía digital frente a Estados Unidos. Los fabricantes de automóviles chinos, en colaboración con los gobiernos provinciales y municipales, aprovecharon entonces a estos gigantes de la economía digital, de los densos ecosistemas electrónicos del delta del río de las Perlas y de los miles de proveedores de componentes en los alrededores de Shenzhen, creando así polos de actividad para la electrónica de los vehículos eléctricos sin una verdadera competencia a escala mundial. Es imposible pasar por alto el papel de la planificación estatal a nivel provincial en su crecimiento: contratación pública, capital de riesgo de las administraciones locales (los famosos «fondos de orientación gubernamental»), incentivos fiscales, ecosistemas de comercialización de las innovaciones técnicas procedentes de las universidades e inversiones masivas en el desarrollo de competencias a medida para la industria de la electrónica de los vehículos eléctricos. Todos estos elementos formaban parte de programas del gobierno central como «Made in China 2025», así como de iniciativas anteriores, que se centraban explícitamente en los semiconductores, la electrónica de potencia y el software integrado como tecnologías estratégicas con repercusiones en el sector del automóvil. Es cierto que el precio que ha habido que pagar por la competencia a nivel provincial para hacer realidad todo esto ha sido la duplicación de esfuerzos y el exceso de capacidad. Los europeos pueden señalar esta situación con aire de superioridad, pero lo que cuenta es el resultado final: mientras que la China actual alberga empresas de renombre mundial en este ámbito tecnológico, Europa, que en su día fue líder en la materia, está prácticamente ausente.
Es importante señalar que China ha construido esta competitiva industria electrónica bajo control local, en parte como respuesta a los controles de exportación estadounidenses sobre los chips y su fabricación, una restricción a la que Europa nunca se ha enfrentado. En términos de desarrollo, China ha convertido los semiconductores y la electrónica en activos estratégicos de uso general gracias a una acción estatal coordinada, reduciendo así de manera efectiva la cuota de mercado de Nvidia en el país a casi el 0 %.
Gestionar la demanda
La incertidumbre y las perturbaciones relacionadas con la demanda constituyen la mayor amenaza para una nueva tecnología que intenta alcanzar una escala comercial viable. Sin embargo, es precisamente en este aspecto donde el contraste entre China y Europa es más marcado. Las medidas de reactivación europeas centradas en la demanda, como el «Umweltbonus» alemán o la prima ecológica francesa, han subvencionado indistintamente los vehículos híbridos enchufables y los vehículos eléctricos, sin imponer requisitos mínimos en materia de autonomía ni otros criterios técnicos. Así, los híbridos enchufables representaron alrededor del 40 % de los vehículos subvencionados por el «Umweltbonus», a pesar de que sus emisiones reales resultaron ser entre dos y cuatro veces superiores a los valores homologados. En 2019, un tercio de los vehículos eléctricos europeos seguía teniendo una autonomía real inferior a 250 kilómetros; las primeras versiones del BMW i3 y del VW e-Golf, equipadas con baterías de menos de 30 kWh, estaban más orientadas a cumplir las normas aplicables a las flotas que a apostar por la competitividad mundial.
Por el contrario, China ha excluido explícitamente de las ayudas públicas a los vehículos que no cumplan determinados umbrales de densidad energética y autonomía, al tiempo que ha frenado activamente la demanda de vehículos de motor de combustión interna (MCI) ofreciendo matrículas para vehículos eléctricos gratuitas e imponiendo cuotas y sorteos para los vehículos de combustión. Es fundamental señalar que las subvenciones se concedieron a los fabricantes y no a los consumidores. Por lo tanto, los fabricantes se vieron obligados a embarcarse en una carrera tecnológica, sin dejar de estar bajo la estrecha vigilancia del Estado.
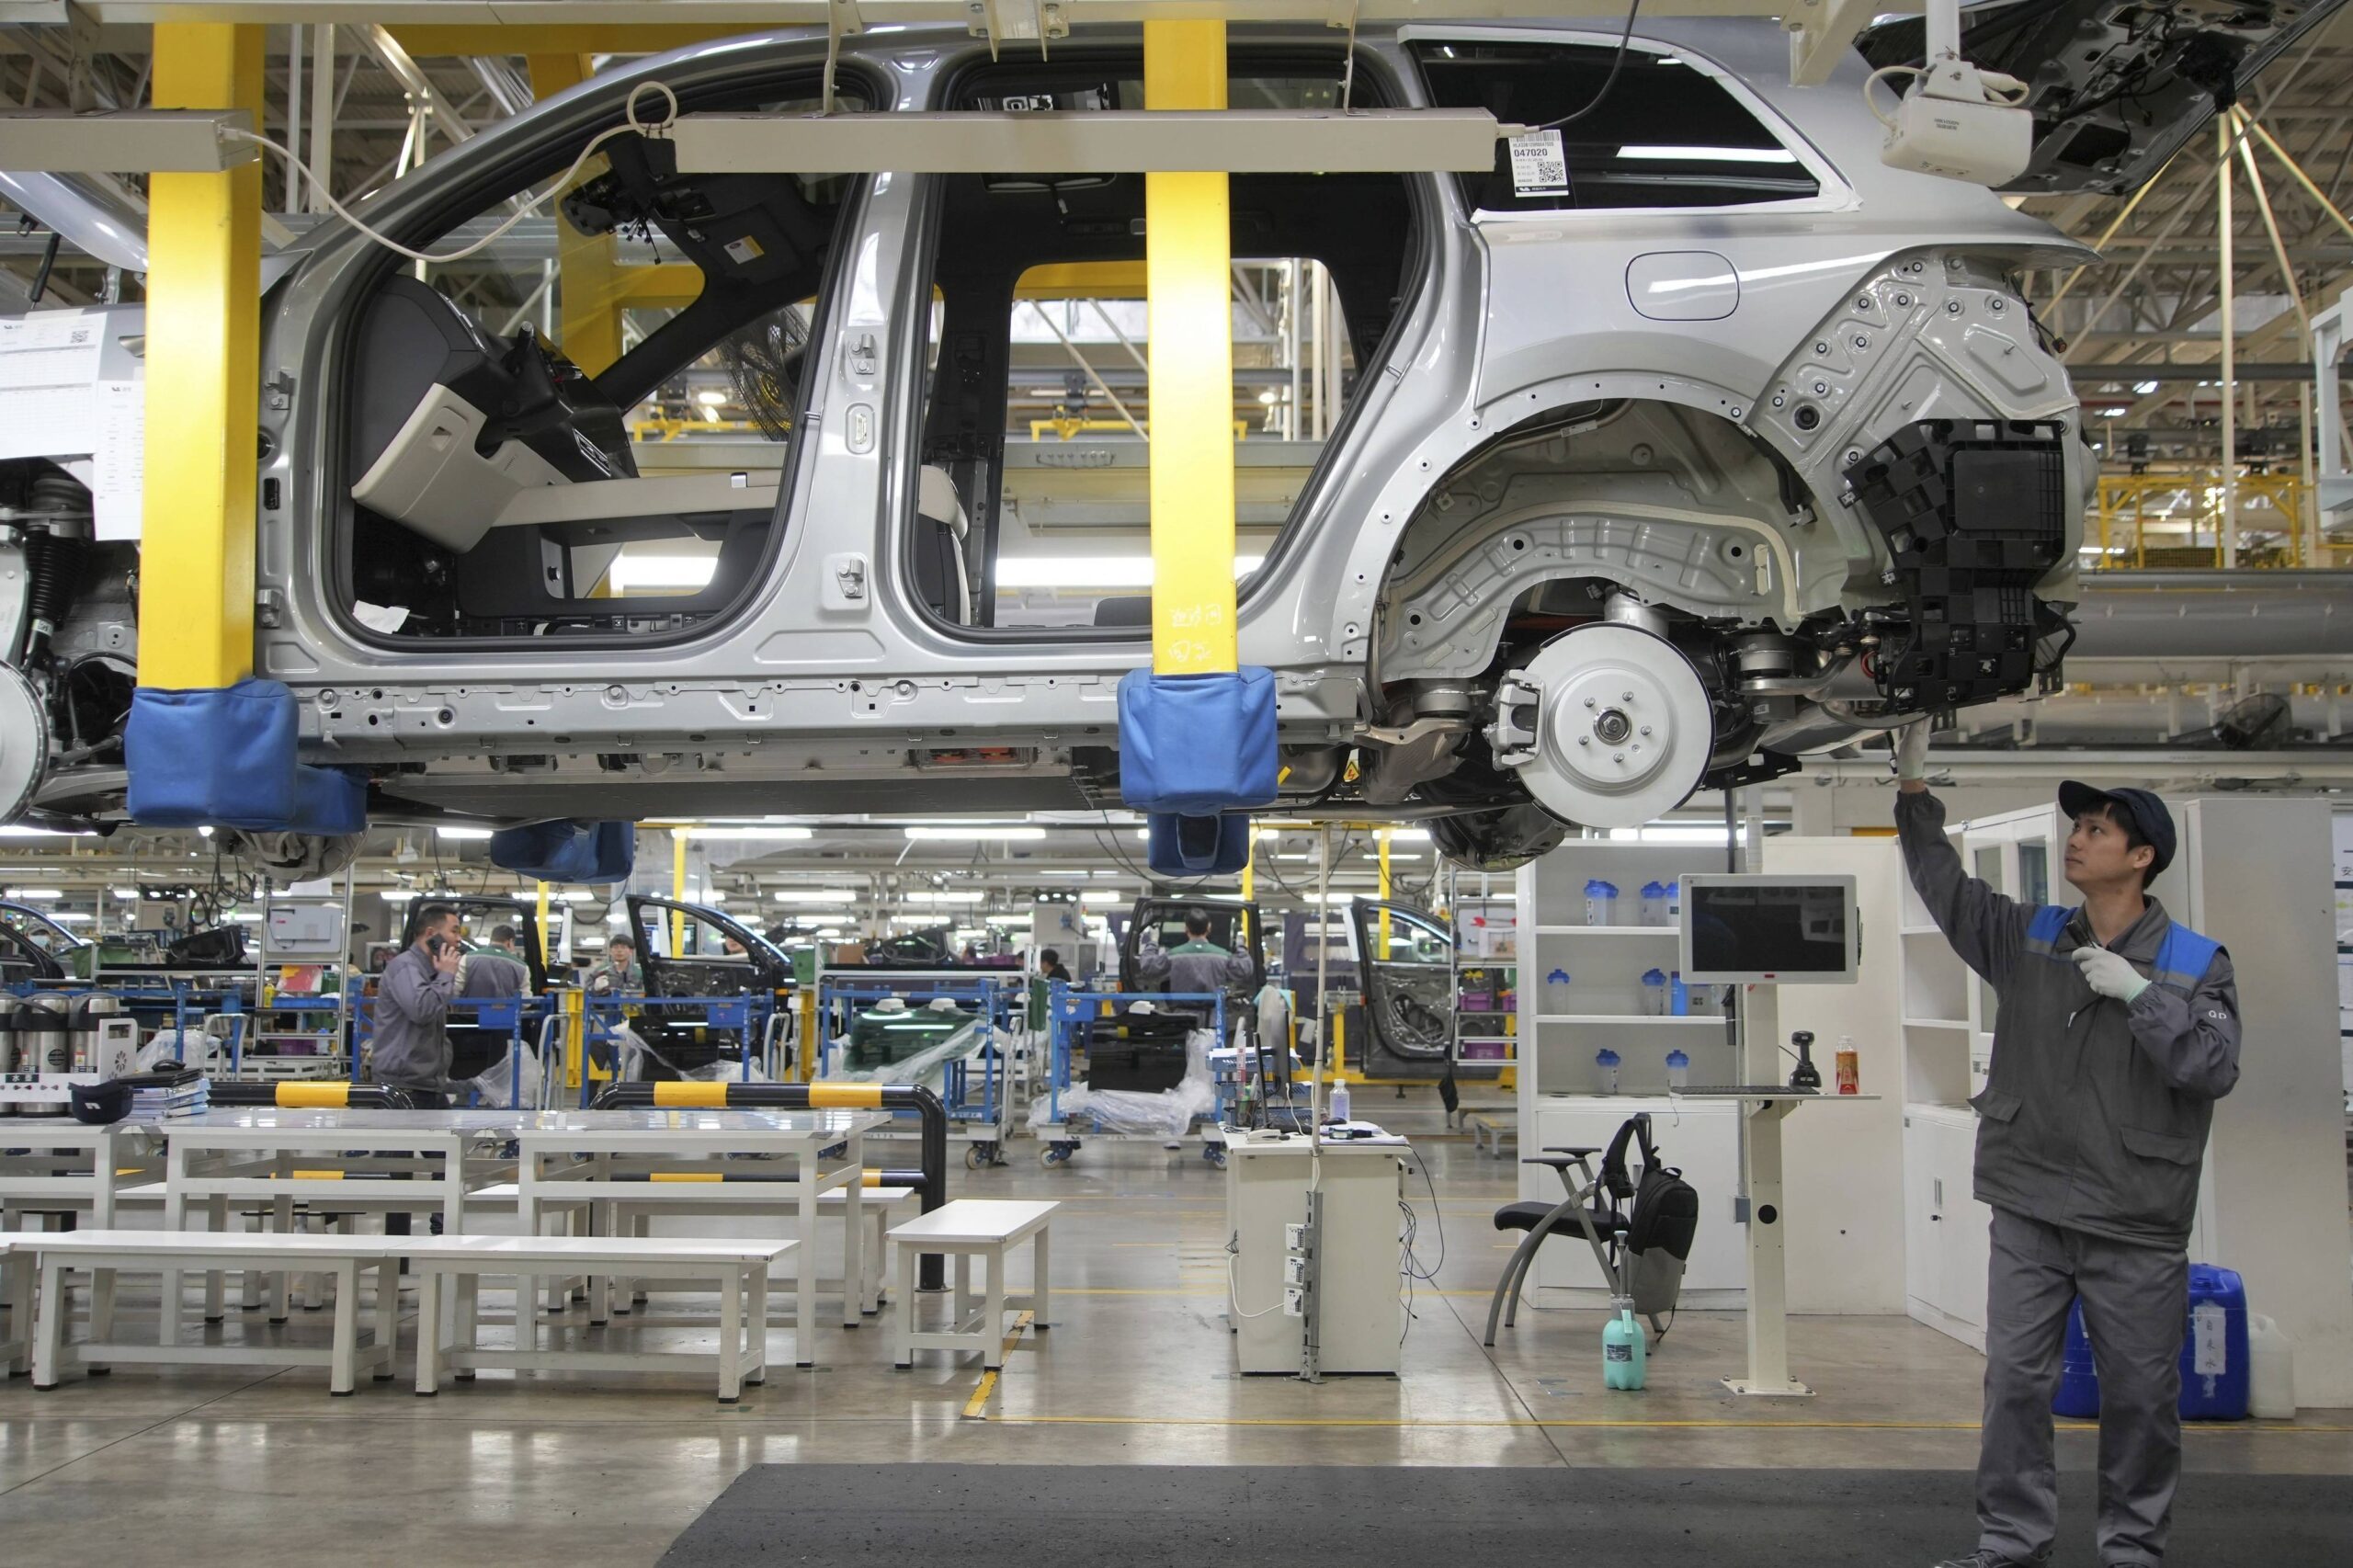
El despliegue de las infraestructuras de recarga constituye otro aspecto esencial de la gestión de la demanda: sin redes de recarga densas, la ansiedad relacionada con la autonomía bastaría por sí sola para disuadir a los compradores que se decidan más tarde, independientemente de la calidad del vehículo o de la cuantía de las subvenciones. Ambos bloques identificaron esta necesidad muy pronto. La Unión adoptó su directiva sobre combustibles alternativos en 2014, que posteriormente se reforzó con una normativa, pero la fragmentación de competencias entre los Estados miembros ha dado lugar a resultados muy desiguales: los Países Bajos y los países escandinavos han establecido redes densas, mientras que Alemania, el sur de Europa y el este de Europa se han quedado rezagados. Incluso cuando se aprobó el programa NextGenerationEU, los requisitos en materia de recarga se limitaban a la red transeuropea de transporte (RTE-T), y los Estados miembros prestaban una atención desigual al resto del territorio. El resultado fue que, en relación con la población, China —un país cuyo PIB per cápita es inferior al del Estado miembro más pobre de la Unión— desplegó una infraestructura de recarga dos veces mayor que la de Europa en el momento en que la industria de los vehículos eléctricos cobraba impulso. Por cada conductor con permiso de conducir, la diferencia es aún mayor: 40 puntos de recarga por cada 100.000 conductores en las grandes ciudades chinas frente a una media de 14 en la Unión, lo que supone una proporción de casi tres a uno, lo que explica en gran medida por qué la adopción masiva ha sido mayor en China que en Europa. Hasta 2024, solo alrededor del 60 % de los corredores viarios previstos en la Unión cumplían los objetivos de espaciamiento establecidos por la normativa europea.
Los aranceles: un tratamiento de los síntomas
Abordar el problema únicamente a través de los aranceles equivale a tratar un síntoma, dejando intacto el déficit de coordinación entre los cinco eslabones de la cadena de valor. La Unión Europea ha puesto en marcha instrumentos correctivos, como la normativa sobre materias primas críticas o los proyectos de interés común europeo relacionados con las baterías. Sin embargo, el fracaso de Northvolt sugiere que estos instrumentos siguen siendo fragmentados, procíclicos y difíciles de movilizar cuando las empresas emergentes europeas se enfrentan a obstáculos relacionados con su expansión, lo que explica precisamente su insuficiencia estructural.
La comparación entre China y Alemania sugiere una interpretación político-económica diferente: la Unión ha adoptado una intervención reguladora centrada en las emisiones y orientada a la oferta en el sector automovilístico europeo, sin ofrecer un equivalente a la capacidad de coordinación de las entidades públicas y privadas chinas en materia de reorganización de la cadena de valor en torno a la electrificación. A falta de esas formas de coordinación profunda entre el Estado y el mercado, el hecho de dar prioridad al cumplimiento normativo ha dado lugar a vehículos diseñados para alcanzar un umbral mínimo, pero rara vez para competir a escala mundial. Por su parte, Pekín ha provocado su propia «destrucción creativa», al asociar sistemáticamente la restricción de la demanda de vehículos con motor de combustión con la implantación metódica de una oferta eléctrica competitiva en cinco eslabones de la cadena de valor.
Recurrir a los aranceles también resulta más fácil que abordar la tarea más ardua —pero más esencial— de reducir los costos de capital y energía para los productores con sede en la Unión. Los vehículos eléctricos se fabrican a partir de materiales cuya transformación se lleva a cabo a unos precios de la energía varias veces superiores a los que se aplican en China. Suecia ha ofrecido a los productores de acero verde tarifas eléctricas inferiores a las de China con el fin de adelantarse a los productores chinos en este mercado. Sin embargo, esta iniciativa no ha tenido eco, a pesar de que la cadena de valor del sector del automóvil consume una enorme cantidad de energía. Además, los organismos de financiación pública existentes en Europa rara vez coordinan sus acciones más allá de las fronteras para integrar a los potenciales «hiperscalers» en una misma cadena de valor; por otra parte, rechazan la especialización sectorial que los fondos de orientación industrial chinos han aplicado con tanta eficacia en subsectores específicos, incluidos los relacionados con la cadena de valor de los vehículos eléctricos. 5 Por último, mientras que el banco central chino ha orquestado la concesión de más de cuatro billones de euros en crédito verde a tasas de interés ventajosas, el BCE se ha resistido a las peticiones de adoptar medidas equivalentes, a pesar de las peticiones de abandonar la neutralidad de mercado formuladas por algunos de sus máximos responsables. 6
El «espejo chino» en el que Europa no puede evitar mirarse
China impone una realidad evidente: sin una coordinación estatal creíble que abarque los minerales refinados, las baterías, la electrónica, la demanda y las infraestructuras, y sin imponer disciplina a los industriales tradicionales en lugar de limitarse a proteger su margen de maniobra, el mercado y las normas europeas no bastarán para cambiar a los actores que ocupan posiciones dominantes.
La gran asimetría es política: el Estado chino tiene la capacidad de imponer pérdidas concentradas e inmediatas a las tecnologías dominantes y a los sectores laborales asociados, sin tener que negociar esta decisión con los sindicatos, los parlamentos nacionales o los sectores del público decisivos desde el punto de vista electoral. Eso es precisamente lo que ningún gobierno alemán o francés puede hacer. China plantea así un problema espinoso a Europa: encontrar un equivalente democráticamente aceptable, so pena de que Europa pierda la carrera por defecto. El rechazo al Pacto Verde Europeo se presenta, por tanto, como una reacción política previsible ante una normativa que ha fijado un destino sin organizar los medios colectivos.
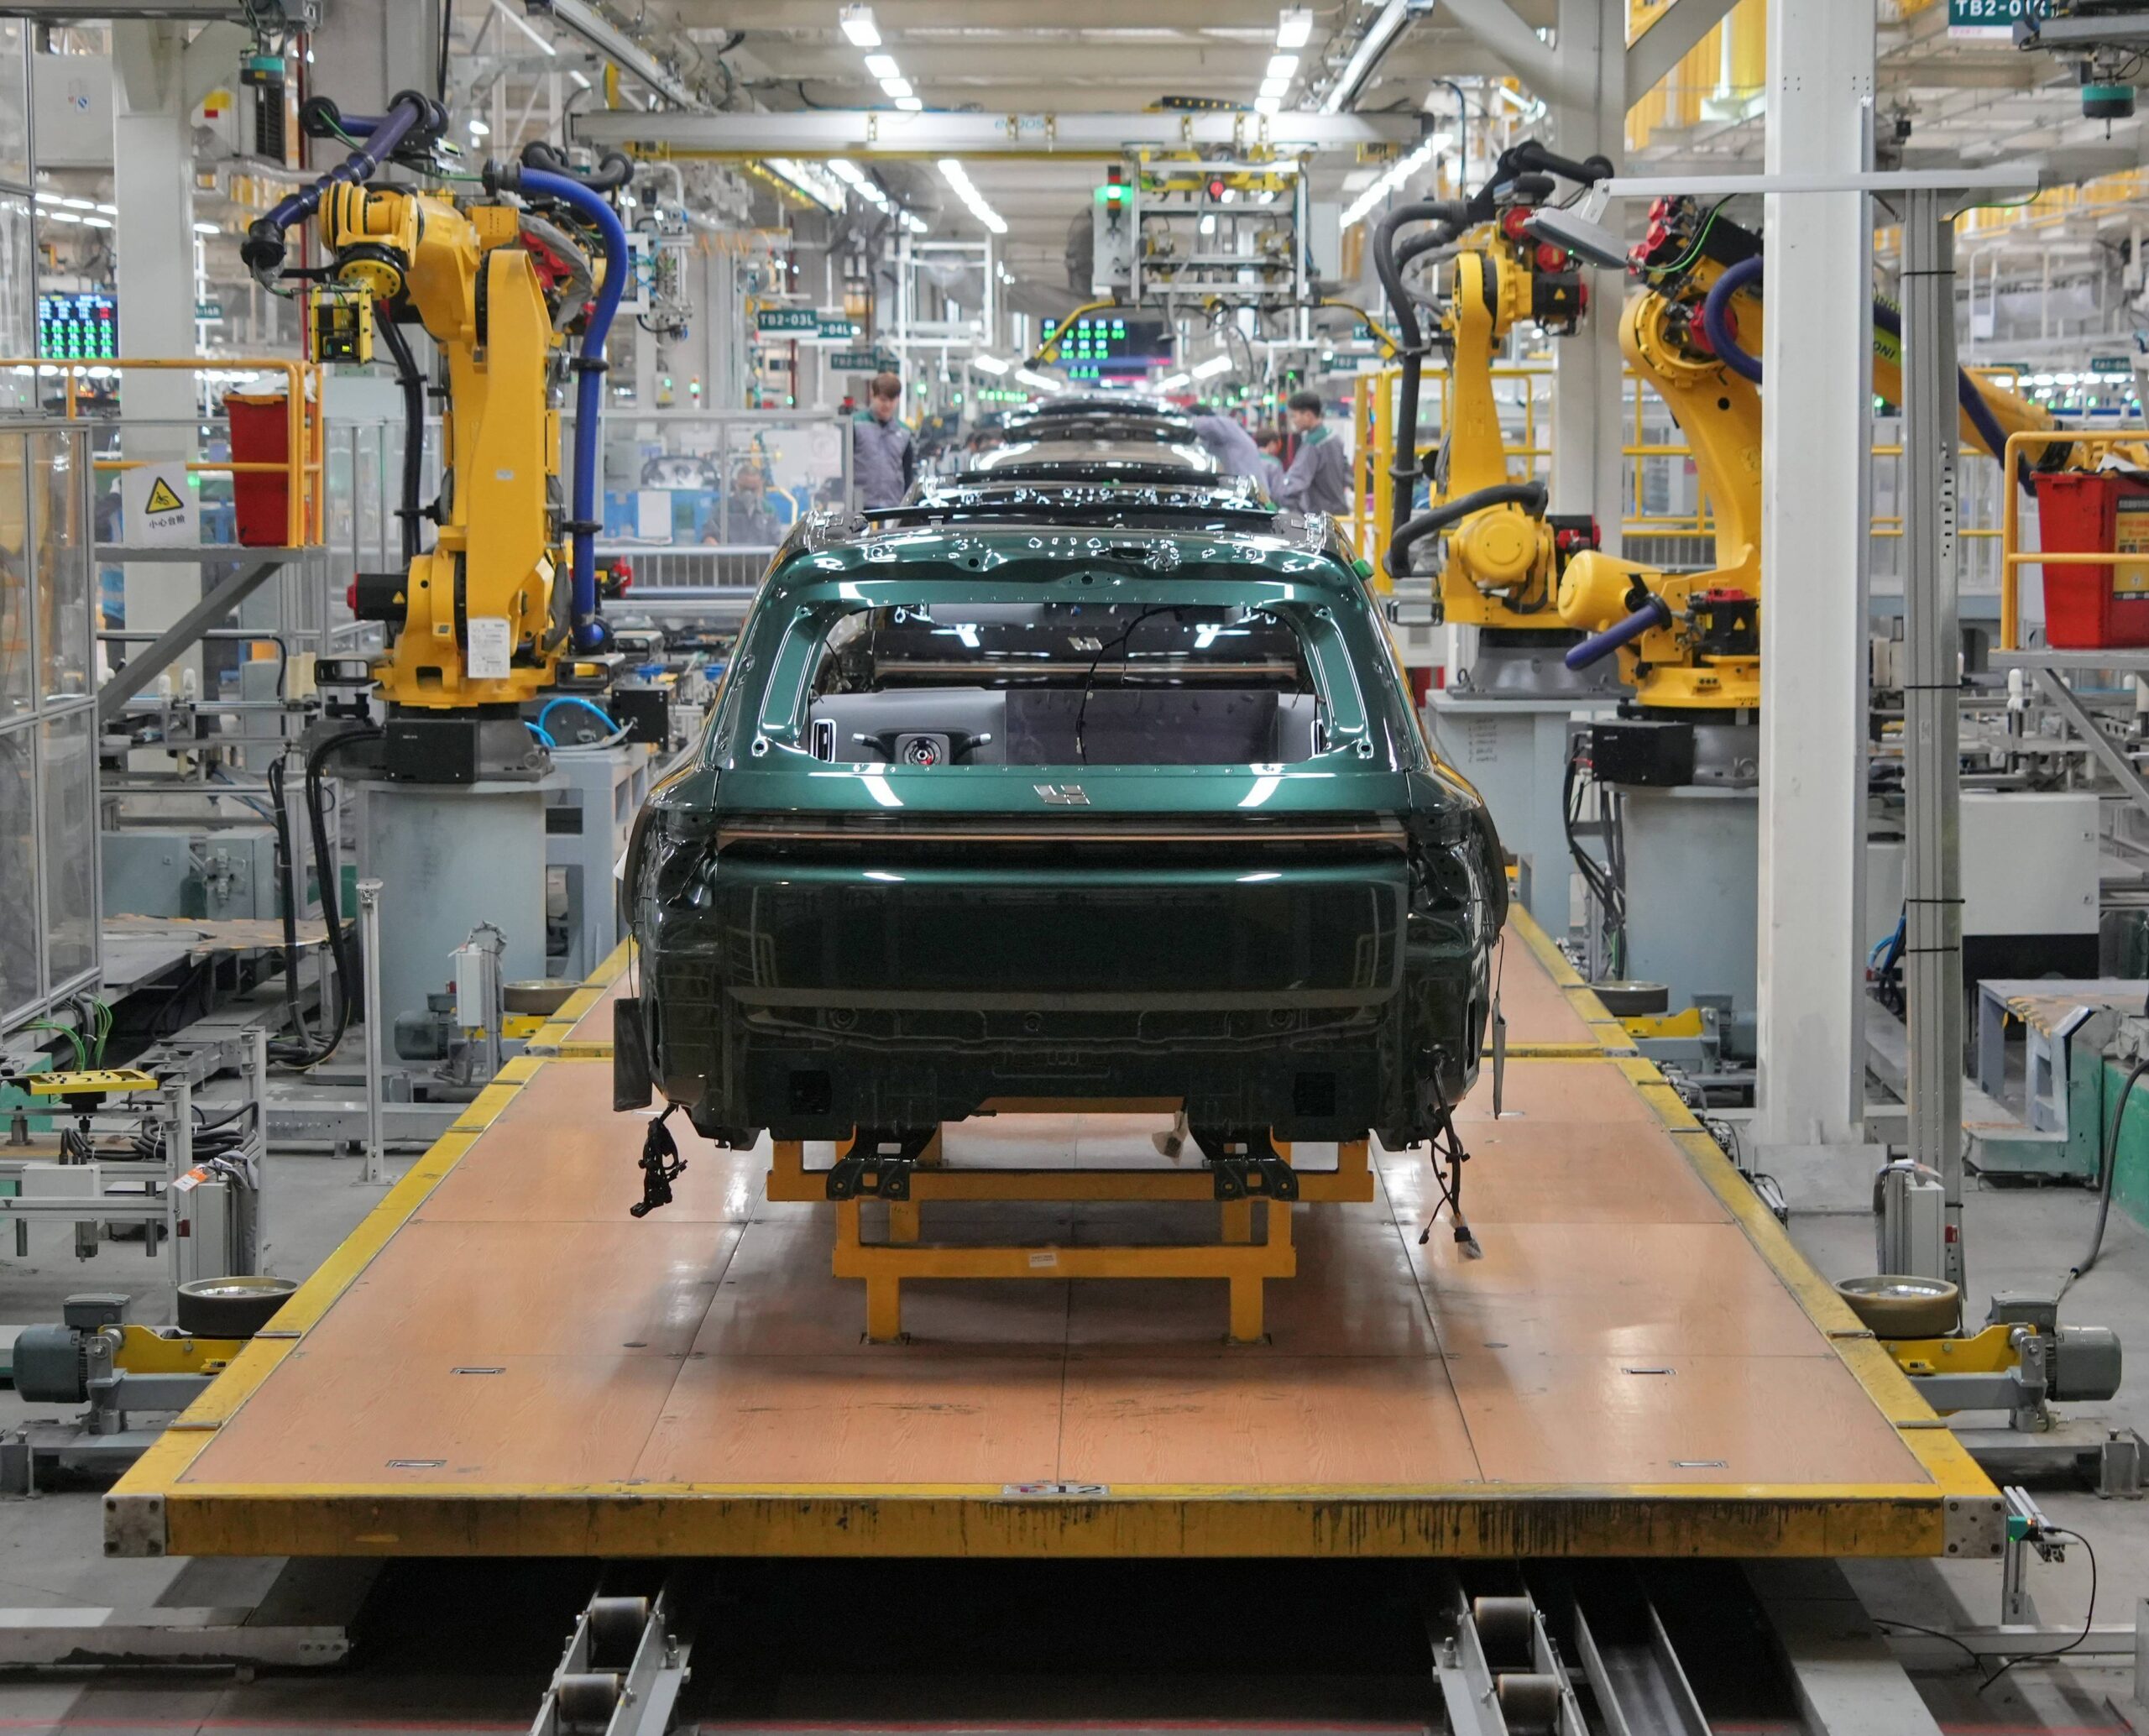
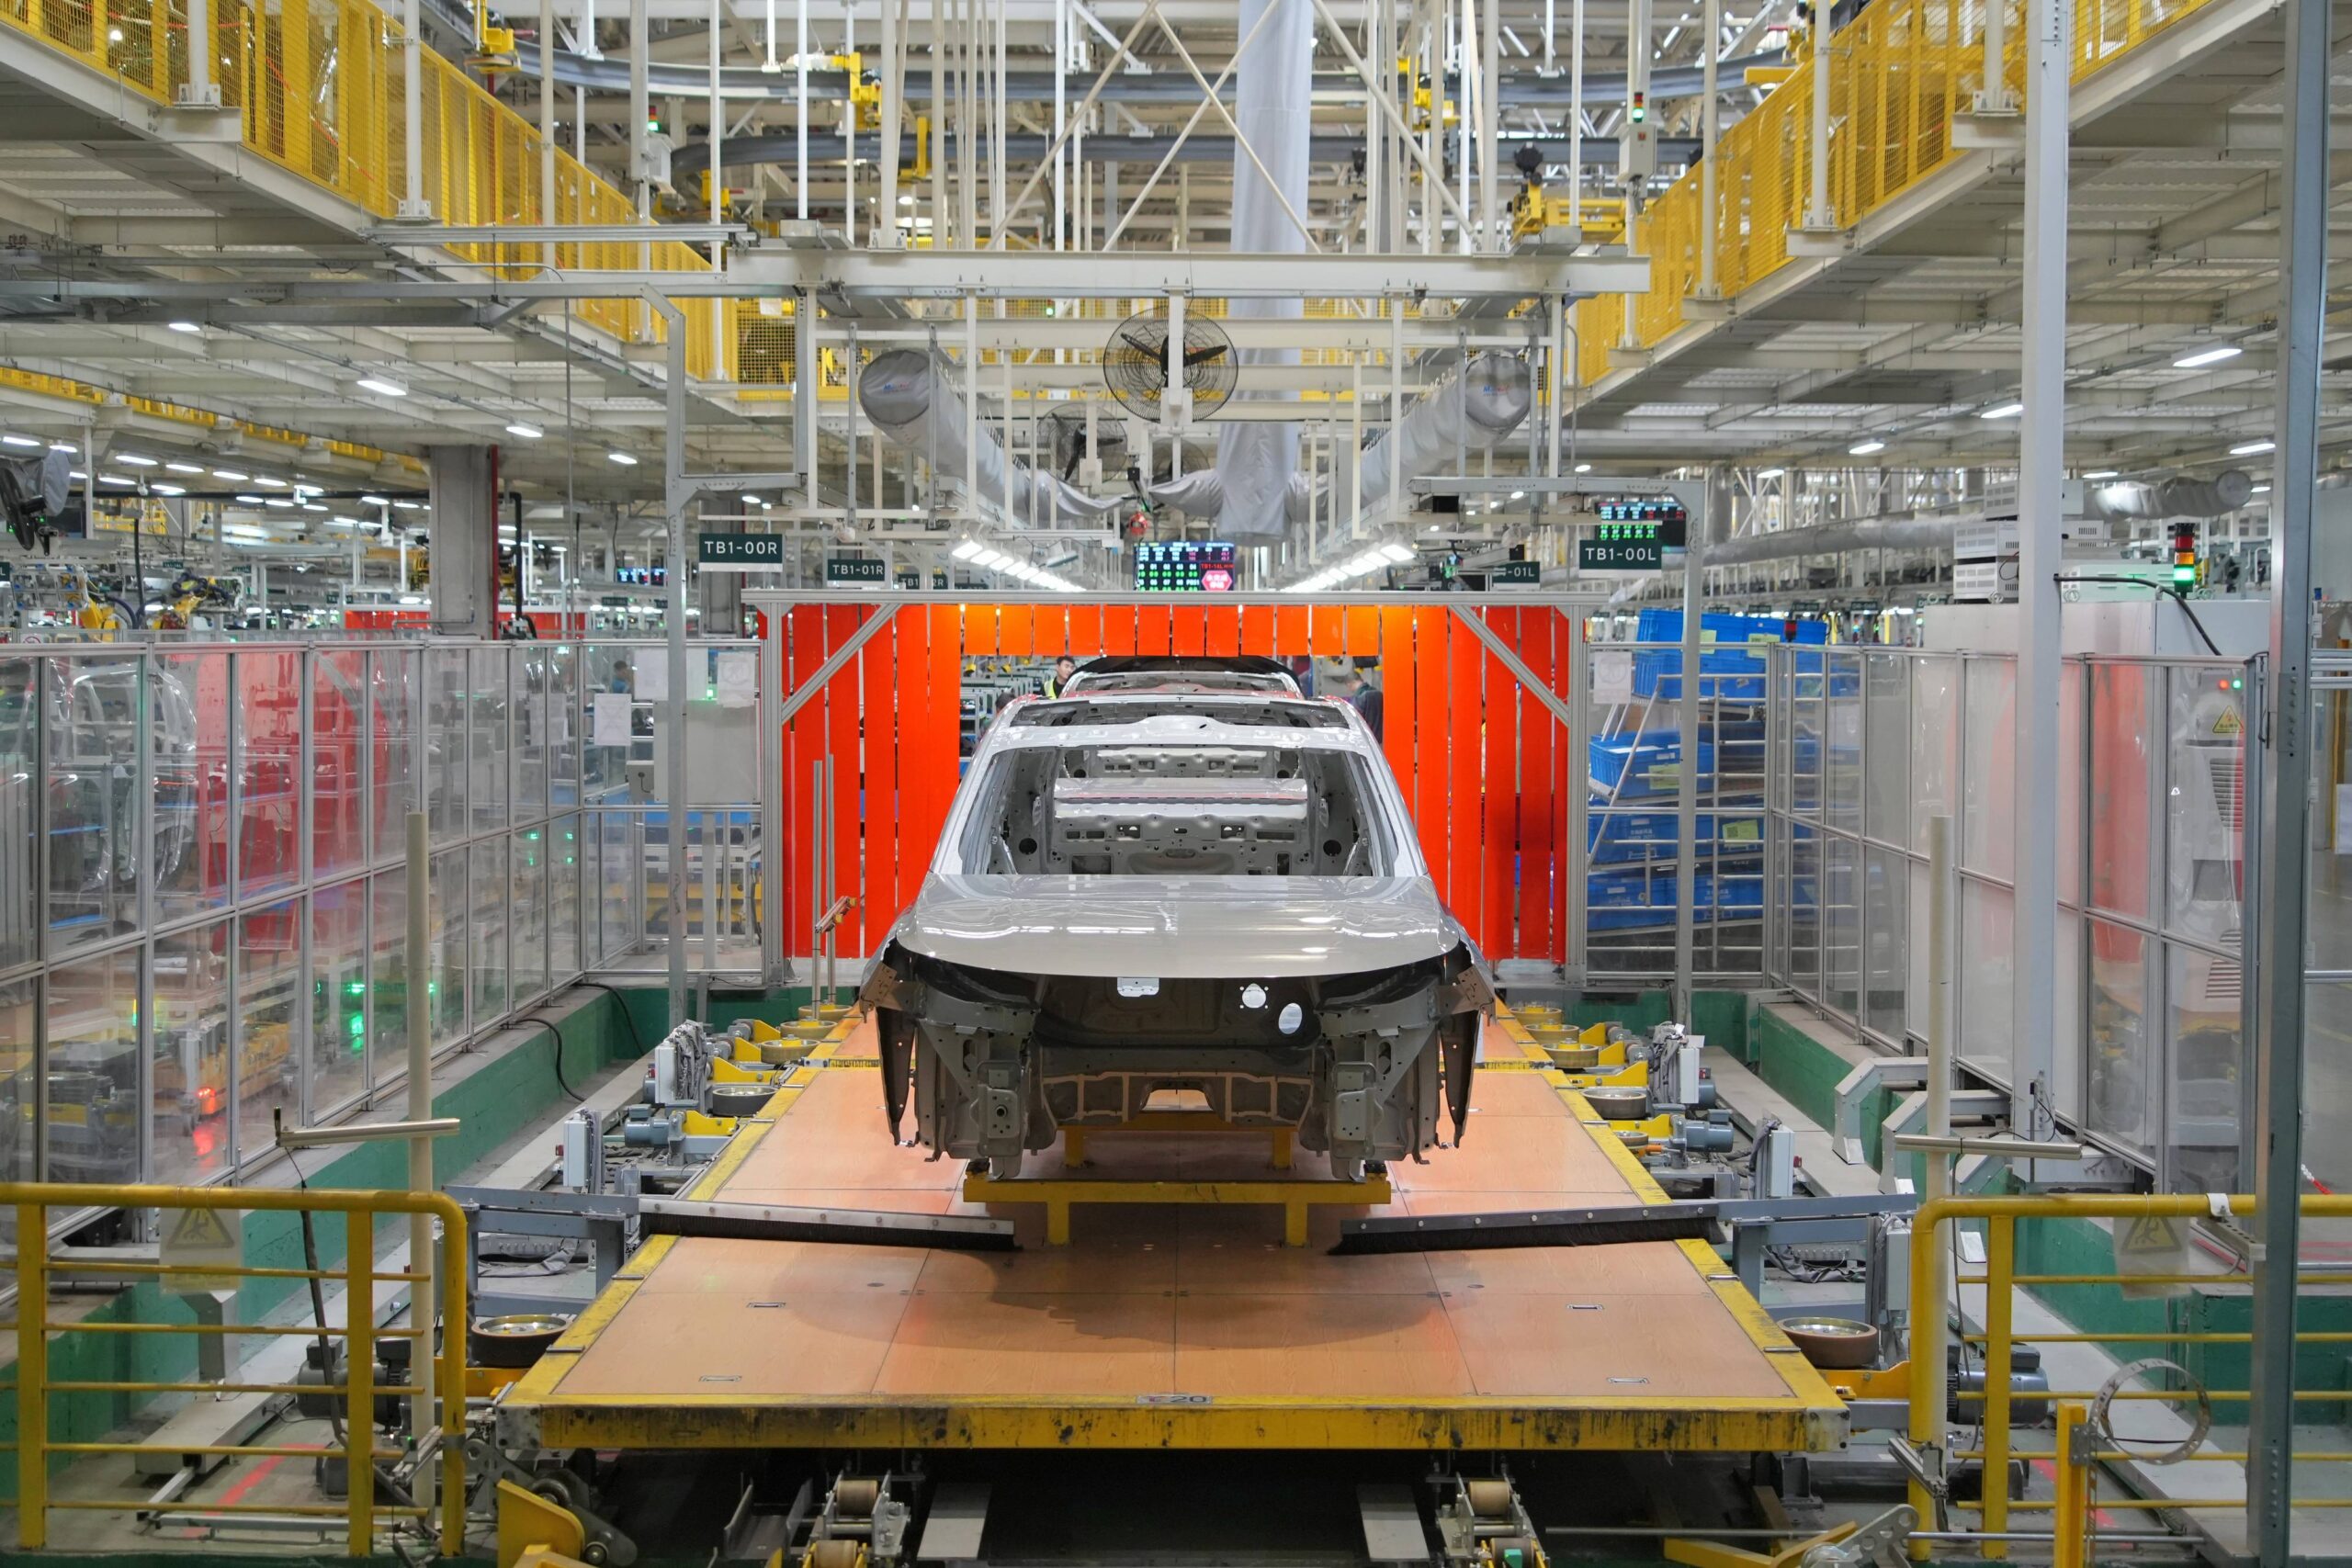
Lo que China impone, en definitiva, va más allá del ámbito de actuación de la mera industria automovilística. El capitalismo regulado europeo ha bastado durante mucho tiempo para disciplinar un mercado único ya maduro, en el que la tarea consistía principalmente en arbitrar entre intereses industriales consolidados. Sin embargo, ese mismo sistema regulador, que antes resultaba eficaz, se muestra ahora mal preparado para disputar el liderazgo tecnológico en un sector industrial emergente, frente a un Estado chino que planifica toda la cadena de valor incluso antes de que el mercado exista.
La lección que hay que extraer no es que haya que imitar el intervencionismo chino, sino encontrar una versión europea del intervencionismo en materia de planificación de la cadena de valor, compatible con los valores europeos y los contrapesos democráticos. Ya no se trata de una opción ideológica más entre otras que haya que debatir. Se ha convertido en una condición para la supervivencia industrial.
Esta toma de conciencia reaviva una vieja intuición derivada de la tradición intervencionista de Jean Monnet: para gestionar las grandes transiciones tecnológicas, es necesario contar con conocimientos especializados e instituciones en materia de planificación indicativa, así como con una coordinación entre el Estado, el capital y las universidades, con el fin de que surjan nuevos líderes nacionales, aprovechar el papel del Estado como accionista y estratega, establecer las condiciones de acceso al mercado para los competidores, pero también instaurar normas y fomentar la competitividad de los nuevos sectores impulsados, con el fin de evitar cualquier tipo de «asistencialismo empresarial».
Ya sea para fomentar la aparición de nuevas empresas activas, sobre todo en el sector del automóvil, tal y como ha hecho China, a revitalizar a actores históricos con un siglo de trayectoria a sus espaldas, o a crear empresas conjuntas con los chinos en el marco de una versión bien concebida de la ley sobre el acelerador industrial, poco importa. Lo que más importa es que la cadena de valor esté sólidamente arraigada en la Unión.
Este legado, forjado por algunos de los fundadores del proyecto europeo, ha sido relegado con demasiada rapidez a la categoría de curiosidad histórica por cuatro décadas de consenso neoliberal, un enfoque económico que solo podía perdurar mientras Europa dominara las tecnologías clave del mercado mundial de las exportaciones industriales, hoy revolucionado por los industriales chinos y el Estado que los respalda. El contraejemplo chino, hasta ahora mantenido a distancia como una aberración de la política económica, nos obliga a releer la historia económica reciente al revés.
Notas al pie
- Gregor William. «Why Are Chinese EVs So Cheap?». Rhodium Group. 2026.
- Ban, Cornel y Vera Scepanovi. «Das Auto and the second China shock: Industrial policy and the disruption of technological incumbency». Politics and Governance 14: 11456. 2026.
- Ban, Cornel e Imogen Liu. «The emperor has no batteries: Europe’s uneven bid for battery strategic autonomy». N.º ax56z_v1. Center for Open Science. 2025.
- Whitfield, Lindsay, Felix Maile y Tobias Wuttke. «Europe’s Emerging EV Battery Industry: The Interplay Between Firm Strategies and Government Industrial Policies». Centre for Business and Development Studies. 2026.
- Li, Xuan, y Ban, Cornel. «Financing technological innovation in China: Neo-developmental financial statecraft through government guidance funds», Review of International Political Economy 33.1: 131-161. 2026.
- Ban, Cornel, y Quorning, Stine. «Green monetary transitions ? Central banking and climate finance in Europe and China». Socio-Economic Review: mwag003. 2026.
