Scopri “Il Grand Continent”. Idee e analisi che non troverai da nessun’altra parte. Ma che presto vedrai ovunque. Nella tua casella di posta a partire da 8 euro al mese
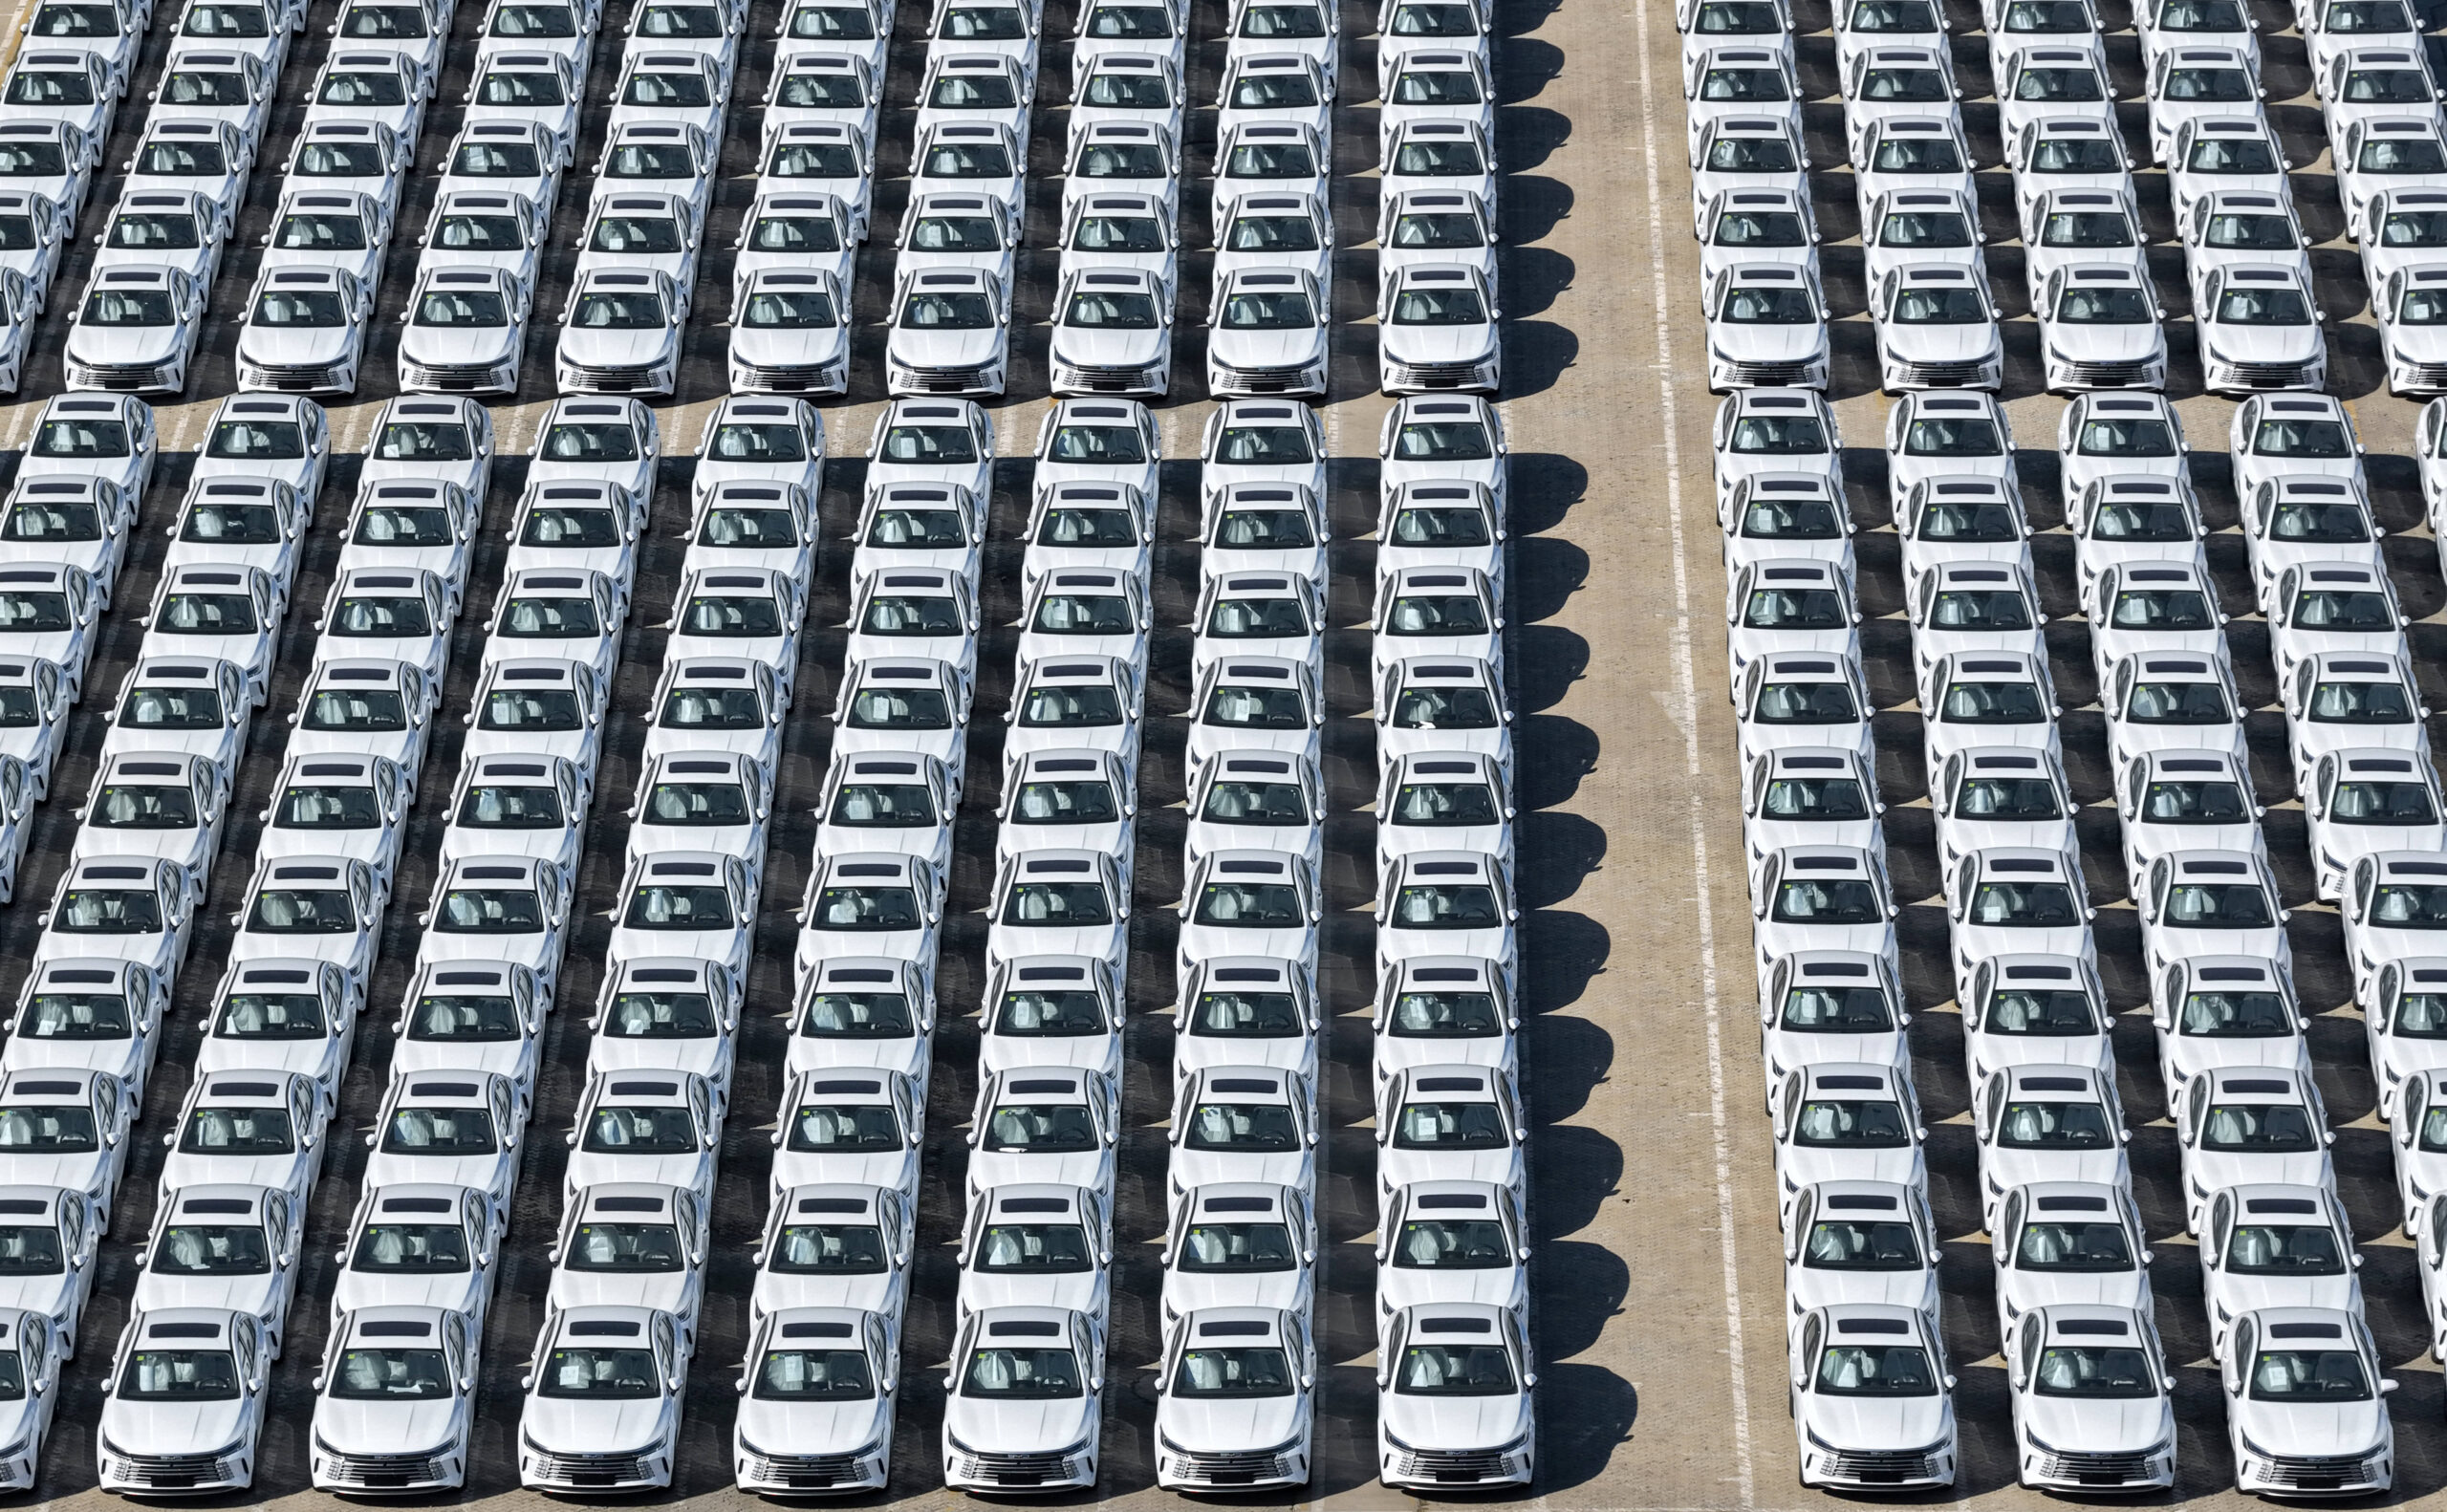
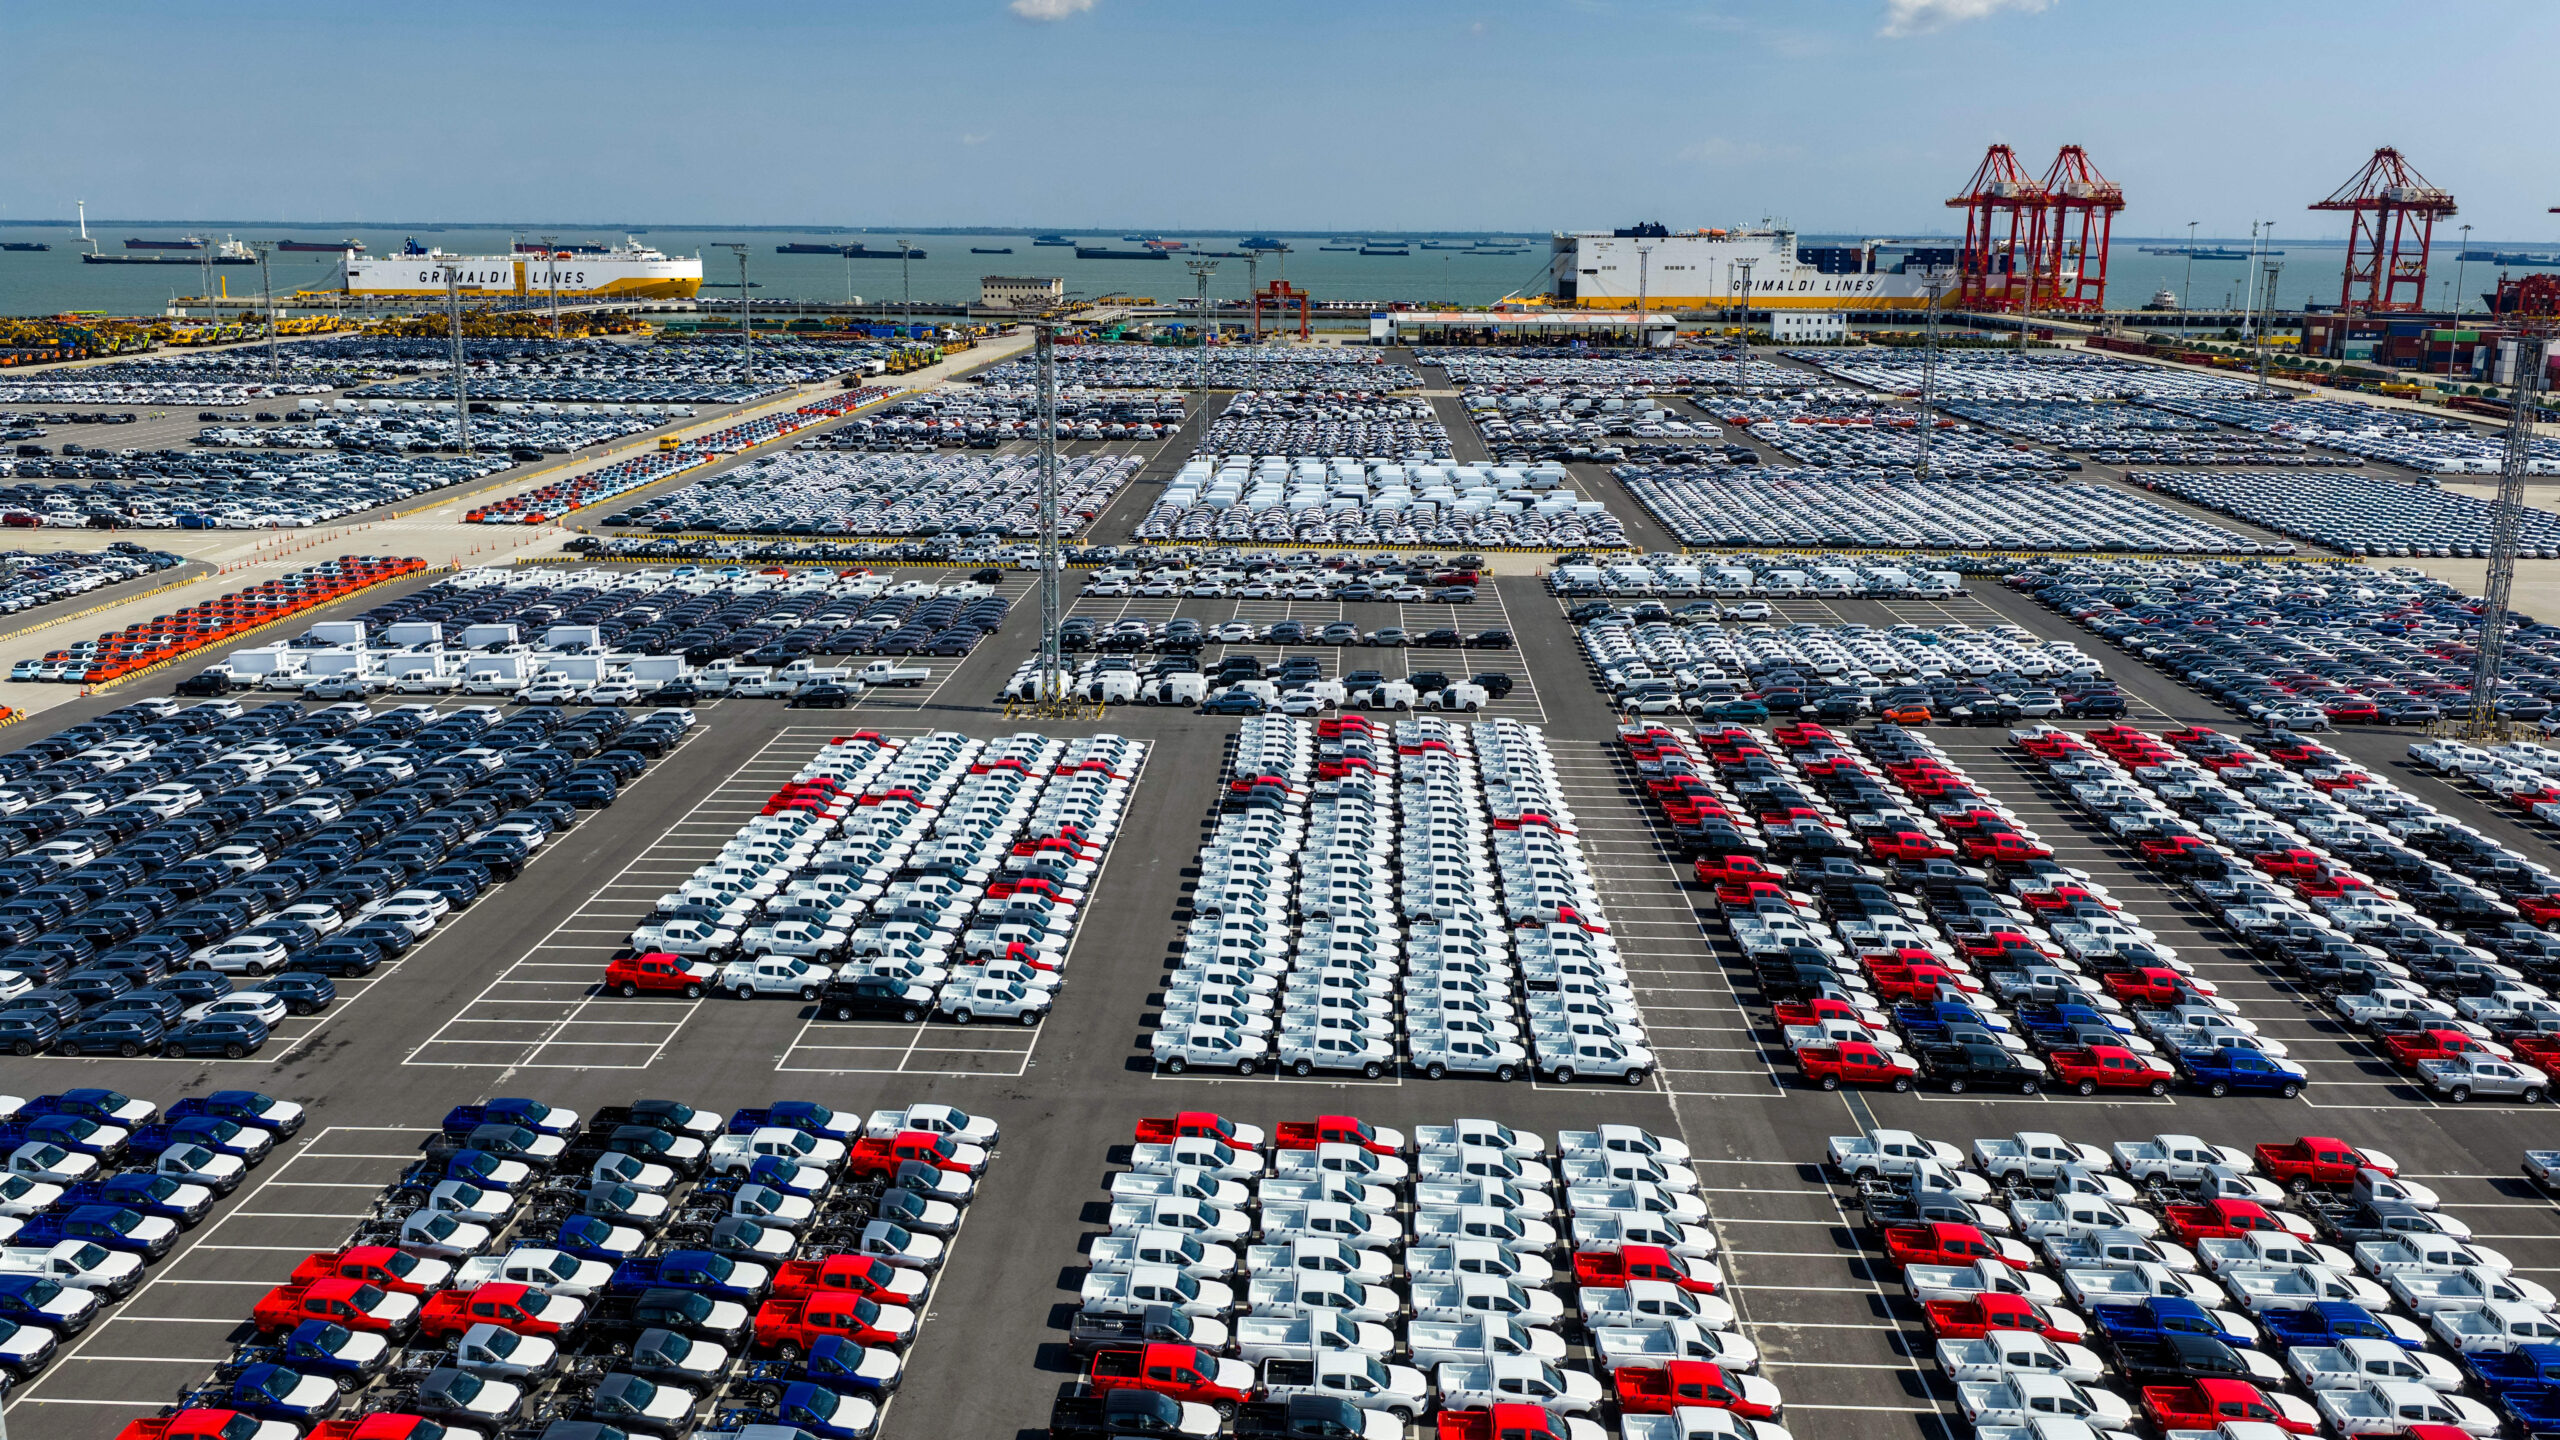
L’industria automobilistica europea deve affrontare una concorrenza agguerrita. Nel giro di pochi anni, e nonostante l’introduzione di dazi doganali sui veicoli elettrici cinesi nell’ottobre 2024, marchi fino ad allora poco conosciuti come Geely, Xpeng, BYD, Neo o Chery hanno conquistato il 7% del mercato dell’Unione europea e sembrano destinate a raggiungere il 10%. A livello mondiale, la loro ascesa è ancora più spettacolare: nel 2025 hanno esportato 7,1 milioni di auto, di cui 2,5 milioni di veicoli elettrici, e le loro vendite sono raddoppiate in un anno. Dall’inizio della pandemia, la Cina si è affermata senza difficoltà come leader nel mercato dell’elettrificazione dei trasporti: detiene infatti i due terzi del mercato mondiale dei veicoli elettrici. L’Unione europea è molto indietro, con solo il 15% di questo nuovo mercato. Mentre in Cina i veicoli elettrici sono diventati un settore chiave per le esportazioni, caratterizzato da una crescita vertiginosa, stimolata dalle turbolenze nell’approvvigionamento mondiale di petrolio, in Europa sono ormai associati alla crisi senza precedenti del settore automobilistico.
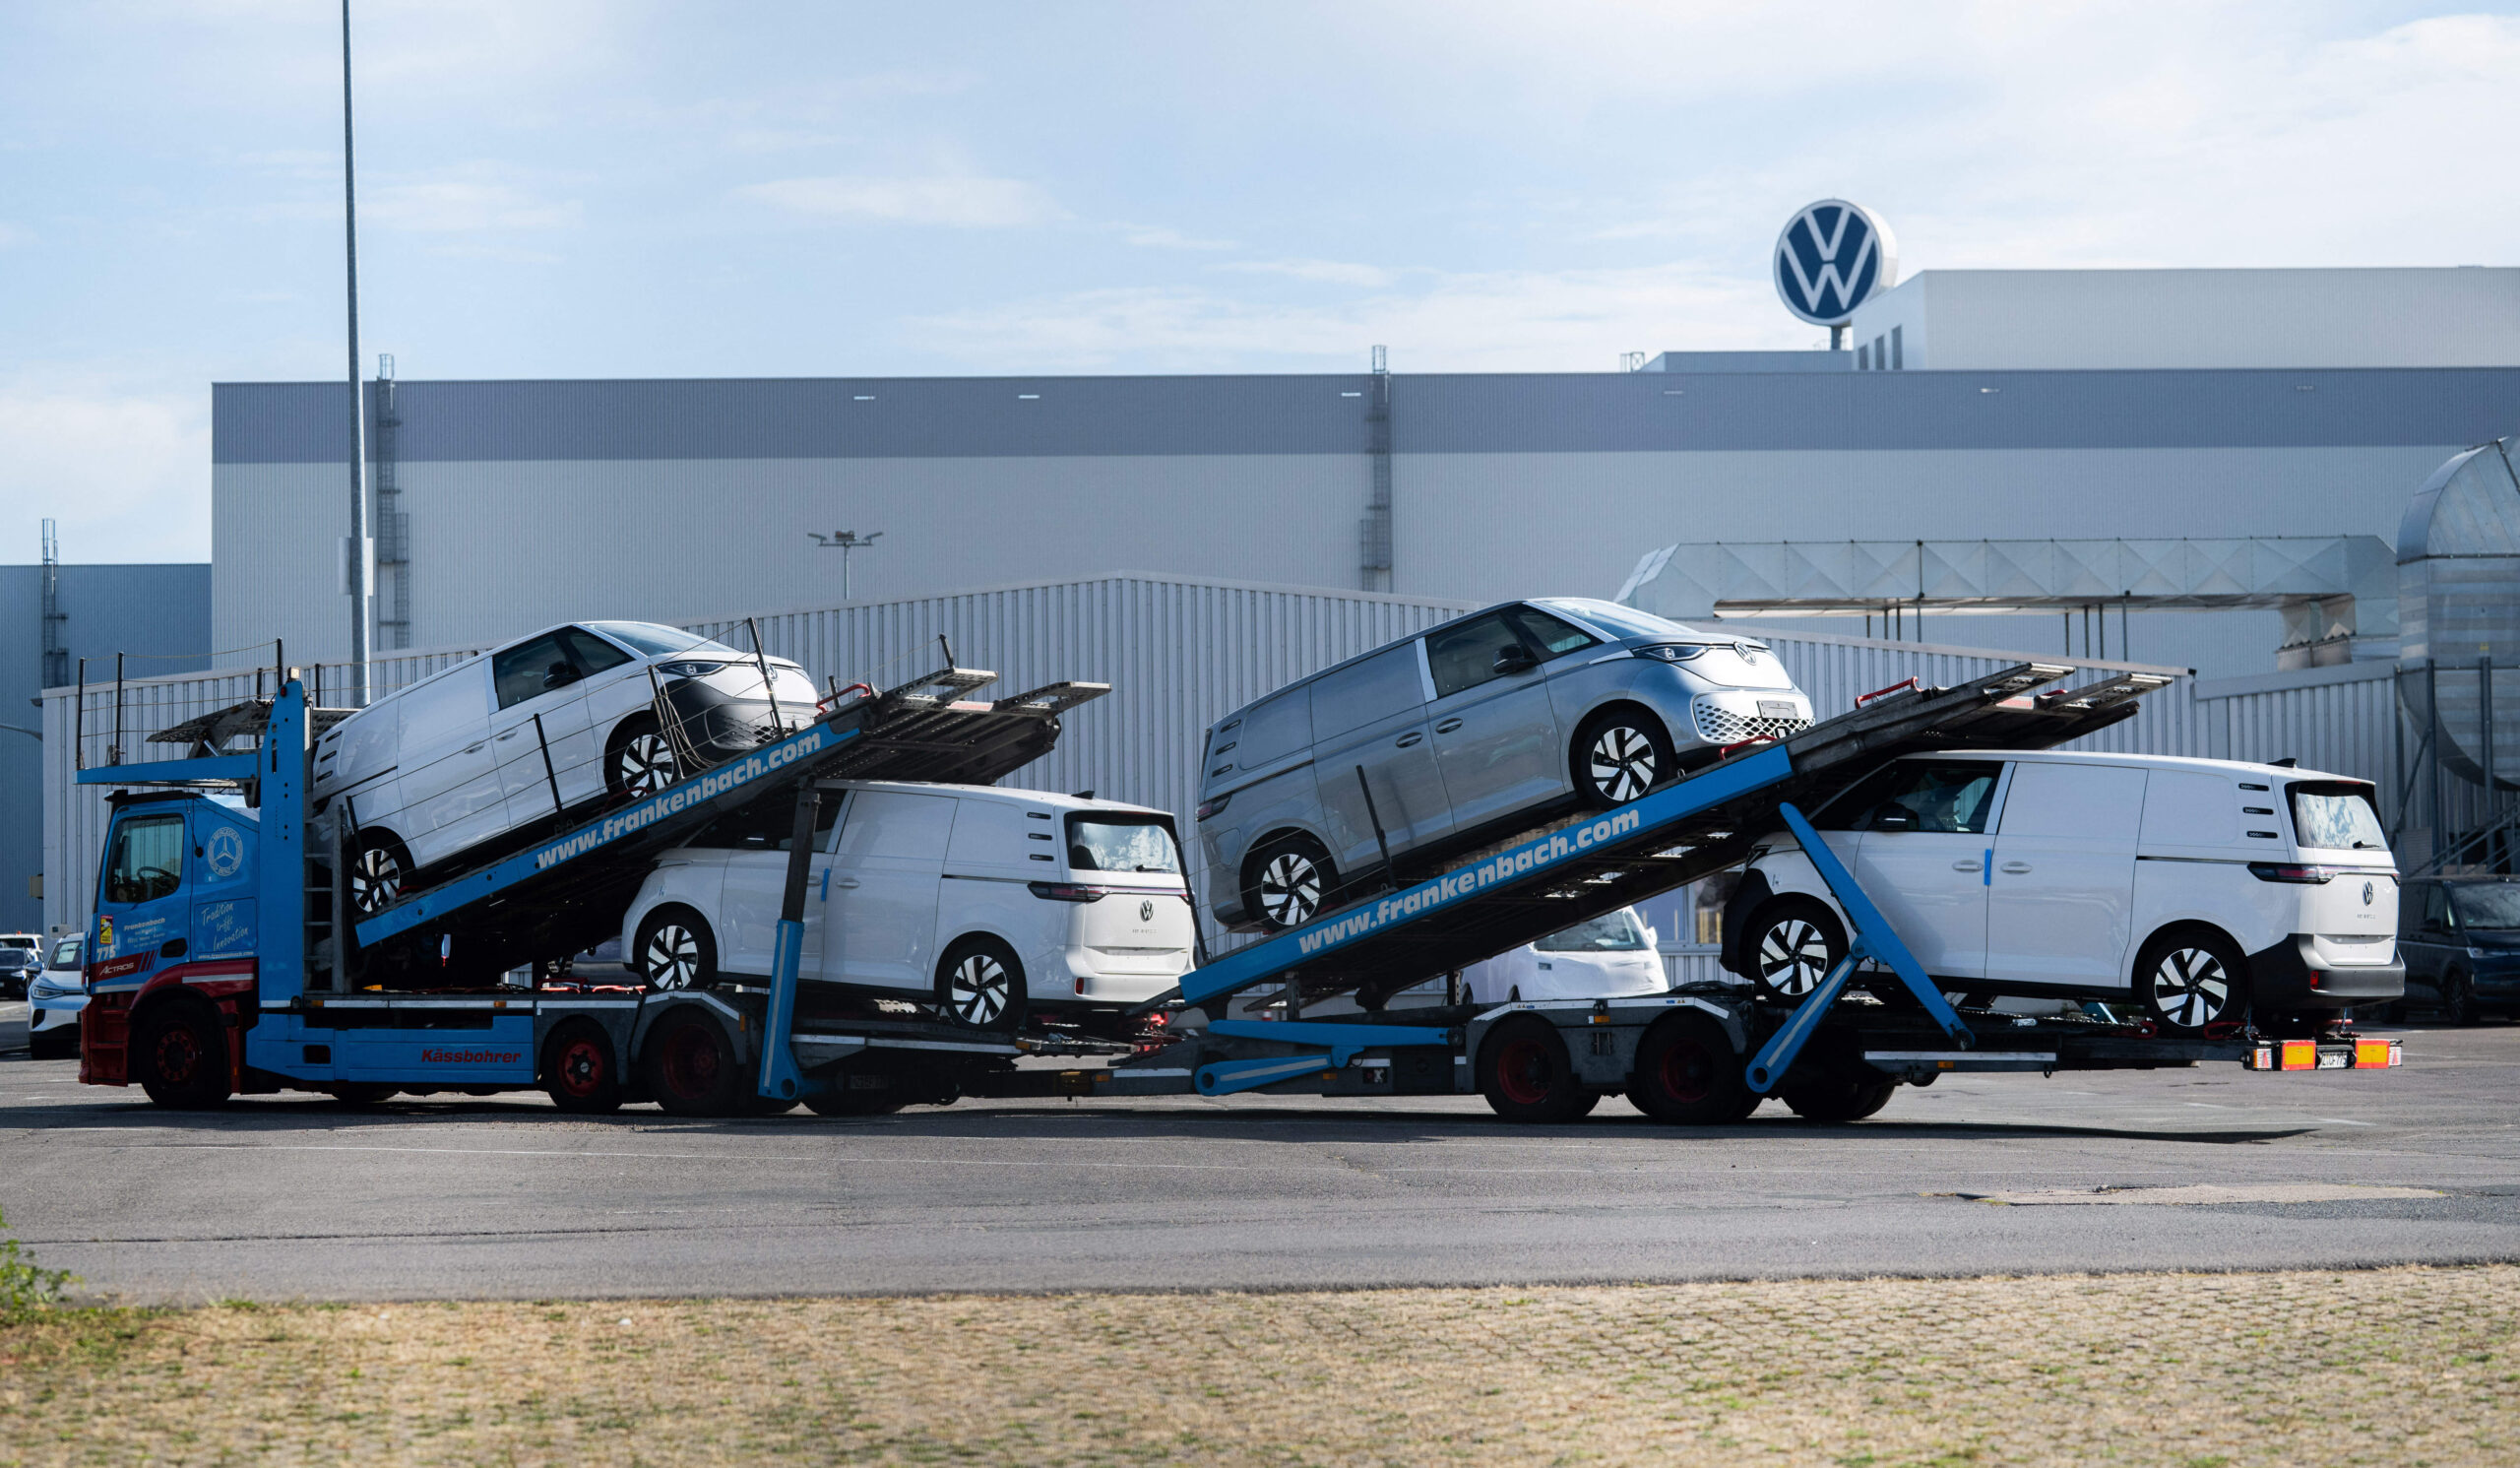
Si parla molto di uno “shock cinese 2.0”. Nel settore automobilistico, non c’è nulla di ipotetico. E, a differenza del primo shock, che aveva colpito principalmente i segmenti manifatturieri a bassa e media tecnologia, questo è più doloroso. Colpisce il cuore stesso dei vantaggi comparativi che l’Europa pensava di conservare: il settore automobilistico, i componenti automobilistici, le energie rinnovabili, l’elettronica, mentre i settori che l’Unione considera i propri punti deboli rispetto alla Cina – l’industria farmaceutica, i motori per aerei a lungo raggio – potrebbero a loro volta subire la disruption cinese nel prossimo futuro. Si tratta proprio dei settori in cui si concentra gran parte dell’innovazione europea, che generano i profitti reinvestiti nella ricerca e negli stabilimenti del futuro, e che garantiscono i salari qualificati da cui dipendono intere regioni industriali. Perdere terreno in questi ambiti equivale a perdere quella parte dell’economia che finanzia e rafforza le altre capacità.
Come si spiega questa svolta storica? Per oltre un secolo, l’Europa ha ospitato alcune delle case automobilistiche più all’avanguardia al mondo, le reti di fornitori più fitte, le maggiori istituzioni finanziarie e la rete più innovativa di enti pubblici generatori di brevetti. Povera di idrocarburi ed esposta al ricatto energetico russo, l’Europa aveva inoltre tutte le ragioni per decarbonizzare rapidamente i propri trasporti. Eppure, è proprio in questo settore che il continente ha accumulato un ritardo rispetto alla Cina, i cui costruttori automobilistici erano ancora sconosciuti quindici anni fa.
Il «Great Greenlash»
La politica industriale europea ha subito un “greenlash”: non si tratta di un rifiuto in blocco della decarbonizzazione, come negli Stati Uniti di Trump, ma piuttosto di un tentativo di rallentare o di attenuare gli impegni tecnologici che dovrebbero consentire questa transizione. Le case automobilistiche europee e la loro associazione di categoria, l’ACEA, hanno intensificato le pressioni a favore di una maggiore «neutralità tecnologica» e di norme più flessibili in materia di CO₂. Hanno inoltre sostenuto il mantenimento, oltre il 2035, delle auto ibride, i carburanti sintetici e i motori a combustione interna (MCI), sostenendo che la carenza di infrastrutture di ricarica, l’irregolarità della domanda dei consumatori e gli elevati costi di produzione rendono una transizione brusca economicamente pericolosa.
Friedrich Merz ha così posto questo argomento al centro del contributo della Germania al dibattito europeo: pur insistendo sul fatto che l’elettrificazione rimane la strada principale da seguire nel lungo termine, sin dal suo insediamento ha sostenuto che non dovrebbe esserci un «arresto netto» per i veicoli a combustione interna nel 2035. Poiché l’elettrificazione è già una realtà per i costruttori cinesi, questo orizzonte «a lungo termine» risulta sorprendente. Questo «greenslash» appare come un’ammissione di fallimento della trasformazione industriale, ma anche come una reazione politicamente comprensibile volta a proteggere l’occupazione, le reti di fornitori e i capitali irrecuperabili.
Il rischio di questo «greenlash» è tuttavia duplice. In primo luogo, identifica erroneamente le cause della crisi, attribuendola alle ambizioni europee di decarbonizzazione enunciate nel Patto verde e alle numerose iniziative che ne sono scaturite, piuttosto che a una politica industriale verde troppo timida. In secondo luogo, cedere all’argomento della «neutralità tecnologica» in un momento in cui il mercato automobilistico al di fuori degli Stati Uniti è tutt’altro che neutrale dal punto di vista tecnologico potrebbe certamente preservare le risorse esistenti nel breve termine, ma anche rendere più difficile il recupero tecnologico nel lungo termine.
Sovvenzioni cinesi o spirito imprenditoriale cinese?
Due discorsi dominano oggi il dibattito in Europa. Il primo, sostenuto dalla Commissione e da alcuni Stati membri, consiste nell’affermare che i problemi dell’Europa sono dovuti ai massicci e sleali sussidi cinesi, nonché alle guerre dei prezzi pianificate che creano un eccesso di capacità produttiva presso i colossi industriali di Pechino. Questo discorso non è privo di fondamento, ma, da solo, non permette di cogliere le cause profonde di questo cambiamento.
I calcoli del Rhodium Group 1 mostrano infatti che l’impatto dei sussidi cinesi per veicolo rimane modesto: 292 dollari per BYD e 64 dollari per Geely rispetto a Tesla. Secondo Rhodium, il vantaggio decisivo risiede nell’integrazione verticale messa in atto da aziende private cinesi come BYD o Geely. Inizialmente produttrice di batterie, BYD ha rivoluzionato il settore automobilistico ponendo la batteria al centro della piattaforma tecnologica, il che le conferisce un vantaggio in termini di costi stimato in 2.369 dollari per veicolo.
C’è poi una seconda linea di pensiero che si potrebbe definire «neo-schumpeteriana», sostenuta da numerosi analisti del settore, i quali sottolineano che la Cina ha «vinto» la battaglia dei veicoli elettrici, poiché le case automobilistiche operano in un’economia politica ipercapitalista, libera dagli eccessi normativi europei, dagli elevati prezzi dell’energia e da una manodopera «sovravalutata». Per questi motivi, tali imprenditori possono espandere le loro aziende su scala molto ampia molto più rapidamente che in Europa. Secondo loro, se lo Stato cinese svolge un ruolo, è solo quello di frenare lo sviluppo; e meno Pechino e le amministrazioni locali intervengono, meglio va l’imprenditoria cinese.
Questa tesi presenta numerosi punti di forza. I “leader” dei mercati cinesi dei veicoli elettrici, delle energie rinnovabili e dell’intelligenza artificiale sono in gran parte aziende private. Warren Buffett ha svolto un ruolo più importante di qualsiasi ente pubblico cinese nel lancio di BYD. Inoltre, quando Pechino ha effettivamente puntato sui veicoli elettrici, il suo sostegno si è concentrato su enti pubblici o joint venture che includevano partner pubblici, mentre il settore è stato sviluppato da imprese private che hanno, per così dire, sfidato le direttive. In Cina, gli imprenditori del settore delle nuove tecnologie avevano tutto l’interesse ad assumersi dei rischi, poiché l’Europa padroneggiava già l’ingegneria all’avanguardia dei veicoli elettrici. Potevano quindi affermarsi solo sviluppando su vastissima scala una tecnologia che gli europei non padroneggiavano lungo l’intera catena del valore. In questa logica, ed è proprio questa la lezione di Wan Gang, il vantaggio della Cina poteva risiedere esclusivamente nella sua capacità di puntare su innovazioni tecnologiche radicali.
Ma se bastasse lo spirito imprenditoriale, perché un colosso cinese del settore termico è passato all’elettrico mentre i suoi omologhi europei non l’hanno fatto?
Geely, il colosso cinese dei motori a combustione interna, ha iniziato seguendo il percorso classico di una casa automobilistica, risalendo la catena del valore attraverso numerose acquisizioni. Ha rilevato Volvo nel 2010, poi Lotus e una partecipazione in Daimler. L’azienda è così diventata leader nel mercato delle auto a combustione interna, ben radicata nelle proprie routine e nelle proprie reti di concessionari proprio come qualsiasi marchio tedesco. Era la «VW cinese», come mi ha confidato un dirigente cinese. Ma, incoraggiata dal governo cinese che aveva fatto dei veicoli elettrici una priorità e gravata dai costi di investimento legati all’espansione delle MCI, Geely si è convertita ai veicoli elettrici molto più rapidamente di Volkswagen: è così diventata il numero due cinese nel settore dei veicoli elettrici, dietro BYD.
Volkswagen è profondamente radicata sul mercato cinese attraverso una joint venture che, per diversi decenni, ha venduto più auto di qualsiasi altra azienda in Cina. Ciononostante, ha avuto molte più difficoltà a raggiungere gli obiettivi fissati da Geely. E a ragione: negli anni 2010, lo Stato tedesco e l’Unione europea offrivano incentivi ben meno consistenti per l’elettrificazione della gamma. L’azienda era inoltre vincolata dai propri impegni nei confronti del Mittelstand, che dipendeva dalle MCI ed era strettamente legato al mondo politico, e i cui subappaltatori (pistoni, cambi, pompe di iniezione…) erano strutturalmente destinati a essere i perdenti della transizione elettrica, a causa della mancanza di una vera e propria politica industriale in grado di assorbire questo costo di adeguamento, come quella attuata dalla Cina per i propri settori.
Il sostegno pubblico a favore dei veicoli elettrici in Europa è stato tardivo e titubante, sia dal lato dell’offerta che da quello della domanda. Volkswagen si è quindi lanciata nell’elettrificazione con molto meno entusiasmo rispetto a Geely, mentre BMW, Stellantis, Renault e Daimler hanno compiuto sforzi ancora minori. Geely e VW, due giganti del settore delle auto di massa partiti dallo stesso punto di partenza e che hanno ottenuto risultati opposti, dimostrano che le posizioni dominanti non sono mai state il fattore decisivo. Lo è stato invece solo il contesto delle politiche pubbliche in cui ciascuna delle due aziende si è mossa.
In sintesi, la tesi sul dumping cinese considera il coordinamento avanzato tra lo Stato e il settore privato (la pianificazione) come una distorsione da sanzionare, mentre la tesi neo-schumpeteriana la considera secondaria, poiché non fa altro che sostenere dinamiche già presenti all’interno delle imprese. Nessuna di queste visioni riesce a individuare la causa della divergenza tra Europa e Cina: l’assenza di una pianificazione della catena del valore dei veicoli elettrici e della sua coevoluzione con la pianificazione strategica delle imprese. Questa sinergia, costellata di contraddizioni e fallimenti in Cina come ogni sfida di tale portata, spiega meglio perché l’Europa abbia lasciato alla Cina il compito di costruire il futuro «elettrostato».
Coevoluzione: quando la strategia aziendale e la politica statale si trasformano a vicenda
La coevoluzione tra la pianificazione statale e quella delle imprese si verifica quando la prima modifica gli incentivi ai quali le seconde reagiscono, sia dal lato dell’offerta che da quello della domanda. E interviene quando il modo in cui queste ultime reagiscono a tale piano modella dinamicamente ciò che la prima può esigere da loro nella fase successiva 2. Un consulente tedesco che opera in Cina osserva che la pianificazione cinese è «un sistema bayesiano di aggiornamento cognitivo che reagisce ai cambiamenti del mercato per guidarlo al meglio». L’assenza di un sistema equivalente in Europa impedisce di portare a termine cambiamenti rivoluzionari come il passaggio dalla propulsione a motore termico a quella elettrica.
Una transizione tecnologica di tale portata non può basarsi esclusivamente sulla regolamentazione, sui sussidi o sull’audacia di alcune imprese. Richiede una mobilitazione su larga scala per coordinare tutte le catene del valore che sostengono la nuova tecnologia, organizzando al contempo il declino metodico di quella precedente e gestendo man mano le perdite e i guadagni. In assenza di ciò, la regolamentazione, i prezzi del carbonio e i criteri ESG non fanno altro che fissare obiettivi politicamente vulnerabili, e le imprese ottimizzano i propri percorsi mantenendo un atteggiamento prudente, anziché rompere con la loro traiettoria attuale grazie a un sostegno statale credibile e sostenibile.
Nel caso specifico dei veicoli elettrici, lo Stato deve intervenire in modo coordinato in cinque ambiti per garantire il successo della transizione e la competitività industriale: l’approvvigionamento di minerali critici, la produzione di batterie, l’elettronica di bordo, la gestione della domanda tramite sovvenzioni condizionate e la diffusione delle infrastrutture di ricarica. In Europa, dove tale coordinamento è mancato, i colossi dell’industria automobilistica hanno cercato di proteggersi dal rischio, puntando contemporaneamente su auto con MCI più efficienti, ritardando gli investimenti e, infine, opponendosi a un’elettrificazione più rapida. In Cina, dove il sistema è stato dapprima testato e poi implementato su larga scala, acquisendo al contempo maggiore sofisticazione, è nato un ecosistema di veicoli elettrici estremamente competitivo.
Dai minerali critici alle batterie
Le batterie rappresentano dal 30 al 40% del costo totale di un veicolo elettrico. Prima di lanciarsi in un’espansione su larga scala, Pechino aveva previsto di consolidare il proprio dominio nel settore delle batterie. Per decenni, la Cina ha dedicato ingenti risorse alla propria autonomia strategica nell’estrazione dei minerali critici e, soprattutto, nelle tecnologie di lavorazione, al punto da diventare un punto di passaggio obbligato per queste ultime. Mentre l’estrazione dei minerali critici era in gran parte nelle mani del settore privato, la lavorazione – che generava profitti minimi o addirittura nulli – doveva essere garantita da grandi imprese pubbliche. Non disponendo di una catena di approvvigionamento di cobalto e litio trasformati, né essendo soggetta alle tasse sulle esportazioni cinesi né ai rischi legati al controllo delle esportazioni, l’industria europea delle batterie per veicoli elettrici era fin dall’inizio molto meno competitiva e si concentrava su soluzioni di riciclaggio delle batterie più complesse, come nel caso di Northvolt.
Già nel 2015, il governo centrale cinese ha pubblicato una “lista bianca” dei fornitori di batterie ammissibili alle sovvenzioni, escludendo di fatto i produttori stranieri LG Chem, Samsung SDI e Panasonic. Allo stesso tempo, le sovvenzioni non sono state concesse a casaccio, ma sono state direttamente collegate ai progressi compiuti in termini di densità energetica ed efficienza produttiva. Non sorprende che BYD e CATL, che si erano già dimostrate estremamente efficienti e disponevano di basi industriali consolidate, siano diventate attori chiave di questa rivoluzione, migliorando rapidamente la composizione chimica delle loro batterie, i loro processi di produzione e le loro strutture di costo.
Lo Stato ha quindi adottato un atteggiamento neomercantilista nei confronti dei coreani e dei giapponesi, proteggendo così le sue “giovani imprese” del settore delle batterie. L’intervento dello Stato in questa fase del loro sviluppo è stato determinante, poiché poteva favorire o impedire la loro espansione su larga scala fino al raggiungimento di una posizione dominante a livello mondiale. I notevoli volumi di produzione derivanti da queste iniziative hanno generato potenti effetti di apprendimento, che a loro volta hanno permesso di migliorare la potenza, la sicurezza e l’affidabilità delle batterie, riducendo al contempo i costi e rafforzando i profitti destinati a futuri investimenti. In modo discreto, un fondo cinese a orientamento industriale ha inoltre acquisito una partecipazione in CATL prima della sua quotazione in borsa, consentendo all’azienda di raccogliere i fondi necessari per espandere la propria base produttiva in modo da soddisfare la domanda prevista nel prossimo piano quinquennale. All’inizio degli anni 2020, le aziende cinesi hanno sempre più stabilito standard di riferimento in termini di costi e scala per il settore, assicurandosi al contempo posizioni dominanti nella lavorazione dei catodi, nei materiali per gli anodi, nella produzione di componenti e in altri anelli della catena del valore. Al contrario, la scommessa europea su Northvolt per ottenere l’autonomia nel settore delle batterie è fallita, a causa sia delle scarse capacità operative sia di una cattiva gestione della domanda di veicoli elettrici da parte dell’Unione – che non è riuscita a garantire infrastrutture di ricarica adeguate – sia da parte degli Stati membri, con i loro programmi di sovvenzioni disorganizzati. Quando i ritardi nella produzione e l’aumento dei tassi di interesse hanno indebolito il suo bilancio, né il governo svedese né quello tedesco sono intervenuti per stabilizzare l’azienda, sebbene Volkswagen ne fosse il primo azionista (21 %). Le migliori speranze dell’Europa in materia di autonomia delle batterie riposano sul successo delle start-up francesi, che tuttavia devono affrontare problemi simili a quelli di Northvolt nella fase di avvio della produzione su larga scala 3. Il futuro, a quanto pare, appartiene, nella migliore delle ipotesi, a joint venture tra produttori di batterie europei e asiatici 4 con sede nell’Unione.
Elettronica di bordo: frammentazione e vulnerabilità
I veicoli elettrici non sono solo batterie su ruote, ma anche computer su ruote. La debolezza strutturale delle case automobilistiche tedesche nel campo dell’elettronica di bordo è emersa chiaramente durante la carenza di semiconduttori del 2020-2022. Dipendenti da fornitori di primo livello come Bosch e Continental per i chip e le unità di controllo, e basandosi su architetture frammentate specifiche per ogni modello, i costruttori europei non disponevano dell’integrazione elettronica interna che avrebbe permesso loro di riprogettare rapidamente i propri sistemi quando la carenza si è manifestata. Ciò ha provocato interruzioni prolungate della produzione presso Volkswagen, BMW e Daimler. Lungi dal costituire un segnale d’allarme, questa crisi non ha sostanzialmente cambiato la situazione e né l’Unione né i governi degli Stati membri hanno esercitato alcuna pressione per stabilizzare questo anello chiave della catena del valore dei veicoli elettrici.
L’Europa era inoltre priva di colossi del digitale in grado di investire nei componenti elettronici dei veicoli elettrici, come ha fatto Amazon negli Stati Uniti con la guida autonoma e i software di bordo, o come hanno fatto Huawei, Alibaba e Tencent in Cina. L’azienda tedesca SAP, sebbene dominante nel settore dei software aziendali, non si è mai diversificata verso le infrastrutture cloud o le piattaforme in tempo reale richieste dalle nuove funzionalità automobilistiche. Bosch ha iniziato solo di recente a colmare questa lacuna, in particolare acquisendo nel 2023, insieme a Infineon e NXP, il 10% dell’ESMC, il futuro stabilimento di chip di TSMC a Dresda, sovvenzionato con 5 miliardi di euro da Berlino nell’ambito del regolamento europeo sui chip. Troppo poco, troppo tardi.

A quel punto, le aziende cinesi specializzate si erano già consolidate saldamente su quel mercato, controllate dai colossi delle piattaforme digitali che l’Unione non era riuscita a sviluppare negli anni 2010, mentre la Cina portava avanti una politica industriale dotata di mezzi considerevoli per garantire la propria autonomia digitale rispetto agli Stati Uniti. Le case automobilistiche cinesi, in collaborazione con i governi provinciali e municipali, hanno quindi tratto vantaggio da questi giganti dell’economia digitale, dei fitti ecosistemi elettronici del delta del Fiume delle Perle e delle migliaia di fornitori di componenti nei dintorni di Shenzhen, creando così poli di attività per l’elettronica dei veicoli elettrici senza una vera concorrenza a livello mondiale. È impossibile ignorare il ruolo della pianificazione statale a livello provinciale nella loro crescita: appalti pubblici, capitale di rischio da parte degli enti locali (i famosi «fondi di orientamento governativi»), incentivi fiscali, ecosistemi di commercializzazione delle innovazioni tecniche provenienti dalle università, investimenti massicci nello sviluppo di competenze su misura per l’industria dell’elettronica dei veicoli elettrici. Tutti questi elementi rientravano in programmi del governo centrale come «Made in China 2025», nonché in iniziative precedenti, che miravano esplicitamente ai semiconduttori, all’elettronica di potenza e al software integrato come tecnologie strategiche con ricadute sul settore automobilistico. Certo, il prezzo da pagare per la concorrenza a livello provinciale nella realizzazione di tutto ciò è stato la duplicazione degli sforzi e l’eccesso di capacità produttiva. Gli europei possono puntare il dito con sufficienza contro questa situazione, ma ciò che conta è il risultato finale: mentre la Cina di oggi ospita aziende di fama mondiale in questo settore tecnologico, l’Europa, un tempo leader in materia, è praticamente assente.
È importante sottolineare che la Cina ha costruito questo settore elettronico competitivo sotto controllo locale, in parte in risposta ai controlli statunitensi sulle esportazioni di chip e sulla loro produzione, un vincolo che l’Europa non ha mai dovuto affrontare. In termini di sviluppo, la Cina ha trasformato i semiconduttori e l’elettronica in risorse strategiche di uso generale grazie a un’azione statale coordinata, riducendo così efficacemente la quota di mercato di Nvidia nel Paese a quasi lo 0.
Gestire la domanda
L’incertezza e le turbolenze legate alla domanda rappresentano la minaccia più grave per una nuova tecnologia che cerca di raggiungere una scala commerciale sostenibile. Ed è proprio su questo punto che il contrasto tra Cina ed Europa è più marcato. Le misure europee di rilancio incentrate sulla domanda, come l’«Umweltbonus» tedesco o il premio ecologico francese, hanno sovvenzionato indistintamente i veicoli ibridi ricaricabili e quelli elettrici, senza imporre requisiti minimi in materia di autonomia o altri criteri tecnici. I veicoli ibridi ricaricabili hanno così rappresentato circa il 40% dei veicoli sovvenzionati dall’Umweltbonus, nonostante le loro emissioni effettive risultassero da due a quattro volte superiori ai valori omologati. Nel 2019, un terzo dei veicoli elettrici europei presentava ancora un’autonomia effettiva inferiore a 250 chilometri; le prime versioni della BMW i3 e della VW e-Golf, dotate di batterie con capacità inferiore a 30 kWh, miravano più a rispettare le norme applicabili alle flotte che a puntare sulla competitività a livello mondiale.
Al contrario, la Cina ha esplicitamente escluso dal sostegno pubblico i veicoli che non rispettano determinati limiti di densità energetica e di autonomia, reprimendo al contempo attivamente la domanda di veicoli a combustione interna (MCI) attraverso l’offerta di targhe per veicoli elettrici gratuite e l’imposizione di quote e sorteggi per i veicoli a combustione interna. È fondamentale sottolineare che le sovvenzioni sono state concesse ai costruttori e non ai consumatori. I costruttori sono stati quindi costretti a lanciarsi in una corsa tecnologica, pur rimanendo sotto la stretta sorveglianza dello Stato.
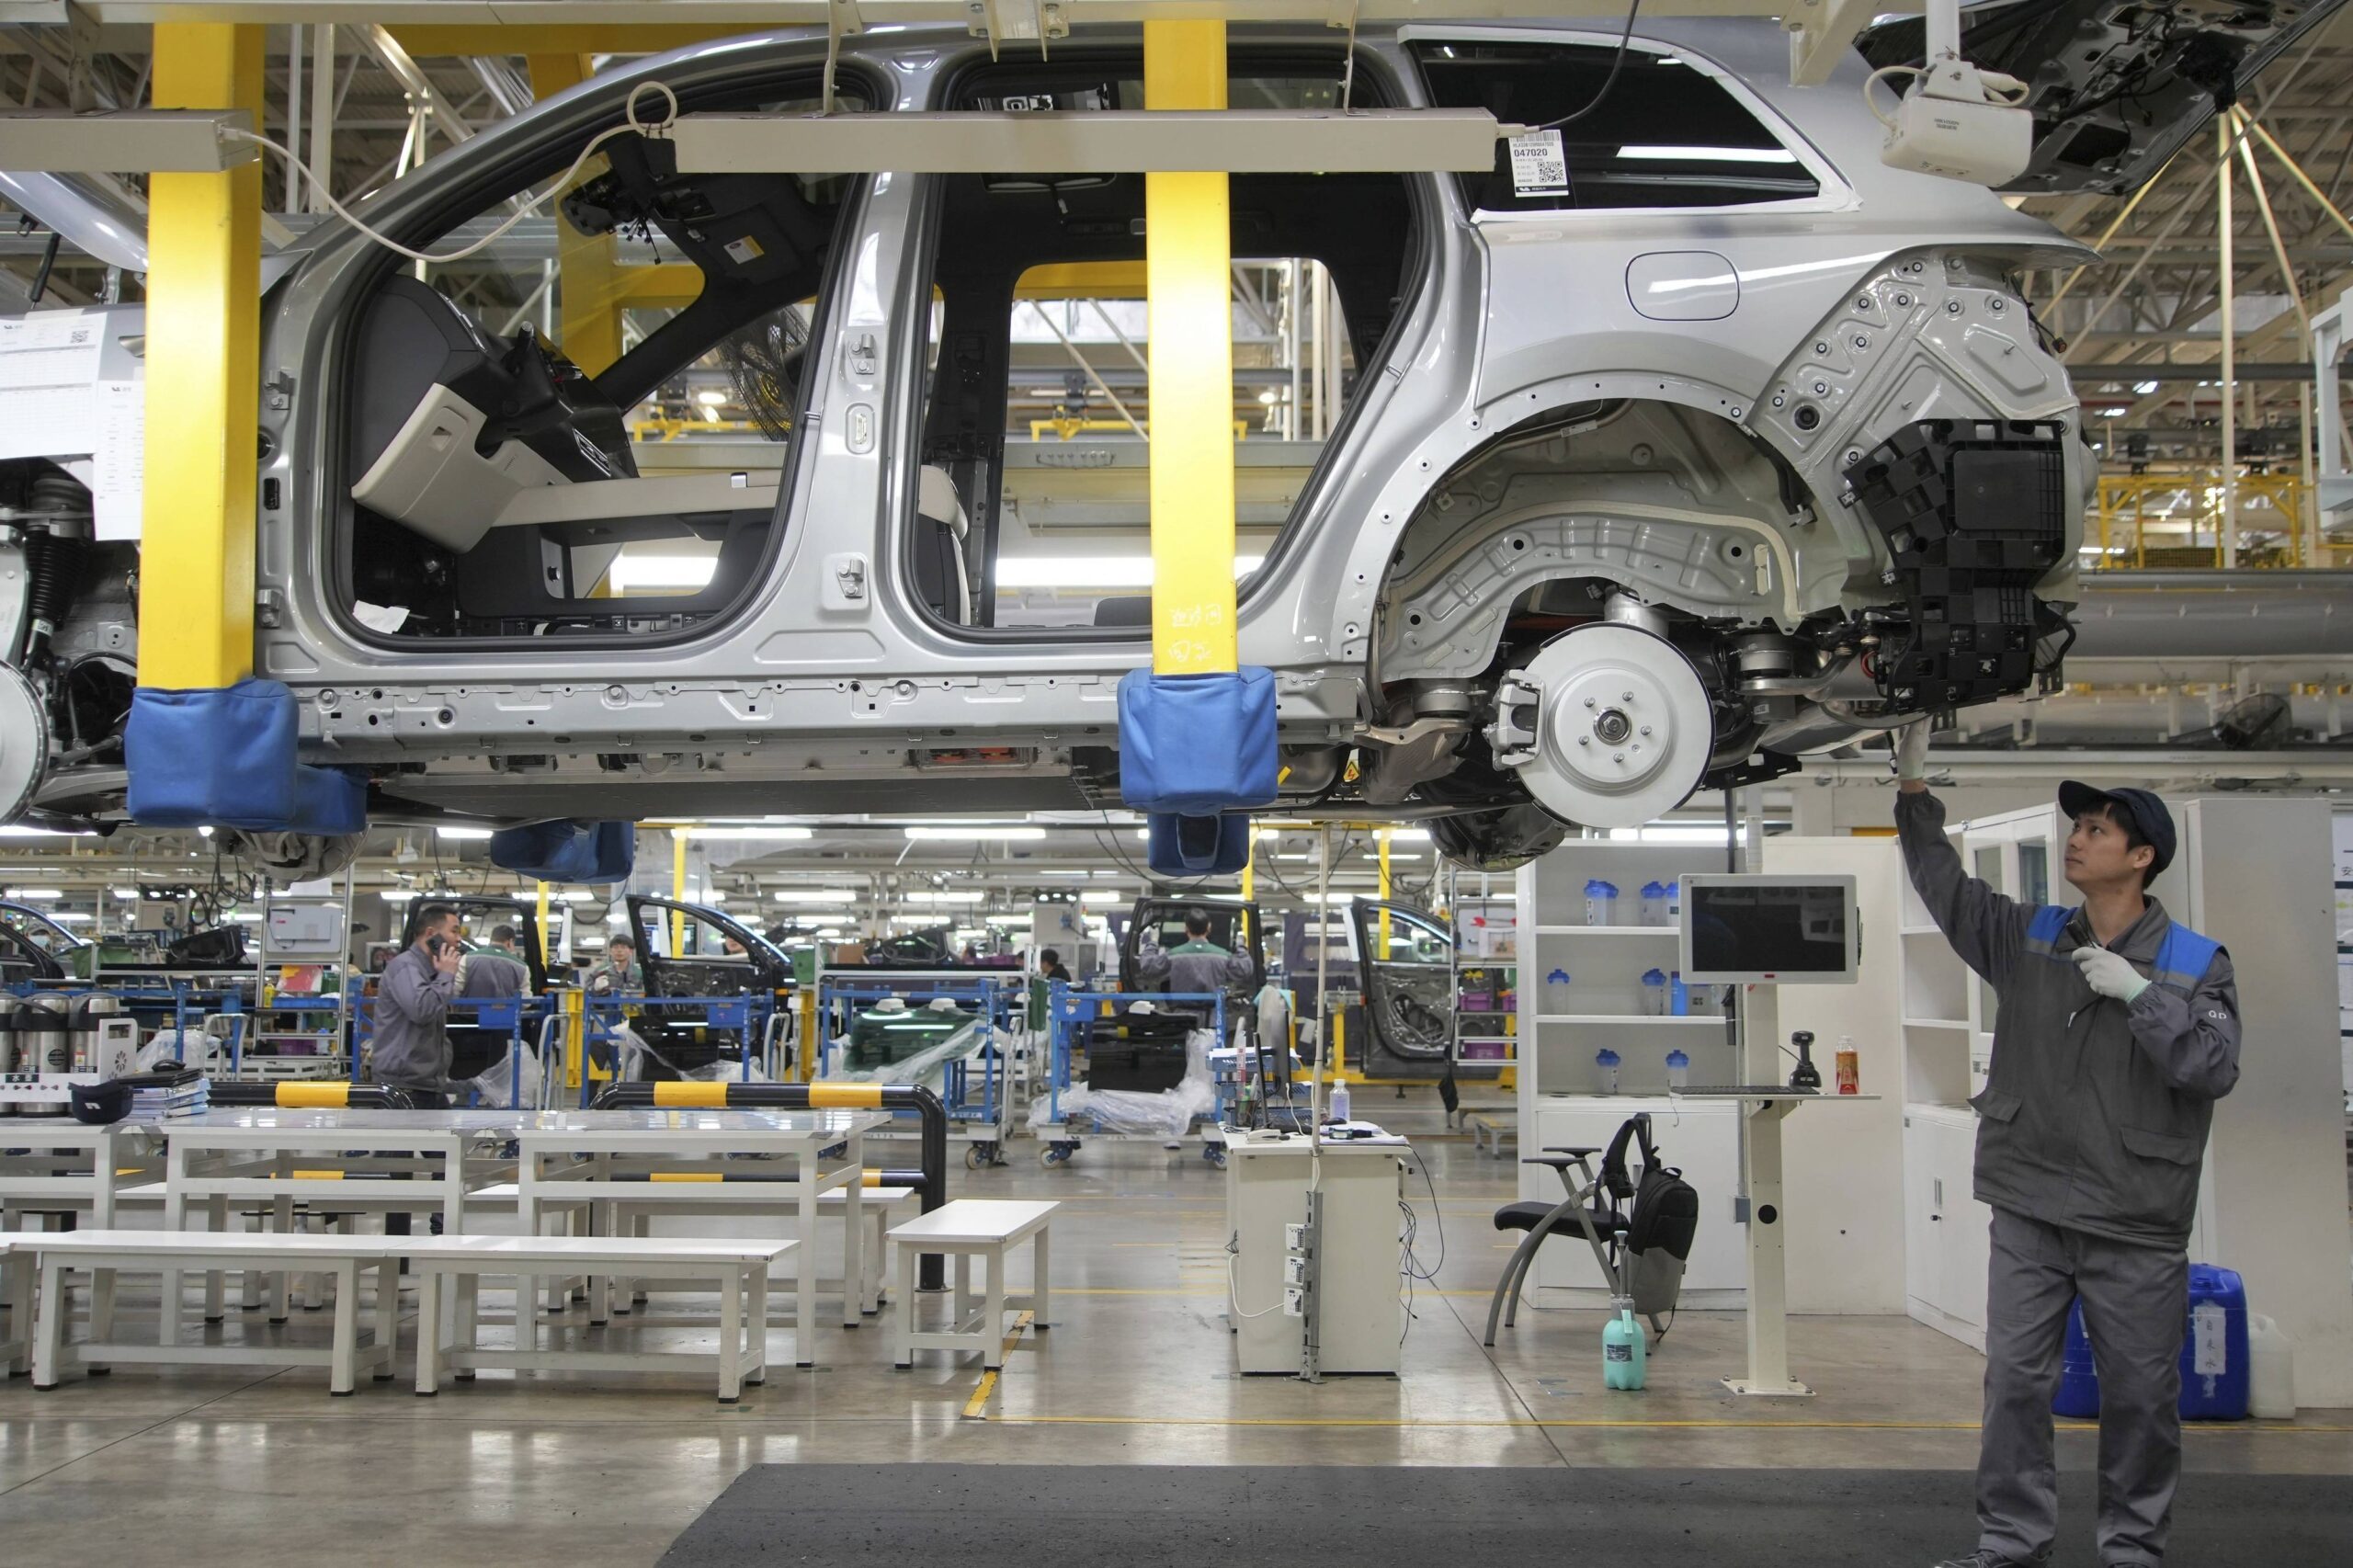
La diffusione delle infrastrutture di ricarica costituisce un altro aspetto essenziale della gestione della domanda: senza reti di ricarica capillari, l’ansia legata all’autonomia basterebbe da sola a dissuadere gli acquirenti più restii, indipendentemente dalla qualità del veicolo o dall’entità degli incentivi. Entrambi i blocchi hanno individuato questa esigenza molto presto. L’Unione ha adottato la direttiva sui carburanti alternativi nel 2014, successivamente rafforzata da una normativa, ma la frammentazione delle competenze tra gli Stati membri ha prodotto risultati molto disomogenei: i Paesi Bassi e i paesi scandinavi hanno realizzato reti fitte, mentre la Germania, l’Europa meridionale e quella orientale sono rimaste indietro. Anche quando è stato approvato il programma NextGenerationEU, i requisiti in materia di ricarica si limitavano alla rete stradale paneuropea RTE-T, mentre gli Stati membri dedicavano un’attenzione diseguale al resto del territorio. Di conseguenza, in rapporto alla popolazione, la Cina – un paese il cui PIL pro capite è inferiore a quello dello Stato membro più povero dell’Unione – ha realizzato un’infrastruttura di ricarica doppia rispetto a quella europea proprio nel momento in cui il settore dei veicoli elettrici stava prendendo piede. Se si considera il numero di conducenti in possesso di patente, il divario si allarga ulteriormente: 40 stazioni di ricarica ogni 100.000 conducenti nelle grandi città cinesi contro una media di 14 nell’Unione, ovvero un rapporto di quasi tre a uno, il che spiega in gran parte perché l’adozione di massa sia stata maggiore in Cina che in Europa. Fino al 2024, solo circa il 60% dei corridoi stradali previsti nell’Unione soddisfaceva gli obiettivi di distribuzione stabiliti dalla normativa europea.
I dazi doganali: una gestione dei sintomi
Affrontare il problema esclusivamente attraverso i dazi doganali equivale a combattere un sintomo, lasciando intatto il deficit di coordinamento tra i cinque anelli della catena del valore. L’Unione europea ha messo in campo strumenti correttivi quali la normativa sulle materie prime critiche o i progetti di interesse comune europeo relativi alle batterie. Tuttavia, il fallimento di Northvolt suggerisce che tali strumenti rimangano frammentati, prociclici e difficili da mobilitare quando le start-up europee si scontrano con gli ostacoli legati alla loro espansione, il che spiega proprio la loro insufficienza strutturale.
Il confronto tra Cina e Germania suggerisce un’interpretazione politico-economica diversa: l’Unione ha adottato un intervento normativo incentrato sulle emissioni e rivolto all’offerta nel settore automobilistico europeo, senza offrire un equivalente alla capacità di coordinamento degli enti pubblici e privati cinesi in materia di riorganizzazione della catena del valore intorno all’elettrificazione. In assenza di tali forme di coordinamento profondo tra Stato e mercato, la priorità data alla conformità normativa ha portato alla creazione di veicoli progettati per raggiungere una soglia minima, ma raramente per competere a livello globale. Pechino, dal canto suo, ha provocato la propria «distruzione creativa», associando sistematicamente la repressione della domanda di veicoli termici alla creazione metodica di un’offerta elettrica competitiva su cinque anelli della catena del valore.
Ricorrere ai dazi doganali è anche più facile che affrontare il compito più arduo – ma più essenziale – di ridurre i costi del capitale e dell’energia per i produttori con sede nell’Unione. I veicoli elettrici sono realizzati con materiali la cui lavorazione avviene a prezzi dell’energia molte volte superiori a quelli praticati in Cina. La Svezia ha offerto ai produttori di acciaio verde tariffe elettriche inferiori a quelle cinesi per anticipare i produttori cinesi su questo mercato. Tale iniziativa, tuttavia, non ha fatto scuola, nonostante la catena del valore automobilistica sia estremamente energivora. Inoltre, gli attuali veicoli finanziari pubblici in Europa raramente coordinano le loro azioni oltre i confini nazionali per integrare i potenziali «hyperscaler» in un’unica catena del valore; d’altra parte, essi rifiutano la specializzazione settoriale che i fondi cinesi di orientamento industriale hanno implementato con tanta efficacia per sottosettori mirati, compresi quelli legati alla catena del valore dei veicoli elettrici 5. Infine, mentre la banca centrale cinese ha orchestrato lo sblocco di oltre quattromila miliardi di euro di credito verde a tassi vantaggiosi, la BCE ha resistito alle richieste di misure equivalenti, nonostante le richieste di abbandonare la neutralità di mercato formulate da alcuni dei suoi più alti funzionari 6.
Lo “specchio cinese” in cui l’Europa non può fare a meno di guardarsi
La Cina impone una realtà evidente: senza un coordinamento statale credibile che si estenda ai minerali raffinati, alle batterie, all’elettronica, alla domanda e alle infrastrutture, e senza imporre disciplina alle aziende storiche del settore invece di limitarsi a proteggere il loro margine di manovra, il mercato e le regole europee non basteranno a cambiare gli attori che occupano le posizioni dominanti.
La grande asimmetria è di natura politica: lo Stato cinese ha la capacità di infliggere perdite concentrate e immediate alle tecnologie dominanti e ai relativi bacini occupazionali, senza dover negoziare questa scelta con i sindacati, i parlamenti nazionali o gli elettori decisivi dal punto di vista elettorale. È proprio ciò che nessun governo tedesco o francese può fare. La Cina pone così un problema spinoso all’Europa: trovare un equivalente democraticamente accettabile, pena la sconfitta automatica dell’Europa in questa corsa. Il rifiuto del Green Deal europeo appare quindi come una reazione politica prevedibile, di fronte a una normativa che ha fissato una destinazione senza organizzare i mezzi collettivi.
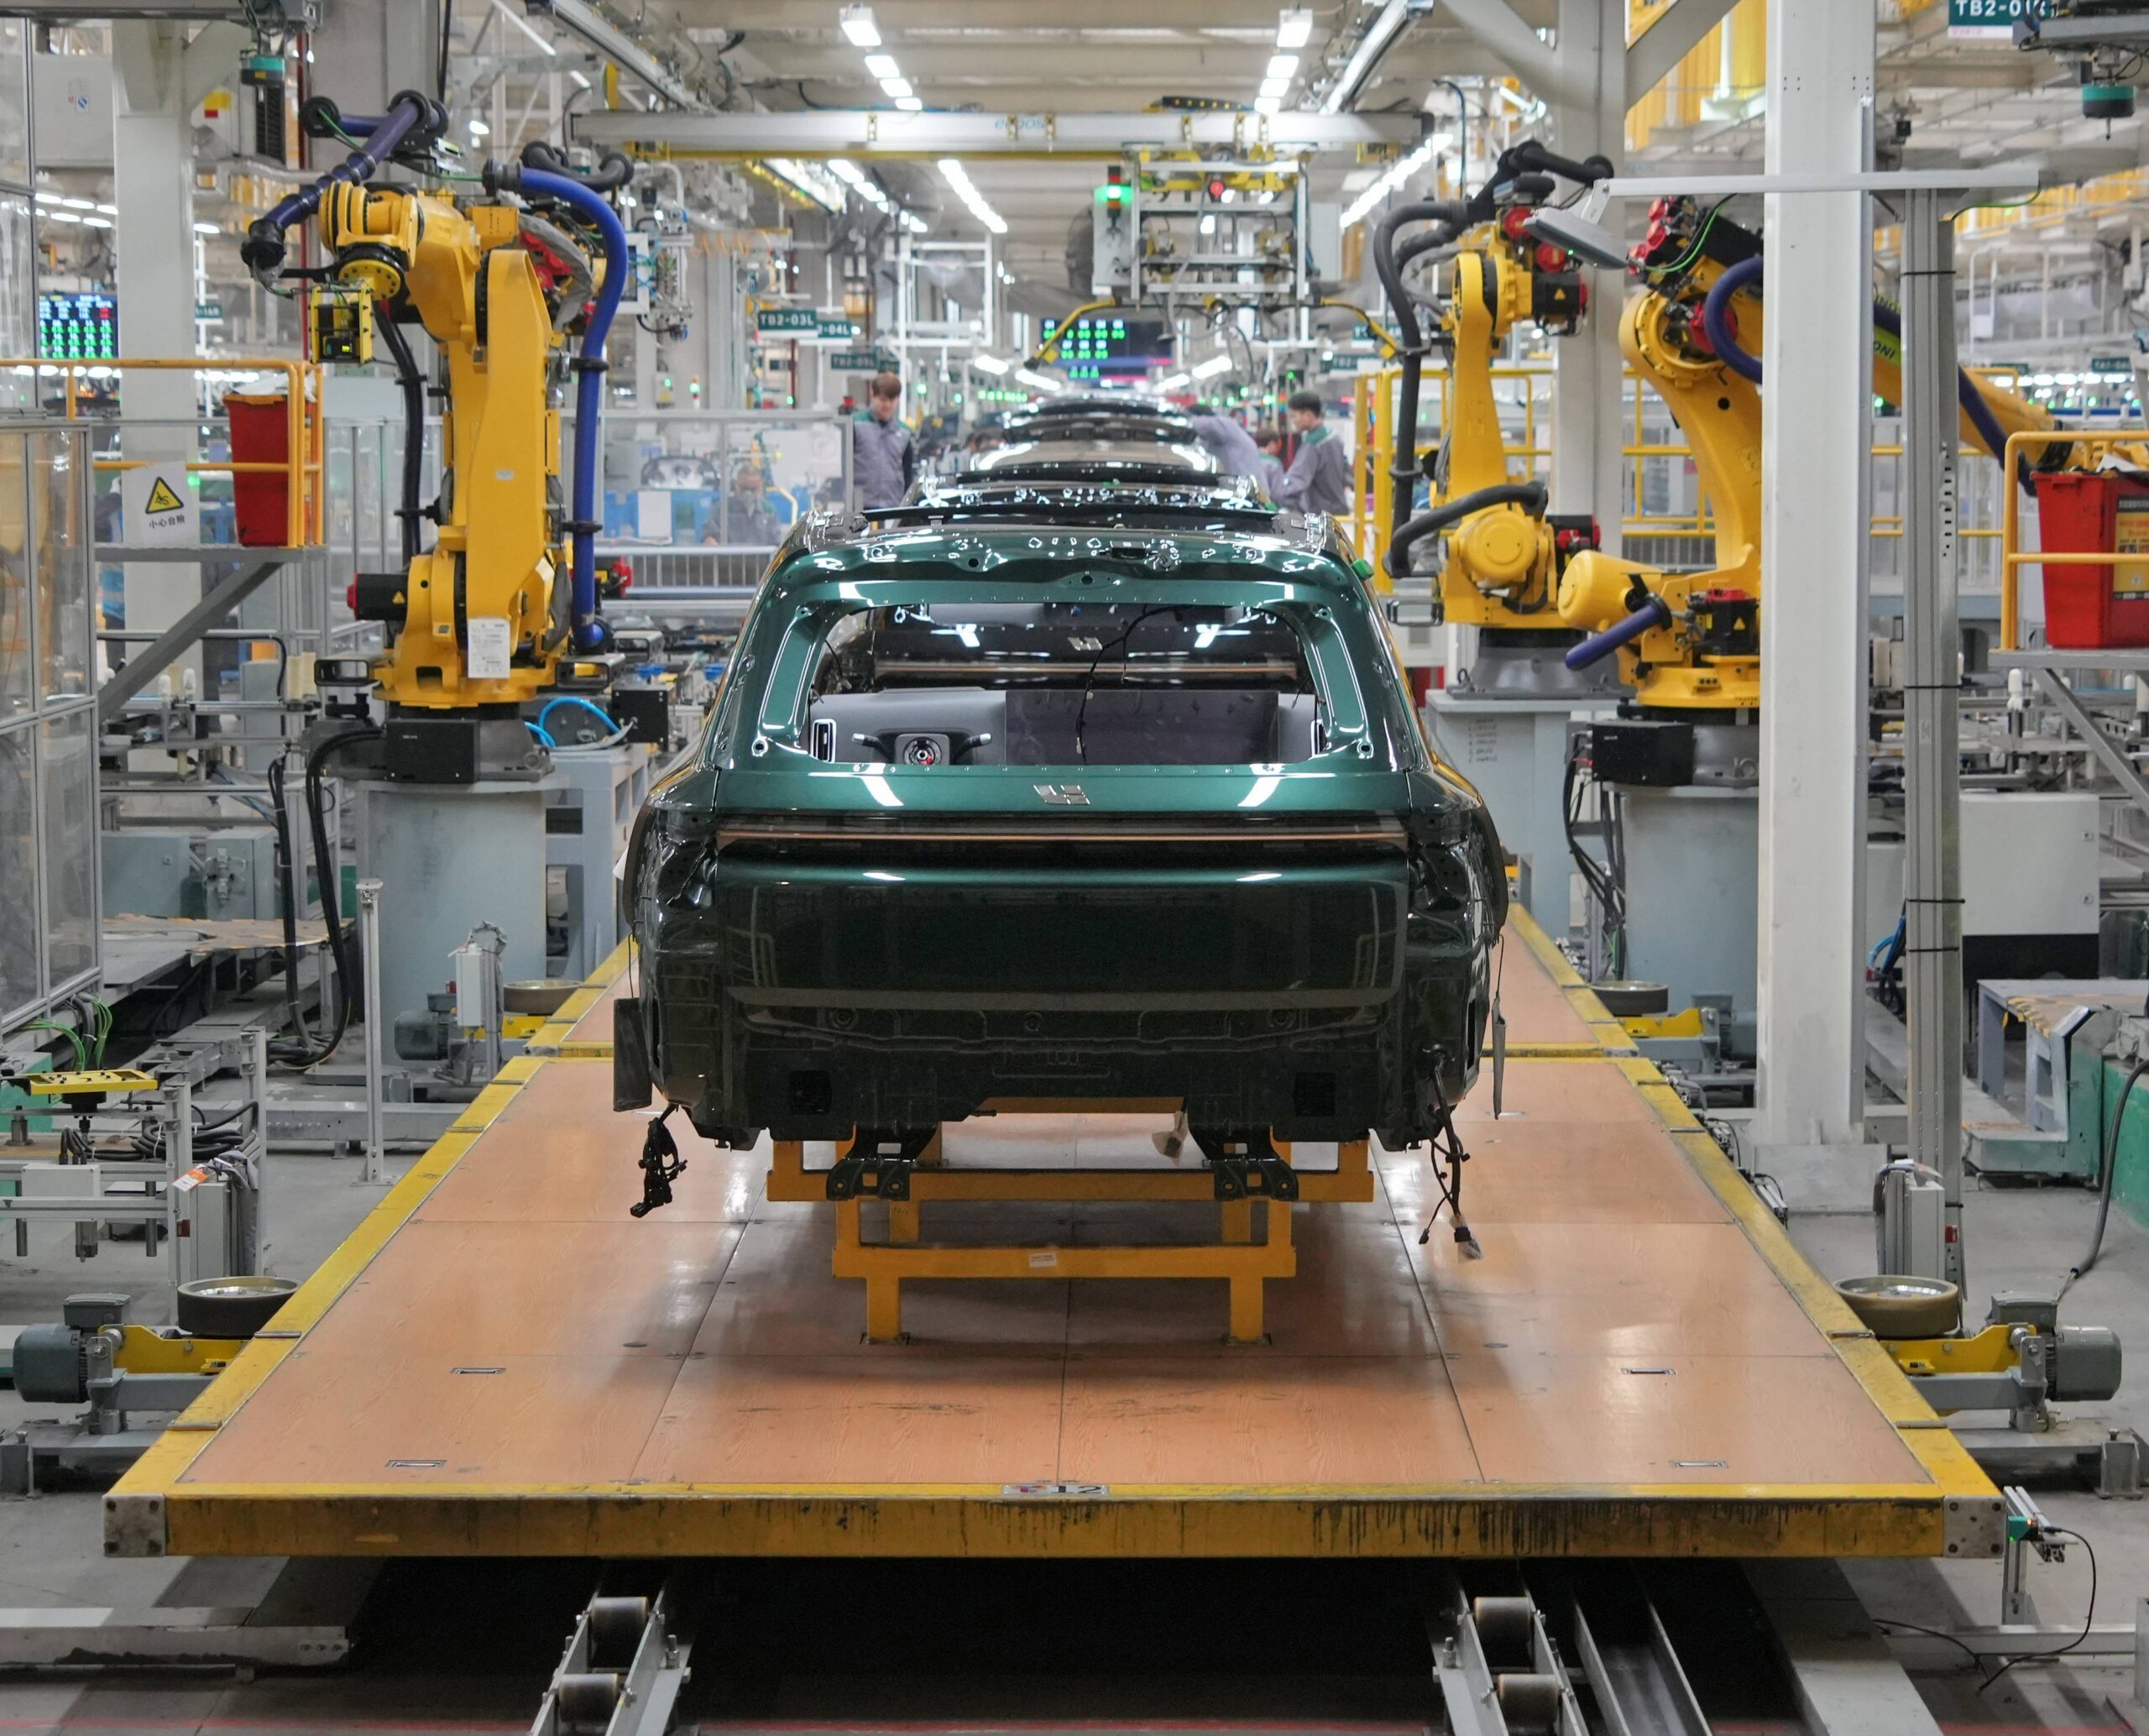
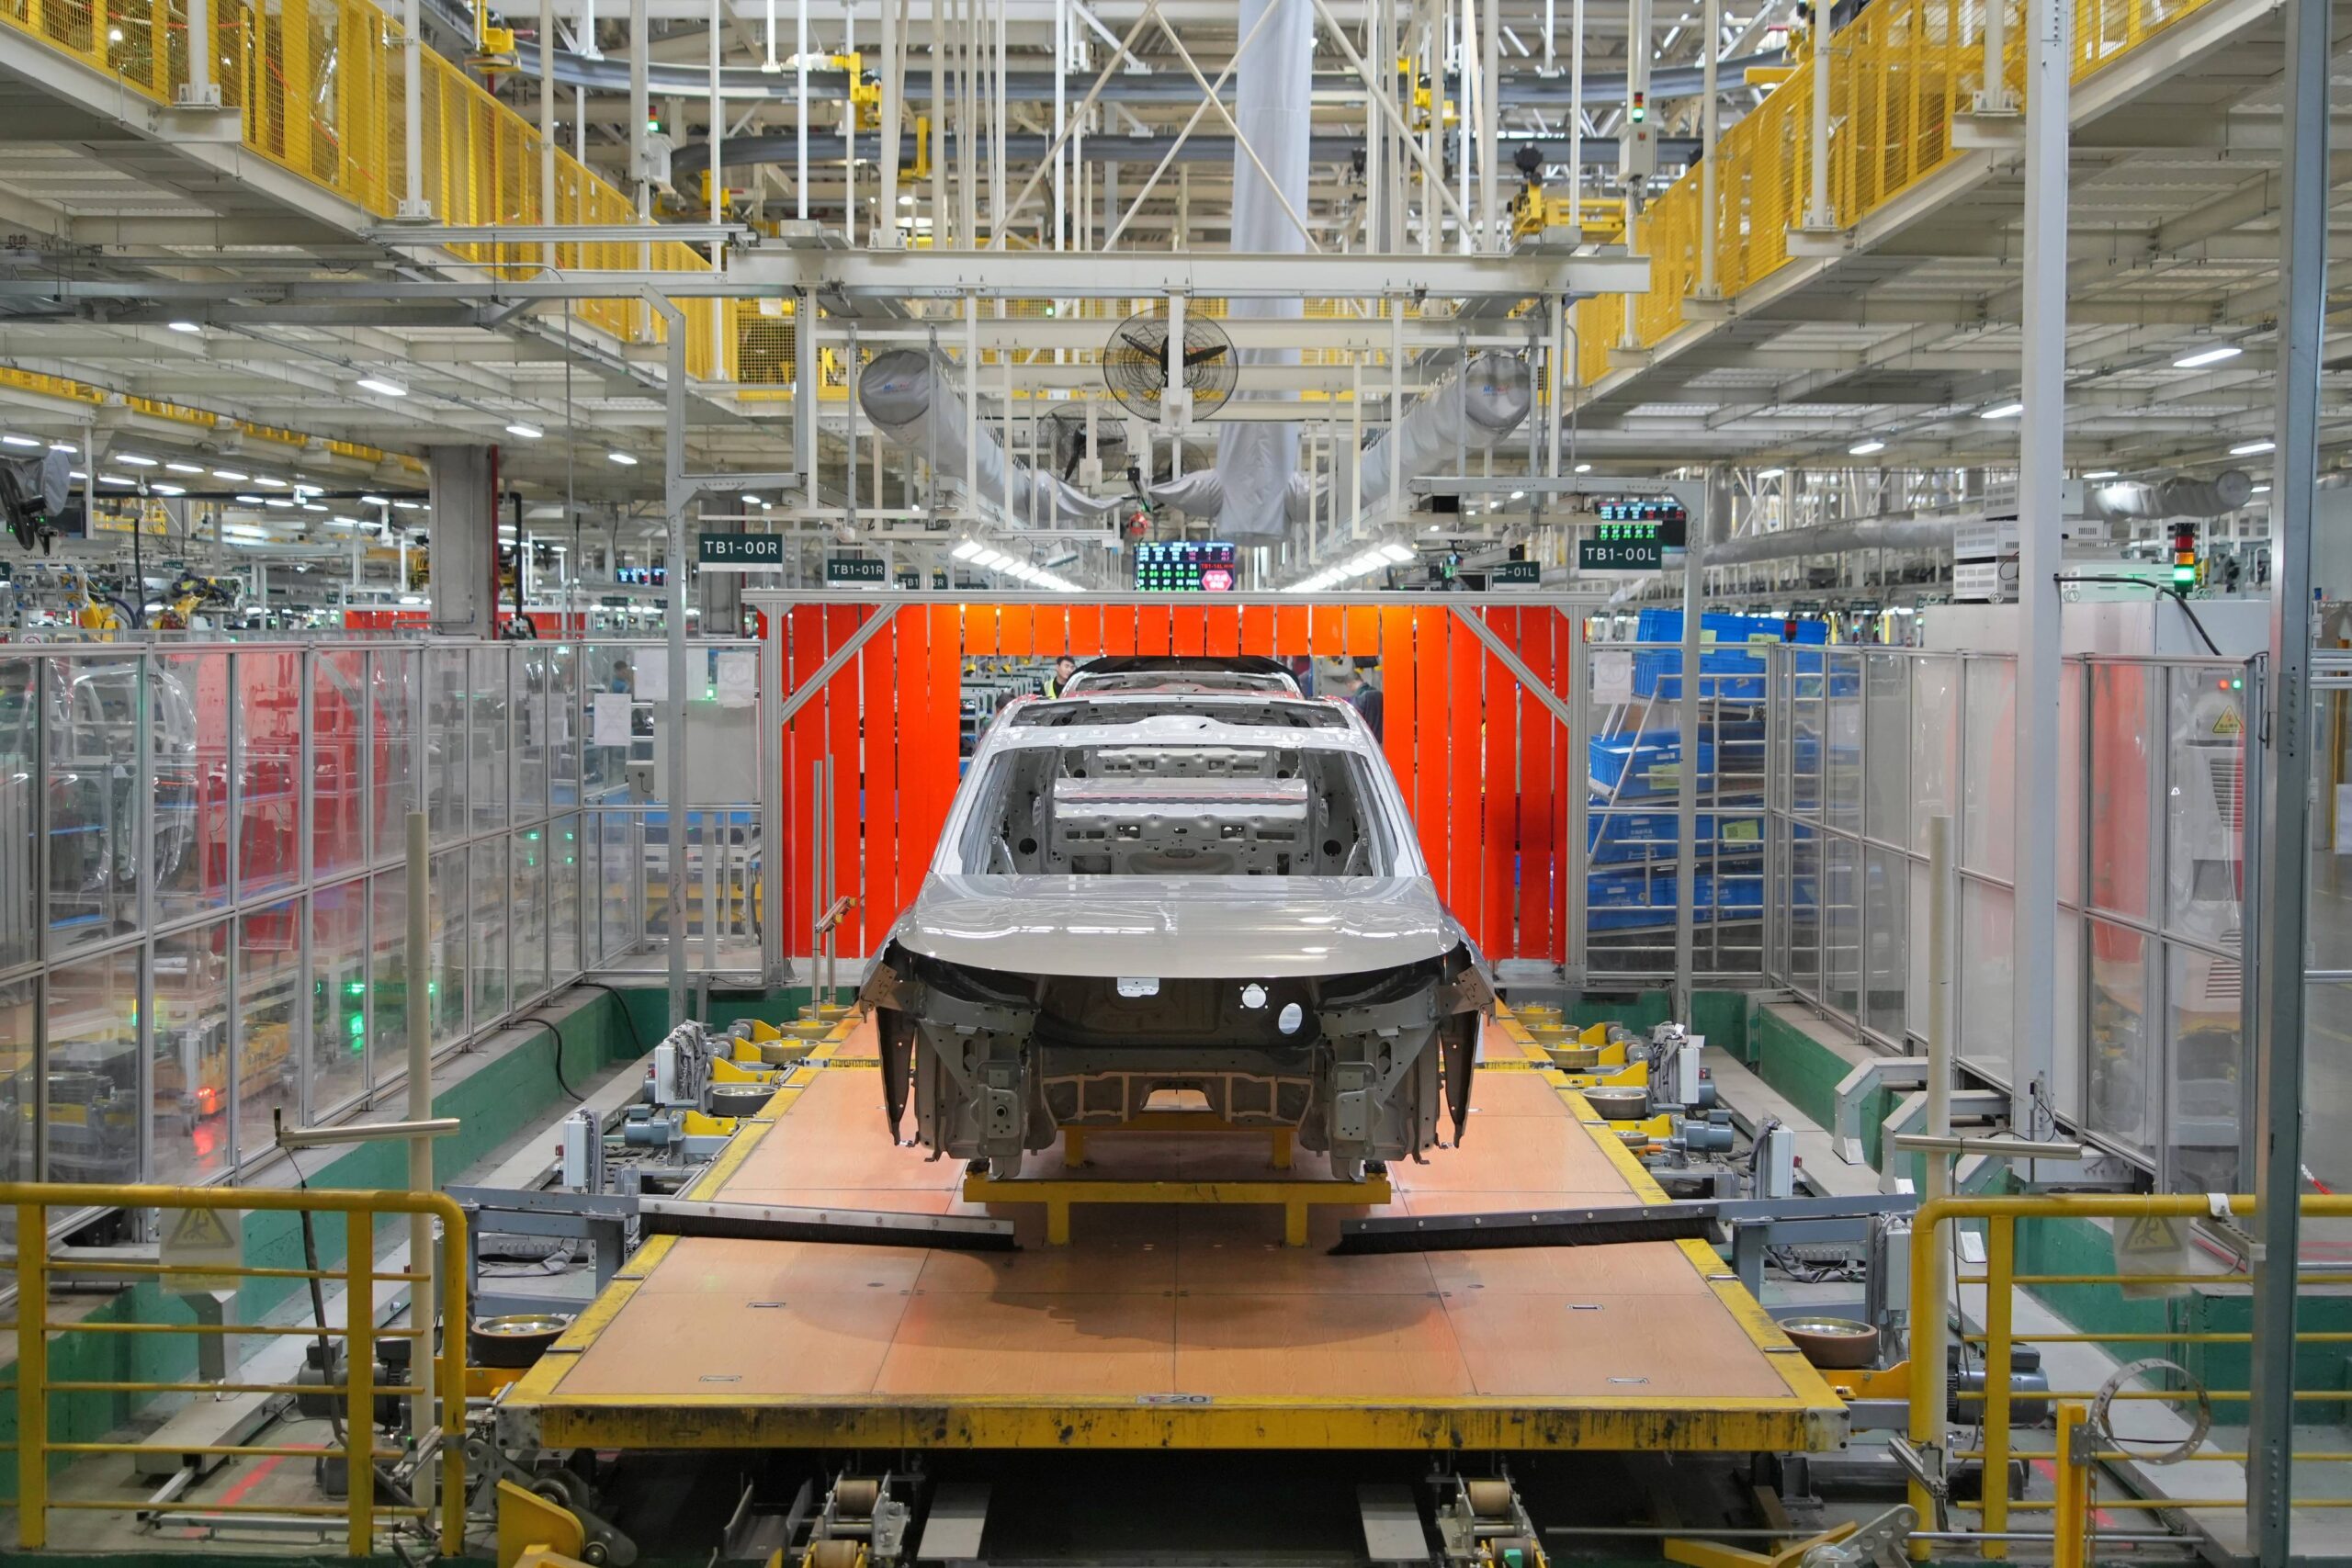
Ciò che la Cina impone, in definitiva, va oltre l’ambito di azione della sola industria automobilistica. Il capitalismo regolamentato europeo è stato a lungo sufficiente a disciplinare un mercato unico già maturo, dove il compito consisteva principalmente nel mediare tra interessi industriali consolidati. Tuttavia, questo stesso sistema normativo, un tempo efficace, si rivela inadeguato a contendere la leadership tecnologica in un settore industriale nascente, di fronte a uno Stato cinese che pianifica l’intera catena del valore prima ancora che il mercato esista.
La lezione da trarne non è quella di replicare il dirigismo cinese, ma di trovare una versione europea del dirigismo in materia di pianificazione della catena del valore, compatibile con i valori europei e i contrappesi democratici. Non si tratta più di una delle tante opzioni ideologiche da discutere. È diventata una condizione per la sopravvivenza industriale.
Questa presa di coscienza fa rivivere una vecchia intuizione che affonda le sue radici nella tradizione dirigista di Jean Monnet: per gestire le grandi transizioni tecnologiche, occorre disporre di competenze e istituzioni in materia di pianificazione indicativa, nonché di un coordinamento tra lo Stato, il capitale e le università, al fine di far emergere nuovi campioni nazionali, sfruttare il ruolo dello Stato in qualità di azionista e stratega, stabilire le condizioni di accesso al mercato per i concorrenti, ma anche istituire regole e favorire la competitività dei nuovi settori incentivati, al fine di evitare qualsiasi forma di «assistenzialismo alle imprese».
Che si tratti di favorire la nascita di nuove imprese attive in particolare nel settore automobilistico, come ha fatto la Cina, a ridare slancio ad attori storici con un secolo di storia alle spalle, o a creare joint venture con i cinesi nell’ambito di una versione ben concepita della legge sull’acceleratore industriale, poco importa. Ciò che conta di più è che la catena del valore sia saldamente radicata nell’Unione.
Questa eredità, elaborata da alcuni dei fondatori del progetto europeo, è stata troppo rapidamente relegata al rango di curiosità storica da quattro decenni di consenso neoliberista, un approccio economico che poteva durare solo finché l’Europa dominava le tecnologie chiave del mercato mondiale delle esportazioni industriali, oggi stravolto dagli industriali cinesi e dallo Stato che li sostiene. Il controesempio cinese, finora tenuto a distanza come un’aberrazione della politica economica, ci obbliga a rileggere la storia economica recente a ritroso.
Note
- Gregor William. «Why Are Chinese EVs So Cheap?». Rhodium Group. 2026.
- Ban, Cornel e Vera Scepanovi. «Das Auto and the second China shock: Industrial policy and the disruption of technological incumbency». Politics and Governance 14: 11456. 2026.
- Ban, Cornel e Imogen Liu. «The emperor has no batteries: Europe’s uneven bid for battery strategic autonomy.» N. ax56z_v1. Center for Open Science. 2025.
- Whitfield, Lindsay, Felix Maile e Tobias Wuttke. «Europe’s Emerging EV Battery Industry: The Interplay Between Firm Strategies and Government Industrial Policies.» Centre for Business and Development Studies. 2026.
- Li, Xuan, e Ban, Cornel. «Financing technological innovation in China: Neo-developmental financial statecraft through government guidance funds» Review of International Political Economy 33.1: 131-161. 2026.
- Ban, Cornel, e Quorning, Stine. «Green monetary transitions? Central banking and climate finance in Europe and China.» Socio-Economic Review: mwag003. 2026.
