Descubra el Grand Continent. Ideas y análisis que no se encuentran en ningún otro sitio. Pero que pronto verá por todas partes. En su bandeja de entrada a partir de 8 euros al mes.
Hubo un tiempo, no tan lejano, en el que cada intercambio entre Washington y Pekín parecía un paso más hacia una declaración de guerra. Desde el virus chino hasta los aranceles y las represalias, la guerra fría se estaba recrudeciendo.
Entonces, casi de la noche a la mañana, todo pareció calmarse.
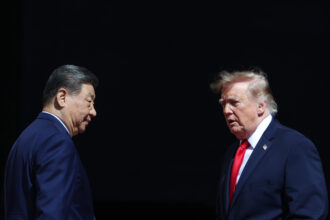
Durante la visita de Xi Jinping a Washington, Donald Trump hizo todo lo posible para que predominaran las sonrisas y los abrazos. Reinaba cierta confusión en Washington. ¿Acaso las dos superpotencias no se encontraban inmersas en una escalada del conflicto, que se había acelerado desde el regreso de Donald Trump a la Casa Blanca?
El New York Times tituló: «Mientras Xi visita Washington, Trump resta importancia a las acciones de China en contra de los intereses estadounidenses». 1 Casi nos sentiríamos tentados a ver en ello el triunfo del «comercio pacífico»: ¿se han impuesto discretamente los intereses comerciales y económicos de dos sistemas cada vez más integrados para pacificar las relaciones entre China y Estados Unidos?
Sería un error. En el ojo del ciclón reina la calma. En realidad, la cordialidad que ha rodeado la reciente visita de Xi Jinping a Washington refleja, sobre todo, una profundización de la brecha transpacífica. Cuando todas las fuerzas se movilizan para ganar la batalla, incluso la simulación de una negociación se convierte en una distracción demasiado costosa. Mientras tanto, lejos de los focos, el ciclón se intensifica y sacude las infraestructuras ocultas de la economía mundial.
Cambios de estrategia en la batalla por lo digital
En el verano-otoño de 2025, la rivalidad entre China y Estados Unidos alcanza su punto álgido: los aranceles estadounidenses efectivos rozan el 40 % y Donald Trump se dispone a ampliar considerablemente las sanciones tecnológicas impuestas a las filiales de las empresas afectadas. Pekín responde anunciando medidas igualmente sin precedentes: una ampliación sustancial de sus restricciones a la exportación, con alcance extraterritorial, y la prohibición total de exportar determinados materiales estratégicos, como el galio y el germanio. En pleno boom de la inteligencia artificial, Silicon Valley se ve amenazado por una parada inminente. Por su parte, China debe seguir exportando masivamente y, por lo tanto, desea librarse de ese 40 % de aranceles.
La tregua de Corea, negociada a finales de octubre de 2025 en Busan, beneficia, por tanto, a ambas partes. China se congratula por la reducción de los aranceles efectivos hasta aproximadamente el 30 % y da marcha atrás en las restricciones a la exportación. La ligera ampliación y la prórroga hasta enero de 2027 de esta tregua han constituido uno de los únicos resultados tangibles de la reciente visita de Xi a Washington.
A primera vista, desde Busan, la distensión parece estar en marcha. Pero la batalla por los chips sigue en pleno apogeo: China simplemente ha retirado sus restricciones más drásticas en materia de exportación de metales y componentes estratégicos; Estados Unidos mantiene sus sanciones contra el sector tecnológico chino. 2 Ni Pekín ni Washington se hacen ilusiones sobre el carácter parcial y, sobre todo, temporal de la tregua y, entre bastidores, cada uno aprovecha el respiro para reposicionar sus tropas y preparar nuevos ataques.

En las semanas previas a la cumbre de Busan, Donald Trump ya estaba firmando a un ritmo vertiginoso acuerdos de explotación minera con Australia, pero también con Japón, Malasia y Tailandia; con el objetivo de eludir el cuasi-monopolio chino sobre las tierras raras y otros metales críticos, asegurando otras vías de suministro situadas en países que mantienen relaciones más amistosas con Washington. Desde entonces, se han sumado a esta lista una decena de acuerdos mineros, entre otros, con la República Democrática del Congo y Marruecos. Además, Trump mantiene el apoyo financiero concedido por la administración de Biden al sector de los metales críticos, adquiere participaciones en empresas mineras, promueve el almacenamiento de minerales estratégicos e incluso establece un sistema de precios mínimos para favorecer la extracción nacional.
Estas prácticas de «reshoring» y «friendshoring» en el sector minero se inscriben en una estrategia más amplia destinada a mantener el control que ejercen los estadounidenses sobre la infraestructura digital del mercado mundial. Así, en julio de 2025, Washington publicó su plan de acción para la inteligencia artificial. Esta estrategia, que materializa el estrechamiento de la alianza entre la Casa Blanca y Silicon Valley, persigue el objetivo de «ejercer un dominio mundial mediante el control de la producción social de la información y el conocimiento en todas sus formas, desde la construcción de narrativas hasta las tecnologías de vanguardia». 3 Estados Unidos amplía este enfoque presionando a sus aliados europeos y asiáticos. La dependencia de estos últimos respecto a las «Big Tech» se utiliza para provocar una alineación con la posición estadounidense a todos los niveles (infraestructuras energéticas, cadenas de suministro, exportaciones de semiconductores, compras de metales, normativas sobre datos). Tal es la razón de ser de la coalición Pax Silica, presentada por la Casa Blanca en diciembre de 2025, a la que se sumó la Unión Europea en junio de 2026.
Nuevo plan (quinquenal), la misma batalla
China tampoco se ha quedado de brazos cruzados. Mientras Trump y Xi escenificaban el fin del conflicto en Busan, la flor y nata de la alta administración de Pekín elaboraba el nuevo plan quinquenal —el decimoquinto desde el nacimiento de la República Popular— para el periodo 2026-2030. Recordemos que fue precisamente la planificación lo que permitió a China, no solo conseguir un cuasi-monopolio minero, sino también pasar de ser un enano a convertirse en un gigante tecnológico en menos de veinte años. El 15.º plan prevé dar un paso más allá mediante «medidas excepcionales para lograr avances decisivos en las tecnologías clave fundamentales», entre las que destaca la inteligencia artificial. 4
Esta aceleración tecnológica, concebida para promover la autosuficiencia de la economía china en tecnologías punteras, también ha sido posible gracias a una serie de medidas adoptadas anteriormente. De hecho, en 2025, China inyectó la cifra récord de 213.000 millones de dólares en los países de las Nuevas Rutas de la Seda, lo que supone un aumento del 75 % con respecto a 2024, que ya de por sí había sido un año récord.
Si bien el sector energético es el principal destinatario de esta financiación —sobre todo para abastecer al otro pilar material de la infraestructura digital, los centros de datos—, las actividades mineras le siguen de cerca. Además, Pekín apoya a los líderes nacionales en inteligencia artificial subvencionando de forma sustancial los costos de explotación de los centros de datos y, sobre todo, movilizando a sus bancos públicos para que concedan créditos con tasas de interés reducidas a las empresas del sector. La iniciativa parece estar dando resultados tangibles: Morgan Stanley estima que, de aquí a 2030, el mercado chino de semiconductores triplicará su volumen y el 86 % de su suministro procederá de empresas nacionales; 5 y los modelos de inteligencia artificial de código abierto chinos se están difundiendo a una velocidad récord por todo el mundo. 6

A pesar de estos avances, el sector tecnológico chino se enfrenta a dos importantes obstáculos. Por un lado, a pesar de las medidas para eludirlas, las sanciones tecnológicas estadounidenses privan a los gigantes digitales chinos de un acceso masivo a semiconductores de última generación. Por otro lado, Estados Unidos mantiene una ventaja significativa en lo que respecta a modelos destacados de inteligencia artificial. Según el último Stanford AI Index, cuenta con 59, frente a los 35 de China. 7 El resultado de la batalla digital dependerá, por tanto, de la capacidad de cada uno para acelerar su desarrollo en materia de inteligencia artificial y sortear el cuello de botella creado por la otra parte. En este contexto, la posición estadounidense sigue siendo ventajosa, ya que resulta más fácil sustituir a un proveedor que se encarga de una actividad relativamente menos compleja, como la extracción.
En este contexto, las recientes advertencias de los gigantes estadounidenses de la inteligencia artificial sobre el «riesgo existencial» que esta tecnología supondría para la humanidad cobran todo su sentido. Al carecer de intencionalidad propia, la IA actúa dentro de un marco de configuración predefinido. Gana margen de maniobra cuando se reducen los parámetros de precaución para potenciar al máximo su rendimiento, a lo que conduce la carrera por la IA. La «amenaza existencial» no es tanto tecnológica como geopolítica. Este es el nivel de conflicto que ha alcanzado el enfrentamiento entre China y Estados Unidos.
El giro digital del antagonismo monetario
La inteligencia artificial no es el único campo de batalla. El antagonismo monetario también se ha extendido al ámbito digital. Quedan ya muy lejos las especulaciones iniciales en torno al plan Miran, según el cual la supremacía del dólar supondría una carga para Estados Unidos. En realidad, el resto del mundo ha aportado a la economía estadounidense una subvención de casi 680.000 millones de dólares solo en 2025, gracias al privilegio exorbitante del dólar. 8 Consciente de esta ventaja, la Casa Blanca pretende afianzarla mediante una estrategia especialmente agresiva basada en las stablecoins respaldadas por el dólar. Ese es precisamente el sentido de la Ley Genius de julio de 2025.
Fáciles de utilizar en todo el mundo —ya que no circulan por el sistema interbancario, sino por blockchains—, estas stablecoins tienen un potencial considerable de adopción por parte de las empresas (que marcan las prácticas de pago de los consumidores). Al ser convertibles a razón de uno por uno en la moneda estadounidense, refuerzan la posición del dólar en los pagos internacionales y fomentan la dolarización de otros países. Con una adopción masiva, Estados Unidos multiplicaría las ventajas que ya obtiene de la supremacía del dólar en términos de financiación del Estado, de las empresas y de los hogares, así como en términos de poder extraterritorial. Ciertamente, se trata de una iniciativa de alto riesgo. Si la confianza en la estabilidad de los tokens digitales se derrumba, el sistema de pagos podría verse desorganizado y, por efecto de contagio, paralizar rápidamente los mercados financieros, o incluso detener la actividad económica. 9
Ante los intentos de Estados Unidos de reforzar su ya desmesurado control sobre el sistema monetario internacional, Xi Jinping se pronunció a principios de 2026 con una claridad sin precedentes a favor de la internacionalización del renminbi. 10 Para lograrlo, la infraestructura monetaria china alternativa al dólar funciona a pleno rendimiento. El valor de las transacciones realizadas a través del sistema de pagos CIPS pasó de 26 billones de yuanes en el último trimestre de 2022 a 45 billones en el último trimestre de 2025. Aunque la diferencia entre el CIPS y su equivalente en dólares sigue siendo muy significativa, se está reduciendo. Paralelamente, los capitales extranjeros afluyen hasta el punto de situar al mercado de capitales chino en el segundo puesto mundial en términos de volumen, justo por detrás de Wall Street. 11 El XV Plan Quinquenal remacha el clavo al acelerar el establecimiento de Shanghái como centro financiero internacional que ofrece valores más diversificados.

La estrategia también prevé dar un paso decisivo con el desarrollo del renminbi digital. China se encuentra a la vanguardia del desarrollo de la moneda digital del banco central y, por ello, está en una posición favorable para establecer los estándares en la materia. 12 Así, desde 2021 participa en el proyecto mBridge, cuyo objetivo es conectar el renminbi digital con sus homólogos extranjeros. Tailandia y los Emiratos Árabes Unidos participan en el proyecto, y otros 25 países, entre ellos Francia e Italia, lo siguen como observadores. Debido a las ventajas en términos de eficiencia que ofrece, es probable que dicha conexión directa dé lugar a una infraestructura monetaria que sustituya al actual sistema de corresponsalía bancaria, centrado en el dólar. Las monedas nacionales de los países implicados, y sobre todo el renminbi, se utilizarían para las transacciones.
En resumen, la batalla por el control de la infraestructura monetaria mundial se extiende plenamente al ámbito digital, donde compiten dos iniciativas. Por el momento, la supremacía del dólar permanece prácticamente intacta, mientras que la iniciativa china sigue siendo frágil. Además, acaba de sufrir un revés político: a mediados de septiembre, Arabia Saudita abandonó el proyecto mBridge. Las autoridades monetarias saudíes niegan haber recibido presión alguna por parte de Estados Unidos. No obstante, tal y como destaca la revista Fortune, el Banco de Pagos Internacionales ya se había retirado del proyecto en 2024 tras una campaña de presión por parte de Estados Unidos. 13
La persistente externalización de los desequilibrios macroeconómicos
Tras el paréntesis arancelario, el antagonismo entre China y Estados Unidos vuelve a los ámbitos más discretos, pero sobre todo más decisivos, de las infraestructuras digitales, físicas y monetarias del mercado mundial, y se intensifica en ellos. Y es que las presiones político-económicas que fomentan el enfrentamiento son más fuertes que nunca, especialmente en Estados Unidos.
En China existe cierta estabilidad: la estrategia de externalizar los desequilibrios macroeconómicos internos mediante la conquista de mercados extranjeros ha quedado confirmada en el último plan. En Estados Unidos, por el contrario, la relación con el mercado mundial se ha vuelto explosiva. Para comprenderlo en toda su dimensión, conviene tener presente que, desde el punto de vista de Washington, la globalización debía desempeñar un papel estabilizador político. 14. Nacida en un contexto marcado por los intensos conflictos redistributivos de la década de 1970, debía permitir a los hogares mantener los niveles de consumo a pesar del estancamiento de los ingresos reales, gracias a la importación de bienes baratos. Al mismo tiempo, las empresas debían poder acceder a multitud de oportunidades lucrativas en todos los continentes y, de este modo, recuperar su rentabilidad.
Hoy en día, esta herramienta de pacificación social ha dejado de funcionar. En un contexto de ingresos prácticamente estancados, la inflación resulta políticamente explosiva. Si bien Trump logró ganar las elecciones presidenciales de 2024 gracias a la incapacidad de Biden para combatir la subida de los precios, ahora se ve atrapado en la misma espiral. Peor aún, la combinación de su reforma fiscal —que acentúa las desigualdades de renta— y los efectos inflacionistas de su política comercial (y de la guerra en Irán), que las empresas repercuten sobre los hogares, aviva la crisis del encarecimiento de la vida. Esta situación se observa de forma flagrante: según los últimos datos disponibles, la participación del trabajo en el valor añadido se ha desplomado hasta el 52,8 %, algo nunca visto desde que se empezaron a recopilar estadísticas en 1947. Como consecuencia, la participación del capital ha alcanzado nuevos máximos.
La crisis especialmente aguda que atraviesa Estados Unidos se debe a que la promesa de pacificación social que traía consigo la globalización se ha incumplido, en realidad, por partida doble: además del descontento de los hogares, las empresas consideran que la globalización es cada vez más disfuncional. Es cierto que ha permitido que se disparen los beneficios obtenidos por las empresas estadounidenses en el extranjero, pero esta dinámica se está agotando debido al auge tecnológico chino. Nunca, en casi 50 años, la relación entre beneficios en el extranjero y beneficios nacionales había caído tan bajo como hoy. Actualmente ronda el 46 %.
Y lo que es peor, nada indica que la ascensión de China a la gama alta vaya a ser un fenómeno pasajero. Por supuesto, las empresas estadounidenses siguen obteniendo beneficios colosales del mercado mundial. No obstante, la tendencia de los últimos años se percibe como un retroceso que podría agravarse en los próximos años. Por ello, aumenta la presión en Washington para encontrar las medidas que puedan frenar el auge de China.
Si bien Trump tiene una responsabilidad directa en el agravamiento de la crisis del costo de la vida y, por el momento, no consigue aliviar la presión del precio del combustible, está plenamente comprometido, a través de una serie de iniciativas de infraestructuras, a hacer que la globalización vuelva a ser funcional desde el punto de vista de las empresas estadounidenses. En este sentido, sigue la misma línea de política económica exterior que sus predecesores. A diferencia de estos últimos, que intentaron anticipar y evitar los efectos negativos del auge de China sobre la rentabilidad de las empresas estadounidenses, la administración de Trump se ve sometida a una presión cada vez mayor, ya que el efecto negativo es ahora una realidad. En este sentido, Xi Jinping no tiene ninguna concesión que ofrecer, ya que él mismo debe garantizar la reproducción de un modelo económico extrovertido. Al intentar externalizar los desequilibrios macroeconómicos internos, cada una de las dos superpotencias alimenta incansablemente el ciclón.
Notas al pie
- Eica L. Greenr, «As Xi Visits Washington, Trump Plays Down China’s Actions Against U.S. Interests», The New York Times, 23 de septiembre de 2026.
- Benjamin Bürbaumer, «Trump-Xi : dans l’ombre de la trêve de Corée, la guerre des infrastructures continue».
- Cecilia Rikap, The Rulers – Corporate Power in the Age of AI and the Cloud, Londres, Verso, 2026, p. 11.
- Consejo de Estado de la República Popular China, «The two sessions were authorized to publish the outline of the 15th Five-Year Plan for National Economic and Social Development of the People’s Republic of China», consultado el 23 de marzo de 2026.
- Zijing Wu, «Huawei’s AI chip sales surge as Nvidia stalls in China», Financial Times, 1 de mayo de 2026.
- John Thornhill y Caiwei Chen, «The State of AI: is China about to win the race?», Financial Times, 3 de noviembre de 2025.
- AI Index Report, Artificial Intelligence Index Report 2026, Stanford, Universidad de Stanford, 2026.
- World Inequality Report, «World Inequality Report 2026, chapter 5 : Exorbitant Privilege».
- Barry Eichengreen, «The Genius Act Will Bring Economic Chaos», The New York Times, 17 de junio de 2025.
- Cheng Leng y Joe Leahy, «Xi Jinping calls for China’s renminbi to attain global reserve currency status», Financial Times, 1 de febrero de 2026.
- Johannes Petry, «Wall Street in China: the malleability of global finance in the age of geopolitics», Review of International Political Economy, 32-4, 2025, págs. 970-1001.
- Bruno de Conti y Jean-François Ponsot, «State-led digitalization of currencies and payments as a vector for global and domestic de-dollarization?», 2025.
- Jason Ma, «China suffers another setback in effort to de-dollarize global finance as anchor in the greenback’s dominance quietly exits Beijing’s payment scheme», Fortune, 2026, 21 de septiembre de 2026.
- Benjamin Bürbaumer, China/Estados Unidos, el capitalismo contra la globalización, París, La Découverte, 2024.
