Scopri Il Grand Continent. Idee e analisi che non si troverai da nessun’altra parte. Ma che presto vedrai ovunque. Nella tua casella di posta a partire da 8 euro al mese
C’era un tempo, non così lontano, in cui ogni scambio tra Washington e Pechino sembrava un ulteriore passo verso una dichiarazione di guerra. Dal “virus cinese” ai dazi e alle ritorsioni, la guerra fredda si stava surriscaldando.
Poi, quasi da un giorno all’altro, tutto sembrava essersi calmato.
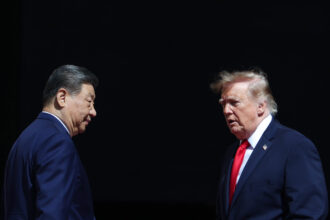
Durante la visita di Xi Jinping a Washington, Donald Trump ha fatto di tutto affinché sorrisi e abbracci avessero la meglio. A Washington regnava una certa confusione. Le due superpotenze non erano forse coinvolte in un’escalation del conflitto, accelerata dal ritorno di Donald Trump alla Casa Bianca?
Il New York Times ha titolato: «Mentre Xi è in visita a Washington, Trump minimizza le azioni della Cina contro gli interessi statunitensi» 1. Si sarebbe quasi tentati di vedere in questo il trionfo del «commercio pacifico»: gli interessi commerciali ed economici di due sistemi sempre più integrati si sono forse discretamente imposti per pacificare le relazioni sino-americane?
Sarebbe un errore. Nell’occhio del ciclone regna la calma. In realtà, la cordialità che ha caratterizzato la recentissima visita di Xi Jinping a Washington riflette soprattutto un approfondimento del divario transpacifico. Quando tutte le forze sono mobilitate per vincere la battaglia, anche la parvenza di negoziazione diventa una distrazione troppo costosa. Nel frattempo, lontano dai riflettori, il ciclone si intensifica e scuote le infrastrutture nascoste dell’economia mondiale.
Riorientamenti nella battaglia per il digitale
Nell’estate-autunno del 2025, la rivalità sino-americana raggiunge il culmine: i dazi doganali statunitensi effettivi sfiorano il 40% e Donald Trump si appresta ad ampliare notevolmente le sanzioni tecnologiche imposte alle filiali delle aziende interessate. Pechino reagisce annunciando misure altrettanto senza precedenti: un sostanziale ampliamento delle proprie restrizioni alle esportazioni, con portata extraterritoriale, e il divieto assoluto di esportare determinati materiali strategici come il gallio e il germanio. Nel pieno boom dell’intelligenza artificiale, la Silicon Valley si trova minacciata da un’imminente battuta d’arresto. Da parte sua, la Cina deve continuare a esportare in modo massiccio e desidera quindi liberarsi dei dazi doganali del 40%.
La tregua coreana, negoziata alla fine di ottobre 2025 a Busan, va quindi a vantaggio di entrambe le parti. La Cina si rallegra della riduzione dei dazi effettivi a circa il 30% e fa marcia indietro sulle restrizioni alle esportazioni. Il leggero ampliamento e la proroga fino a gennaio 2027 di questa tregua hanno costituito uno dei pochi risultati tangibili della recentissima visita di Xi a Washington.
A prima vista, dopo Busan, sembra che si stia procedendo verso un allentamento delle tensioni. Ma la battaglia dei chip infuria ancora: la Cina si è limitata a revocare le restrizioni più severe in materia di esportazione di metalli e componenti strategici; gli Stati Uniti mantengono le loro sanzioni contro il settore tecnologico cinese 2. Né Pechino né Washington si fanno illusioni sulla natura parziale e soprattutto temporanea della tregua e, dietro le quinte, ciascuno approfitta della tregua per riposizionare le proprie truppe e preparare nuovi assalti.

Nelle settimane precedenti l’incontro di Busan, Donald Trump stava già firmando a raffica accordi minerari con l’Australia, ma anche con il Giappone, la Malesia e la Thailandia; con l’obiettivo di aggirare il quasi-monopolio cinese sulle terre rare e altri metalli critici, assicurandosi altre vie di approvvigionamento situate in paesi che intrattengono relazioni più amichevoli con Washington. Da allora, a questa lista si sono aggiunti una decina di accordi minerari, tra cui quelli con la Repubblica Democratica del Congo e il Marocco. Inoltre, Trump mantiene il sostegno finanziario concesso dall’amministrazione Biden al settore dei metalli critici, acquista quote in società minerarie, promuove lo stoccaggio di minerali strategici e introduce persino un sistema di prezzi minimi a favore dell’estrazione nazionale.
Queste pratiche di reshoring e friendshoring nel settore minerario si inseriscono in una strategia più ampia volta a mantenere il controllo esercitato dagli Stati Uniti sull’infrastruttura digitale del mercato mondiale. Nel luglio 2025, Washington ha infatti pubblicato il proprio piano d’azione per l’intelligenza artificiale. Questa strategia, che concretizza il rafforzamento dell’alleanza tra la Casa Bianca e la Silicon Valley, persegue l’obiettivo di «esercitare un dominio mondiale controllando la produzione sociale dell’informazione e della conoscenza in tutte le sue forme, dalla costruzione di narrazioni alle tecnologie all’avanguardia» 3. Gli Stati Uniti portano avanti questa strategia esercitando pressioni sui propri alleati europei e asiatici. La dipendenza di questi ultimi dalle Big Tech viene sfruttata per indurli ad allinearsi alla posizione statunitense a tutti i livelli (infrastrutture energetiche, catene di approvvigionamento, esportazioni di semiconduttori, acquisti di metalli, normative sui dati). Questa è la ragion d’essere della coalizione Pax Silica, presentata dalla Casa Bianca nel dicembre 2025 e alla quale l’Unione europea ha aderito nel giugno 2026.
Nuovo piano (quinquennale), stessa battaglia
Anche la Cina non è rimasta con le mani in mano. Mentre Trump e Xi inscenavano la fine del conflitto a Busan, la crème de la crème dell’alta burocrazia di Pechino elaborava il nuovo piano quinquennale – il quindicesimo dalla nascita della Repubblica Popolare – per gli anni 2026-2030. Ricordiamo che è stata proprio la pianificazione a consentire alla Cina non solo di ottenere un quasi-monopolio nel settore minerario, ma anche di trasformarsi da nano a gigante tecnologico in meno di vent’anni. Il 15° piano prevede di consolidare ulteriormente questa posizione attraverso «misure eccezionali per realizzare progressi decisivi nelle tecnologie chiave centrali», al centro delle quali si trova l’intelligenza artificiale 4.
Questa accelerazione tecnologica, volta a promuovere l’autosufficienza dell’economia cinese nei settori delle tecnologie all’avanguardia, è resa possibile anche da una serie di misure adottate in precedenza. Infatti, nel 2025 la Cina ha investito la cifra record di 213 miliardi di dollari nei paesi delle nuove Vie della Seta, il che rappresenta un aumento del 75% rispetto al 2024, che a sua volta era stato un anno record.
Se il settore energetico è l’obiettivo principale di questi finanziamenti – in particolare per alimentare l’altro pilastro fondamentale dell’infrastruttura digitale, ovvero i data center –, le attività minerarie seguono a ruota. Inoltre, Pechino sostiene i leader nazionali nel campo dell’intelligenza artificiale sovvenzionando in modo sostanziale i costi operativi dei data center e, soprattutto, mobilitando le proprie banche pubbliche per concedere crediti agevolati alle imprese del settore. L’approccio sembra produrre effetti tangibili: Morgan Stanley stima che entro il 2030 il mercato cinese dei semiconduttori triplicherà in termini di volume e sarà rifornito per l’86% da aziende nazionali 5; inoltre, i modelli di intelligenza artificiale open source cinesi si stanno diffondendo a una velocità record in tutto il mondo 6.

Nonostante questi progressi, il settore tecnologico cinese si trova ad affrontare due importanti ostacoli. Da un lato, nonostante le strategie di aggiramento, le sanzioni tecnologiche statunitensi impediscono ai giganti digitali cinesi di accedere su larga scala ai semiconduttori all’avanguardia. D’altra parte, gli Stati Uniti mantengono un vantaggio significativo in termini di modelli di intelligenza artificiale di rilievo. Secondo l’ultimo Stanford AI Index, ne contano 59, contro i 35 della Cina 7. L’esito della battaglia digitale dipenderà quindi dalla capacità di ciascuna parte di accelerare lo sviluppo dell’intelligenza artificiale e di aggirare il collo di bottiglia creato dall’altra. In questo contesto, la posizione degli Stati Uniti rimane vantaggiosa poiché è più facile sostituire un fornitore che svolge un’attività relativamente meno complessa, come l’estrazione.
Se contestualizzati in questo modo, i recenti allarmi lanciati dai giganti americani dell’intelligenza artificiale riguardo al «rischio esistenziale» che questa tecnologia rappresenterebbe per l’umanità assumono tutto il loro significato. Essendo priva di intenzionalità propria, l’IA agisce nell’ambito di una configurazione predefinita. Acquisisce maggiore margine di manovra quando i parametri di sicurezza vengono abbassati per massimizzare le prestazioni, ed è proprio a questo che porta la corsa all’IA. La «minaccia esistenziale» non è tanto tecnologica quanto geopolitica. Ecco il livello di conflittualità raggiunto dallo scontro sino-americano.
La svolta digitale dell’antagonismo monetario
L’intelligenza artificiale non è l’unico campo di battaglia. L’antagonismo monetario si è esteso anche allo spazio digitale. Sono ormai lontane le prime speculazioni sul piano Miran, secondo cui la supremazia del dollaro rappresenterebbe un peso per gli Stati Uniti. In realtà, il resto del mondo ha versato all’economia americana una sovvenzione di quasi 680 miliardi di dollari solo nel 2025, grazie al privilegio esorbitante del dollaro 8. Consapevole di questo vantaggio, la Casa Bianca intende consolidarlo attraverso un approccio particolarmente aggressivo basato su stablecoin ancorate al dollaro. È proprio questo il senso del Genius Act del luglio 2025.
Facilmente utilizzabili in tutto il mondo – poiché non circolano nel sistema interbancario ma nelle blockchain –, queste stablecoin hanno un notevole potenziale di adozione da parte delle imprese (che influenzano le abitudini di pagamento dei consumatori). Essendo convertibili in rapporto 1:1 nella valuta statunitense, rafforzano la posizione del dollaro nei pagamenti internazionali e incoraggiano la dollarizzazione degli altri paesi. Con un’adozione su larga scala, gli Stati Uniti moltiplicherebbero i vantaggi già derivanti dalla supremazia del dollaro in termini di finanziamento dello Stato, delle imprese e delle famiglie, nonché in termini di potere extraterritoriale. Certo, si tratta di un’iniziativa ad alto rischio. Se la fiducia riposta nella stabilità dei token digitali venisse meno, il sistema di pagamento potrebbe trovarsi in una situazione di disorganizzazione e, per effetto di contagio, paralizzare rapidamente i mercati finanziari, o addirittura arrestare l’attività economica 9.
Di fronte ai tentativi degli Stati Uniti di rafforzare la loro già esorbitante influenza sul sistema monetario internazionale, all’inizio del 2026 Xi Jinping si è espresso con una chiarezza senza precedenti a favore dell’internazionalizzazione del renminbi 10. Per raggiungere questo obiettivo, l’infrastruttura monetaria cinese alternativa al dollaro sta funzionando a pieno regime. Il valore delle transazioni effettuate tramite il sistema di pagamento CIPS è passato da 26 trilioni di yuan nell’ultimo trimestre del 2022 a 45 trilioni nell’ultimo trimestre del 2025. Sebbene il divario tra il CIPS e il suo equivalente in dollari rimanga molto significativo, sta diminuendo. Parallelamente, i capitali stranieri affluiscono al punto da portare il mercato dei capitali cinese al secondo posto a livello mondiale in termini di volume, subito dietro Wall Street 11. Il 15° Piano quinquennale rafforza ulteriormente questa tendenza, accelerando l’affermazione di Shanghai come piazza finanziaria internazionale in grado di offrire titoli più diversificati.

La strategia prevede inoltre di compiere un passo avanti con lo sviluppo del renminbi digitale. La Cina è all’avanguardia nello sviluppo della moneta digitale della banca centrale e si trova quindi in una posizione favorevole per definire gli standard in materia 12. È per questo che dal 2021 partecipa al progetto mBridge, che mira a collegare il renminbi digitale alle sue controparti estere. La Thailandia e gli Emirati Arabi Uniti partecipano al progetto, mentre altri venticinque paesi, tra cui Francia e Italia, ne sono osservatori. Grazie ai vantaggi in termini di efficienza che offre, un tale collegamento diretto potrebbe dare origine a un’infrastruttura monetaria che sostituirebbe l’attuale sistema di corrispondenza bancaria, incentrato sul dollaro. Le valute nazionali dei paesi coinvolti, e in particolare il renminbi, verrebbero utilizzate per le transazioni.
In sintesi, la battaglia per il controllo dell’infrastruttura monetaria mondiale si estende pienamente allo spazio digitale, dove due iniziative si contendono il primato. Per il momento, la supremazia del dollaro rimane sostanzialmente intatta, mentre l’iniziativa cinese è ancora fragile. Quest’ultima ha inoltre subito una battuta d’arresto politica: a metà settembre, l’Arabia Saudita ha abbandonato il progetto mBridge. Le autorità monetarie saudite negano qualsiasi pressione da parte degli Stati Uniti. Tuttavia, come sottolinea la rivista Fortune, la Banca dei Regolamenti Internazionali si era già ritirata dal progetto nel 2024 a seguito di una campagna di lobbying statunitense 13.
La persistente esternalizzazione degli squilibri macroeconomici
Dopo la parentesi doganale, l’antagonismo sino-americano torna a concentrarsi su ambiti più discreti ma soprattutto più decisivi, quali le infrastrutture digitali, fisiche e monetarie del mercato mondiale, dove si intensifica. Infatti, le pressioni politico-economiche che alimentano lo scontro sono più forti che mai, in particolare negli Stati Uniti.
In Cina si registra una certa stabilità: la strategia di esternalizzazione degli squilibri macroeconomici interni attraverso la conquista dei mercati esteri è stata confermata dall’ultimo piano. Negli Stati Uniti, al contrario, il rapporto con il mercato mondiale è diventato esplosivo. Per comprenderne appieno la portata, è opportuno tenere presente che, dal punto di vista di Washington, la globalizzazione avrebbe dovuto svolgere il ruolo di stabilizzatore politico 14. Nata in un contesto caratterizzato dagli intensi conflitti redistributivi degli anni ’70, doveva consentire alle famiglie di mantenere gli standard di consumo nonostante la stagnazione dei redditi reali, grazie all’importazione di beni a basso costo. Allo stesso tempo, le imprese dovevano poter accedere a una moltitudine di opportunità redditizie in tutti i continenti e ripristinare così la propria redditività.
Oggi, questo strumento di pacificazione sociale non funziona più. In un contesto di redditi pressoché stagnanti, l’inflazione è politicamente esplosiva. Se Trump è riuscito a conquistare la Casa Bianca nel 2024 grazie all’incapacità di Biden di contrastare l’aumento dei prezzi, ora si trova intrappolato nella stessa spirale. Peggio ancora, la combinazione tra la sua riforma fiscale, che accentua le disuguaglianze di reddito, e gli effetti inflazionistici della sua politica commerciale (e della guerra in Iran) – che le imprese scaricano sulle famiglie – alimenta la crisi del caro vita. Questa situazione è evidente: secondo gli ultimi dati disponibili, la quota del lavoro nel valore aggiunto è crollata al 52,8% – un livello mai registrato dall’inizio delle rilevazioni statistiche nel 1947. Di conseguenza, la quota del capitale ha raggiunto nuovi massimi.
La crisi particolarmente acuta che stanno attraversando gli Stati Uniti deriva dal fatto che la promessa di pacificazione sociale della globalizzazione è stata in realtà disattesa su due fronti: oltre al malcontento delle famiglie, le imprese ritengono che la globalizzazione sia sempre più disfunzionale. Certo, ha permesso ai profitti realizzati dalle imprese americane all’estero di schizzare alle stelle, ma questa dinamica sta perdendo slancio sotto l’effetto del boom tecnologico cinese. In quasi 50 anni, il rapporto tra utili esteri e utili interni non era mai sceso a livelli così bassi come oggi. Attualmente si aggira intorno al 46%.
Peggio ancora, nulla indica che l’ascesa della Cina verso segmenti di mercato più elevati debba rappresentare un fenomeno effimero. Naturalmente, le aziende statunitensi continuano a trarre profitti colossali dal mercato mondiale. Tuttavia, la tendenza degli ultimi anni viene percepita come un declassamento che rischia di accentuarsi nei prossimi anni. A Washington cresce quindi la pressione per individuare le leve in grado di frenare l’ascesa della Cina.
Sebbene Trump abbia una responsabilità diretta nell’aggravarsi della crisi del caro vita e, per il momento, non riesca ad allentare la morsa del costo del carburante, è pienamente impegnato, attraverso una serie di iniziative infrastrutturali, a rendere la globalizzazione nuovamente funzionale dal punto di vista delle imprese americane. In tal senso, persegue la stessa linea di politica economica estera dei suoi predecessori. A differenza di questi ultimi, che hanno cercato di anticipare ed evitare gli effetti negativi dell’ascesa della Cina sulla redditività delle imprese statunitensi, l’amministrazione Trump subisce una pressione crescente, poiché l’effetto negativo è ormai una realtà. Su questo piano, Xi Jinping non ha alcuna concessione da offrire, poiché deve a sua volta garantire la riproduzione di un modello economico estroverso. Nel tentativo di esternalizzare gli squilibri macroeconomici interni, ciascuna delle due superpotenze alimenta instancabilmente il ciclone.
Note
- Eica L. Greenr, «As Xi Visits Washington, Trump Plays Down China’s Actions Against U.S. Interests», The New York Times, 23 settembre 2026.
- Benjamin Bürbaumer, «Trump-Xi: all’ombra della tregua coreana, la guerra delle infrastrutture continua».
- Cecilia Rikap, The Rulers – Corporate Power in the Age of AI and the Cloud, Londra, Verso, 2026, p. 11.
- Consiglio di Stato della Repubblica Popolare Cinese, Le due sessioni sono state autorizzate a pubblicare le linee guida del 15° Piano quinquennale per lo sviluppo economico e sociale nazionale della Repubblica Popolare Cinese, consultato il 23 marzo 2026.
- Zijing Wu, «Huawei’s AI chip sales surge as Nvidia stalls in China», Financial Times, 1° maggio 2026.
- John Thornhill e Caiwei Chen, «The State of AI: is China about to win the race?», Financial Times, 3 novembre 2025.
- AI Index Report, Artificial Intelligence Index Report 2026, Stanford, Stanford University, 2026.
- World Inequality Report, «World Inequality Report 2026, capitolo 5: Exorbitant Privilege».
- Barry Eichengreen, «The Genius Act Will Bring Economic Chaos», The New York Times, 17 giugno 2025.
- Cheng Leng e Joe Leahy, «Xi Jinping calls for China’s renminbi to attain global reserve currency status», Financial Times, 1° febbraio 2026.
- Johannes Petry, «Wall Street in China: the malleability of global finance in the age of geopolitics», Review of International Political Economy, 32-4, 2025, pp. 970–1001.
- Bruno de Conti e Jean-François Ponsot, «State-led digitalization of currencies and payments as a vector for global and domestic de-dollarization?», 2025.
- Jason Ma, «La Cina subisce un’altra battuta d’arresto nel tentativo di de-dollarizzare la finanza globale, mentre un pilastro del dominio del dollaro esce silenziosamente dal sistema di pagamenti di Pechino», Fortune, 2026, 21 settembre 2026.
- Benjamin Bürbaumer, Cina/Stati Uniti, il capitalismo contro la globalizzazione, Parigi, La Découverte, 2024.
